از زنجیره خطی تولید تا اکوسیستم هوشمند خلق، توزیع و تسخیر ارزش در ایران
صنایع خلاق دیگر صرفاً مجموعهای از فعالیتهای فرهنگی مانند صنایعدستی، هنر، موسیقی، سینما، نشر، طراحی، معماری و مد نیستند؛ بلکه بخشی از اقتصاد دانشبنیان و اقتصاد دیجیتال محسوب میشوند که در آن خلاقیت، سرمایه فکری، داده، فناوری و مالکیت فکری به عناصر اصلی خلق ارزش تبدیل شدهاند.
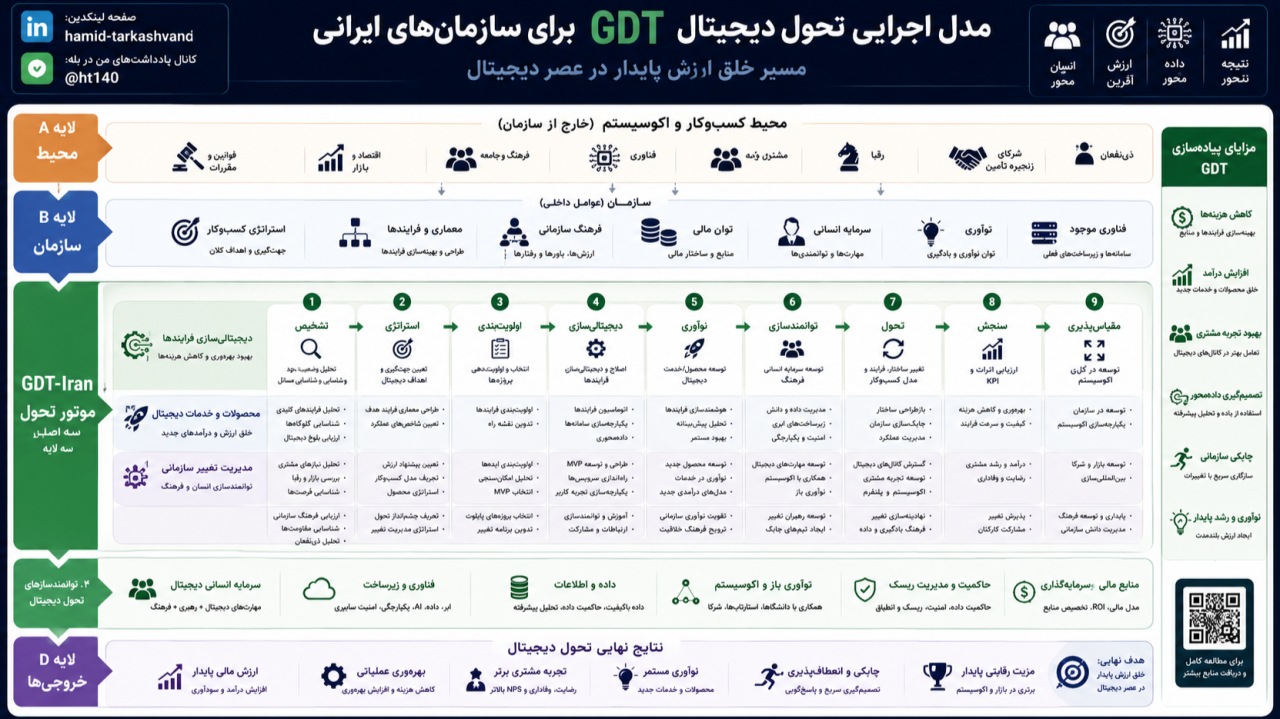
بسیاری از سازمانها وقتی درباره تحول دیجیتال صحبت میکنند، خیلی سریع به سراغ خرید نرمافزار، راهاندازی سامانه، هوش مصنوعی، اتوماسیون یا مهاجرت به زیرساخت ابری میروند.
اما یک سؤال بنیادیتر وجود دارد:
آیا هر سازمانی که فناوری بیشتری خریداری میکند، واقعاً در حال تحول دیجیتال است؟
پاسخ، لزوماً مثبت نیست.
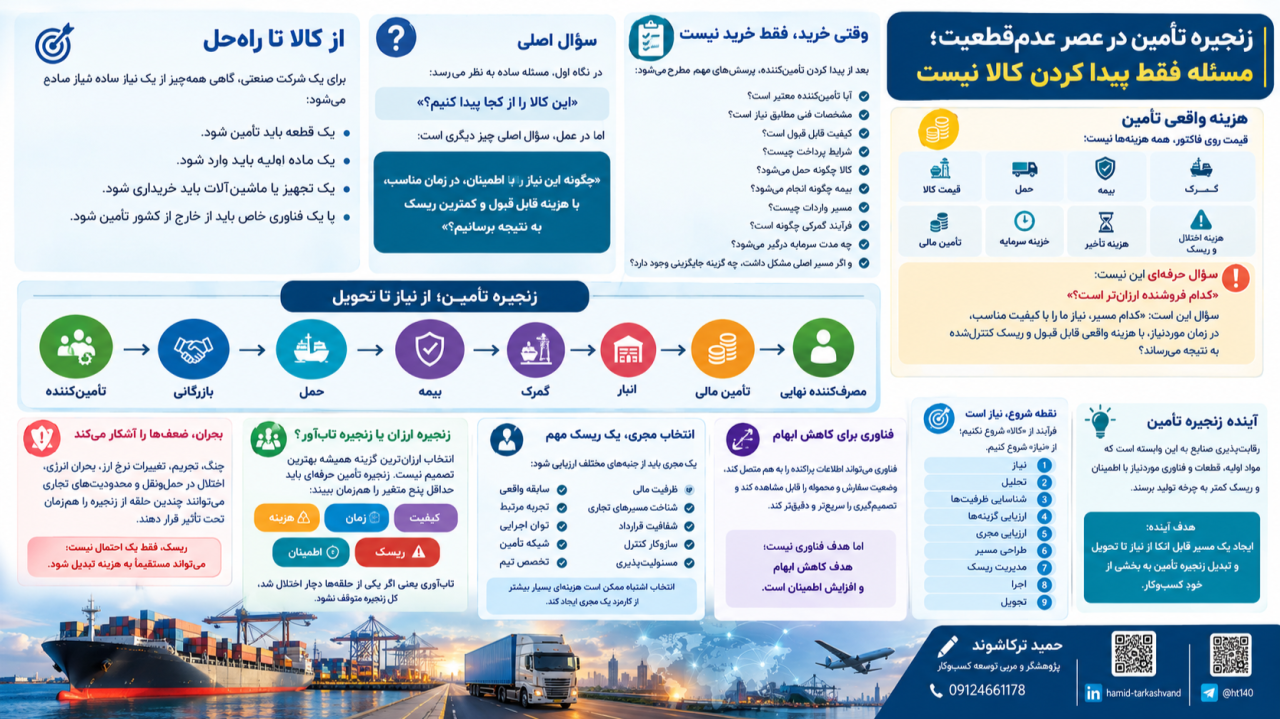
امروز تأمین یک کالا، قطعه یا تجهیز خارجی دیگر صرفاً یک فعالیت خرید نیست. مسئله این است که چگونه یک نیاز واقعی را از مرحله تعریف تا تحویل، با هزینه، زمان، کیفیت و ریسک قابلقبول مدیریت کنیم. در چنین شرایطی، زنجیره تأمین زمانی ارزشآفرین است که بتواند در برابر اختلالها تابآور باشد و برای مسیرهای اصلی، گزینههای جایگزین داشته باشد.
هوش مصنوعی میتواند در چند دقیقه یک گزارش مدیریتی، تحلیل بازار یا نقشه راه تولید کند؛ اما تولید خروجی، الزاماً به معنای تولید فکر مدیریتی نیست. تجربهای که در یک مصاحبه شغلی داشتم، این پرسش را برایم جدیتر کرد: وقتی یک مدیر از AI برای تحلیل یک کسبوکار استفاده میکند، ارزش واقعی کجاست؛
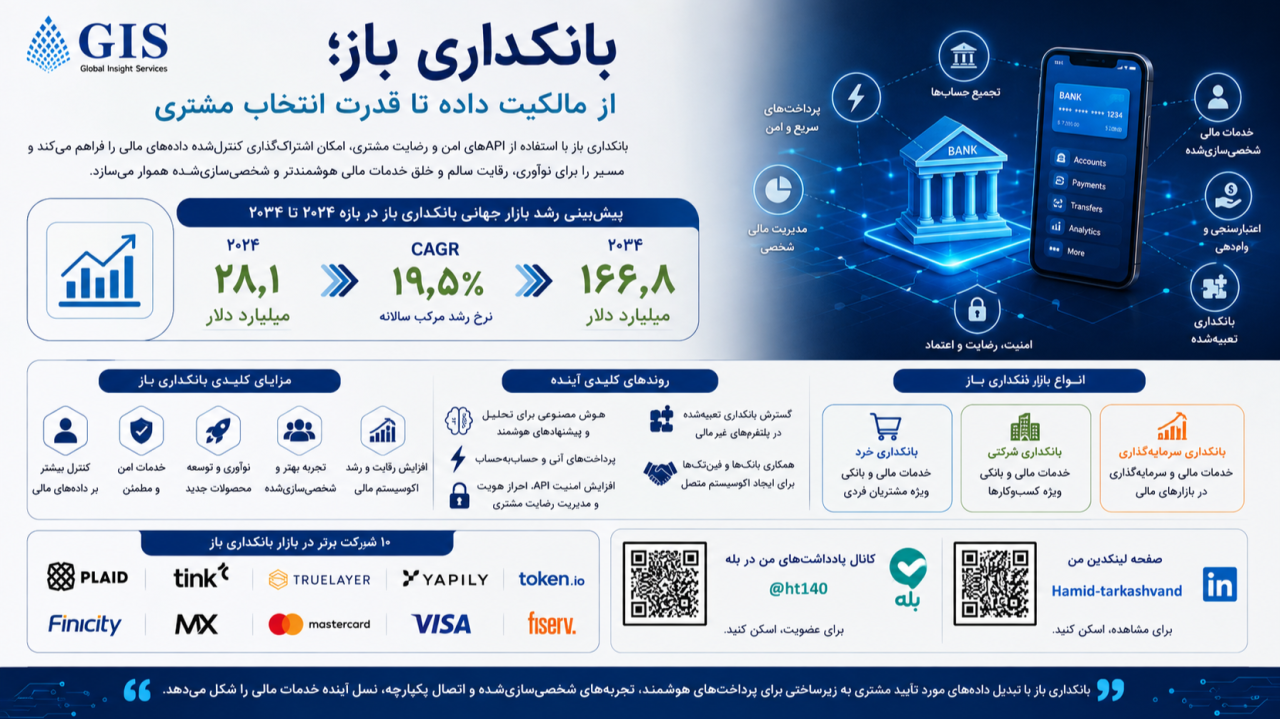
از مالکیت داده تا قدرت انتخاب مشتری؛ چرا Open Banking یکی از مهمترین تحولات صنعت مالی است؟
بانکداری در حال عبور از یک نقطه عطف تاریخی است.
سالها مدل غالب این بود که بانک، مرکز اصلی نگهداری اطلاعات و ارائه خدمات مالی باشد و مشتری برای دریافت تقریباً هر خدمت، مستقیماً به بانک مراجعه کند.
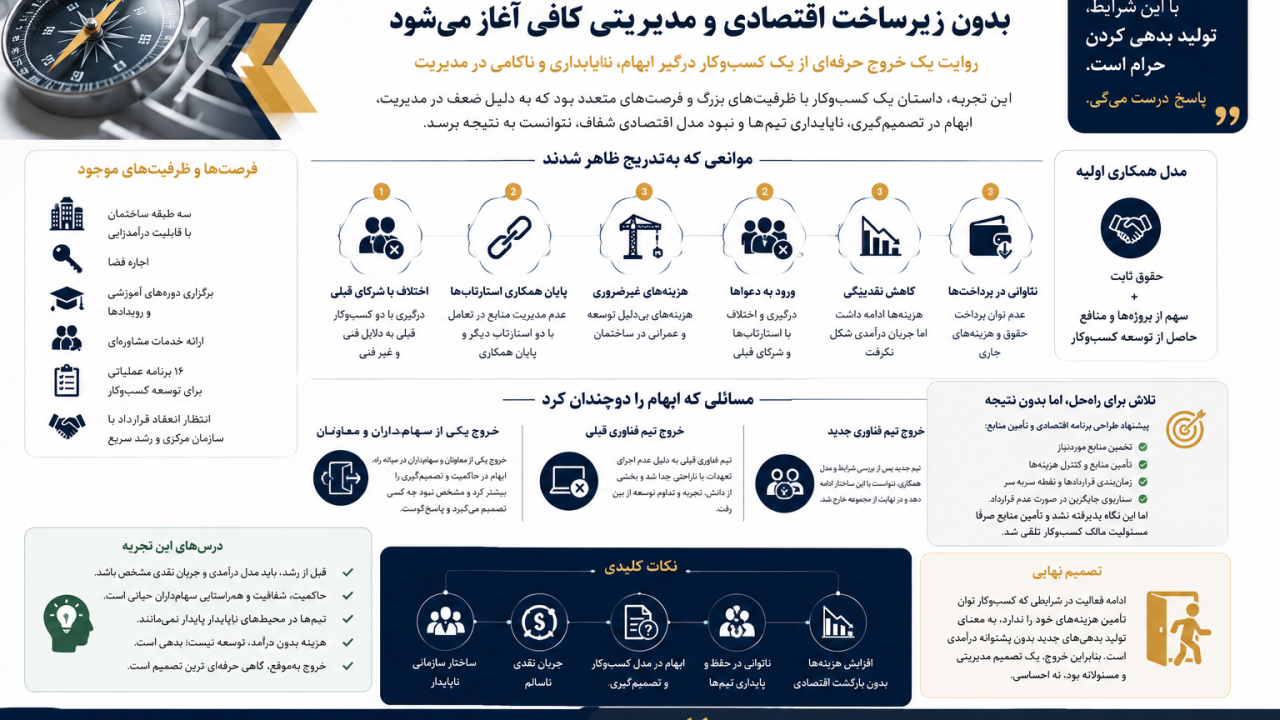
یک تجربه واقعی از توسعه کسبوکار، حاکمیت، نقدینگی و تصمیم به خروج
گاهی یک کسبوکار با فرصتهای بسیار خوب شروع میشود؛ ساختمان مناسب دارد، ارتباط سازمانی دارد، ایدههای متعدد دارد، برنامه عملیاتی دارد و حتی به بازار بزرگی دسترسی بالقوه دارد.
اما با این حال، به نتیجه نمیرسد.
چرا؟
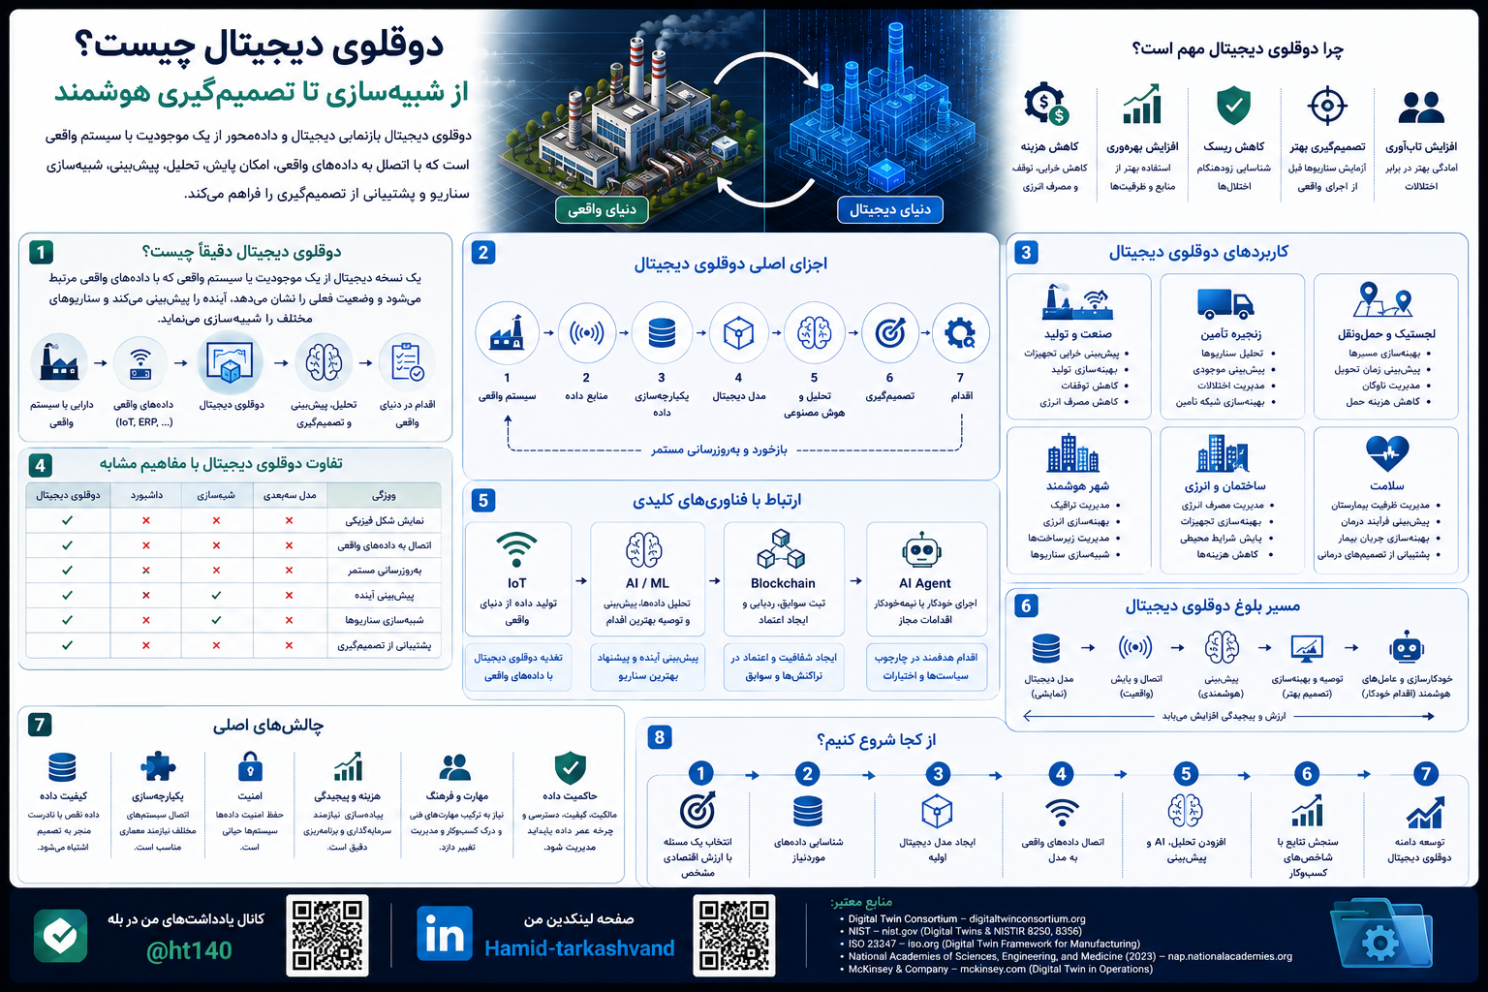
از مدلسازی داراییها تا پیشبینی، شبیهسازی و تصمیمگیری هوشمند
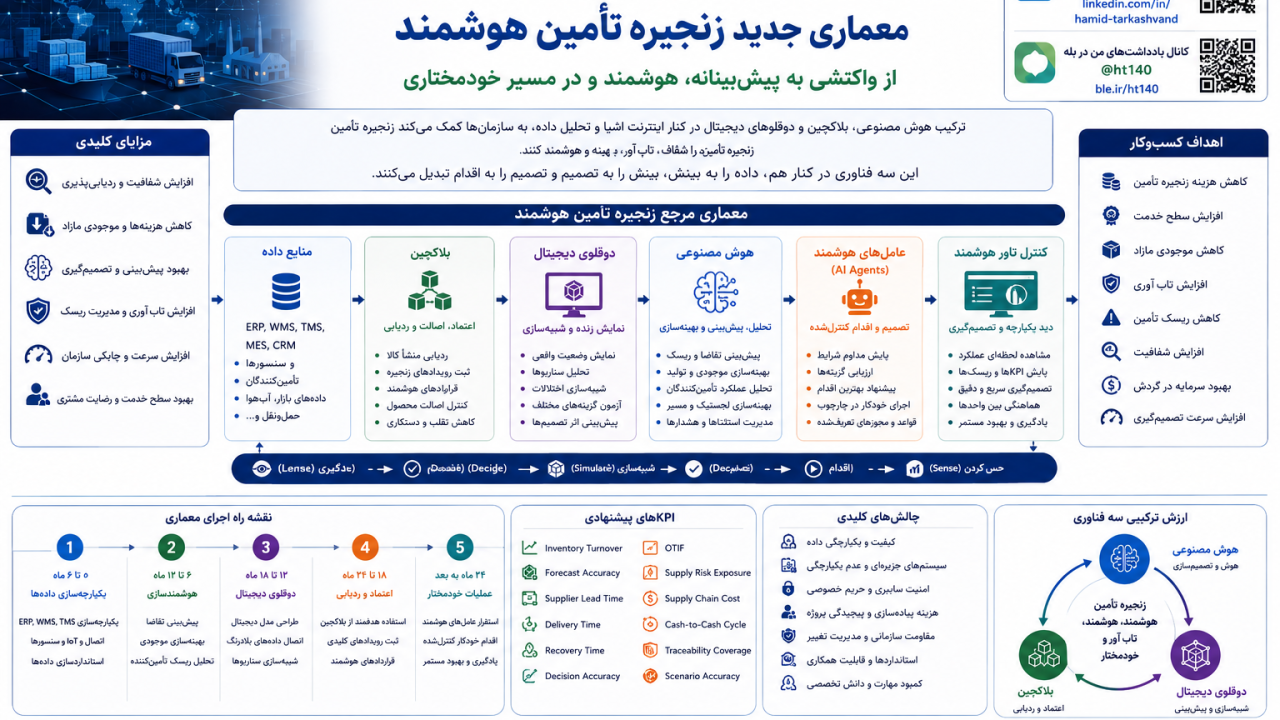
تحول دیجیتال دیگر صرفاً به معنای دیجیتالیکردن فرآیندها یا انتقال اطلاعات از کاغذ به نرمافزار نیست. نسل جدید تحول دیجیتال به دنبال ایجاد ارتباطی پیوسته میان دنیای واقعی، داده، مدلهای دیجیتال، هوش مصنوعی و تصمیمگیری است.
زنجیره تأمین در حال عبور از یک نقطه عطف مهم است.
در مدل سنتی، سازمان عمدتاً تلاش میکند آنچه اتفاق افتاده را ثبت و مدیریت کند؛ اما در زنجیره تأمین نسل جدید، هدف این است که سازمان بتواند:
وضعیت را ببیند → آینده را پیشبینی کند → سناریوها را شبیهسازی کند → تصمیم مناسب را انتخاب کند → و در موارد مشخص، اقدام را خودکار کند.
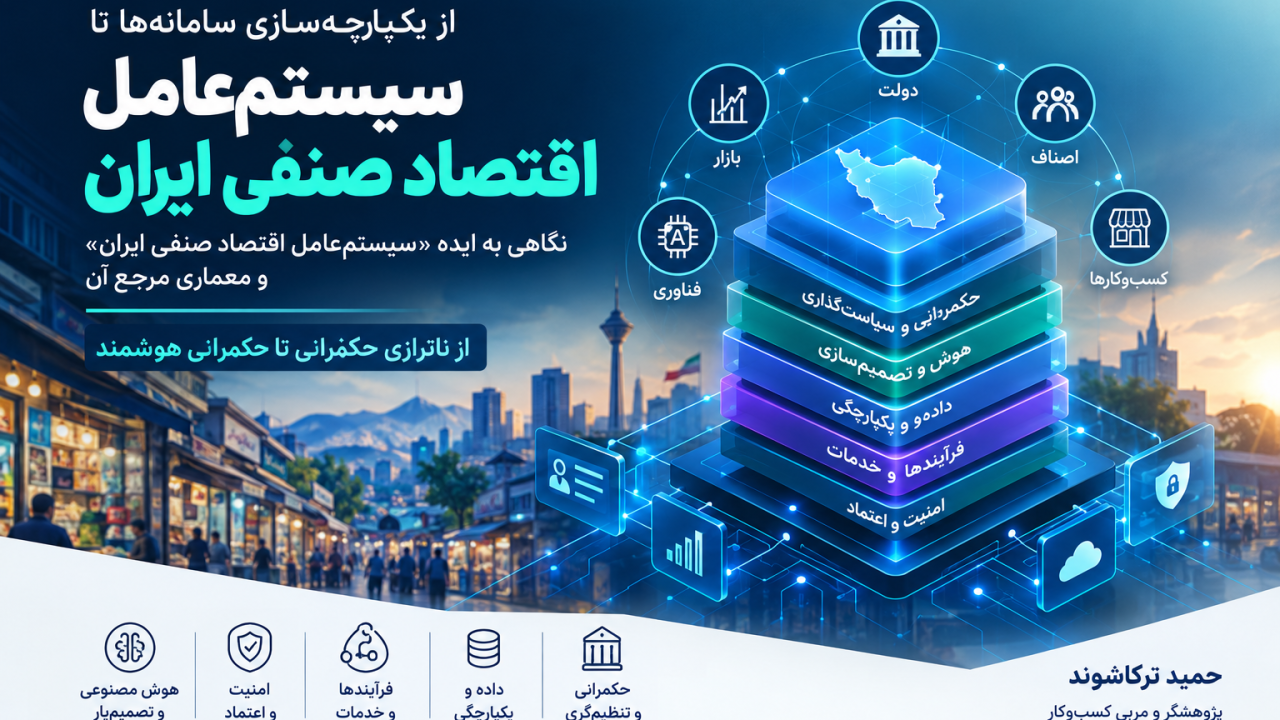
اقتصاد صنفی ایران بیش از آنکه با کمبود سامانه مواجه باشد، با پراکندهبودن داده، فرایند، قواعد و حکمرانی روبهروست. ایده «سیستمعامل اقتصاد صنفی ایران» میتواند نقطه آغاز عبور از این جزیرههای دیجیتال باشد؛ اما تحقق آن نیازمند معماریای فراتر از یکپارچهسازی سامانههاست؛ معماریای که داده، هویت، خدمات، قواعد، امنیت، هوش مصنوعی و حکمرانی را در یک چارچوب مشترک به هم پیوند دهد.
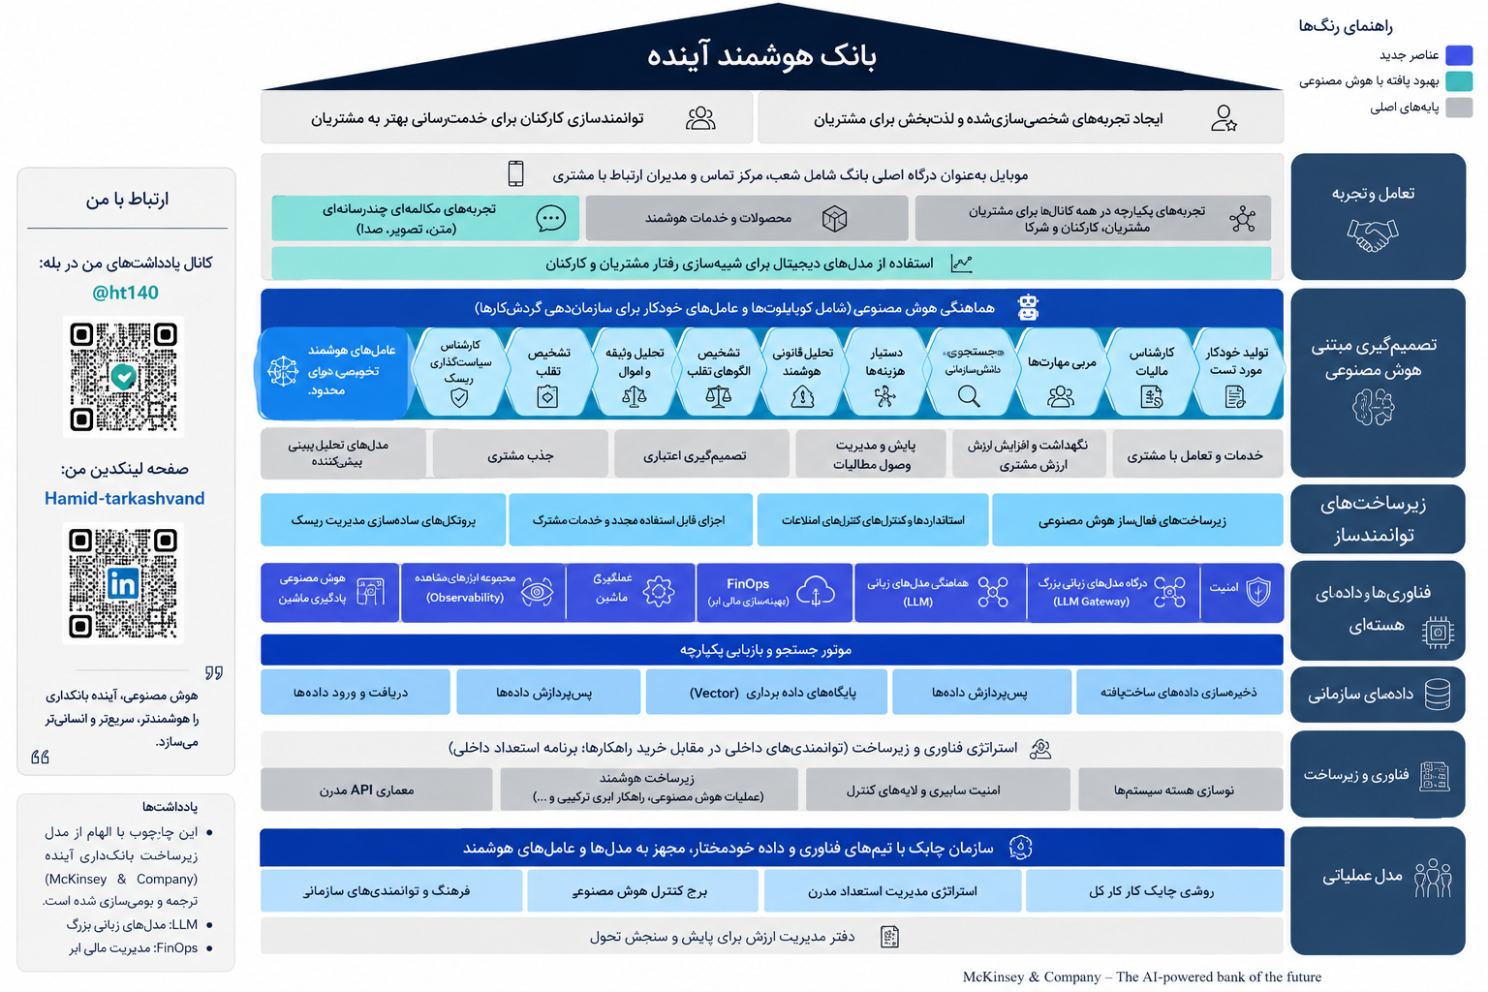
بانکداری آینده صرفاً بانکی نیست که یک چتبات هوشمند، اپلیکیشن بهتر یا چند مدل هوش مصنوعی در اختیار داشته باشد.
بانک هوشمند آینده، بانکی است که هوش مصنوعی در معماری کسبوکار، تصمیمگیری، داده، فناوری و مدل عملیاتی آن نهادینه شده باشد.
تصویری که در این یادداشت میبینید، یک چارچوب قابلتأمل برای درک همین تحول ارائه میکند؛ تحولی که از تجربه مشتری آغاز میشود اما در نهایت تمام سازمان را تحت تأثیر قرار میدهد.
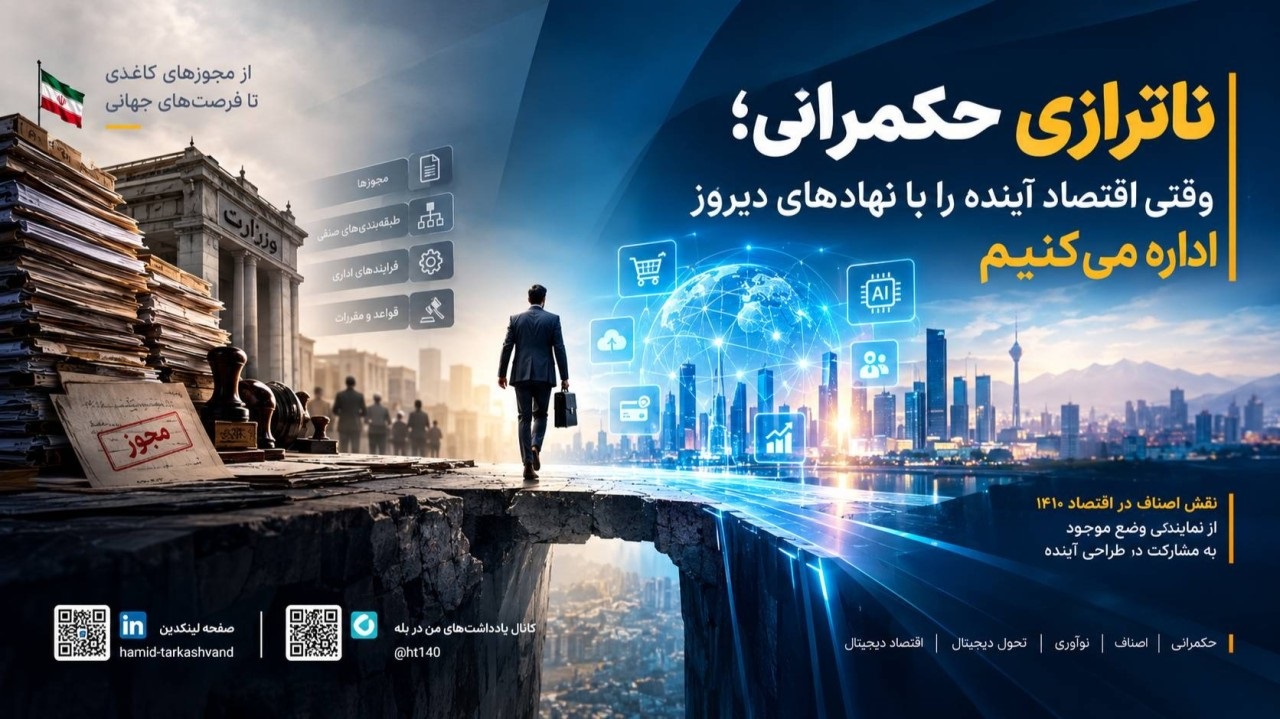
با شتابگرفتن تحول دیجیتال، گسترش پلتفرمها و ظهور مدلهای جدید کسبوکار، یکی از چالشهای مهم اقتصاد ایران، فاصله میان سرعت تغییرات اقتصادی و ظرفیت نهادهای تنظیمگر برای سازگاری با این تحولات است؛ مسئلهای که میتوان از آن با عنوان «ناترازی حکمرانی» یاد کرد.
از پیشبینی آینده تا آمادگی برای آینده
تا همین چند سال پیش، بسیاری از سازمانها تصور میکردند اگر اطلاعات کافی داشته باشند، بازار را بهدرستی تحلیل کنند و یک برنامه استراتژیک سهساله یا پنجساله بنویسند، میتوانند آینده خود را تا حد زیادی مدیریت کنند.
اما مسئله امروز پیچیدهتر از این است.