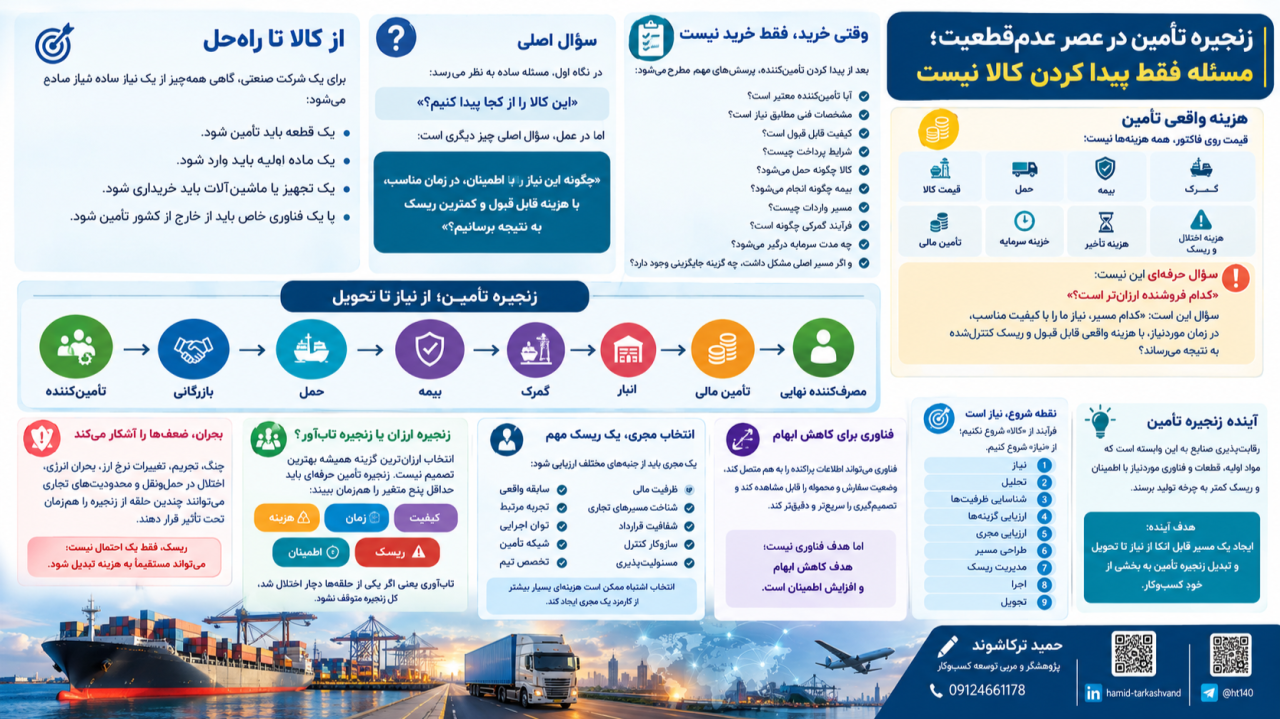
امروز تأمین یک کالا، قطعه یا تجهیز خارجی دیگر صرفاً یک فعالیت خرید نیست. مسئله این است که چگونه یک نیاز واقعی را از مرحله تعریف تا تحویل، با هزینه، زمان، کیفیت و ریسک قابلقبول مدیریت کنیم. در چنین شرایطی، زنجیره تأمین زمانی ارزشآفرین است که بتواند در برابر اختلالها تابآور باشد و برای مسیرهای اصلی، گزینههای جایگزین داشته باشد.
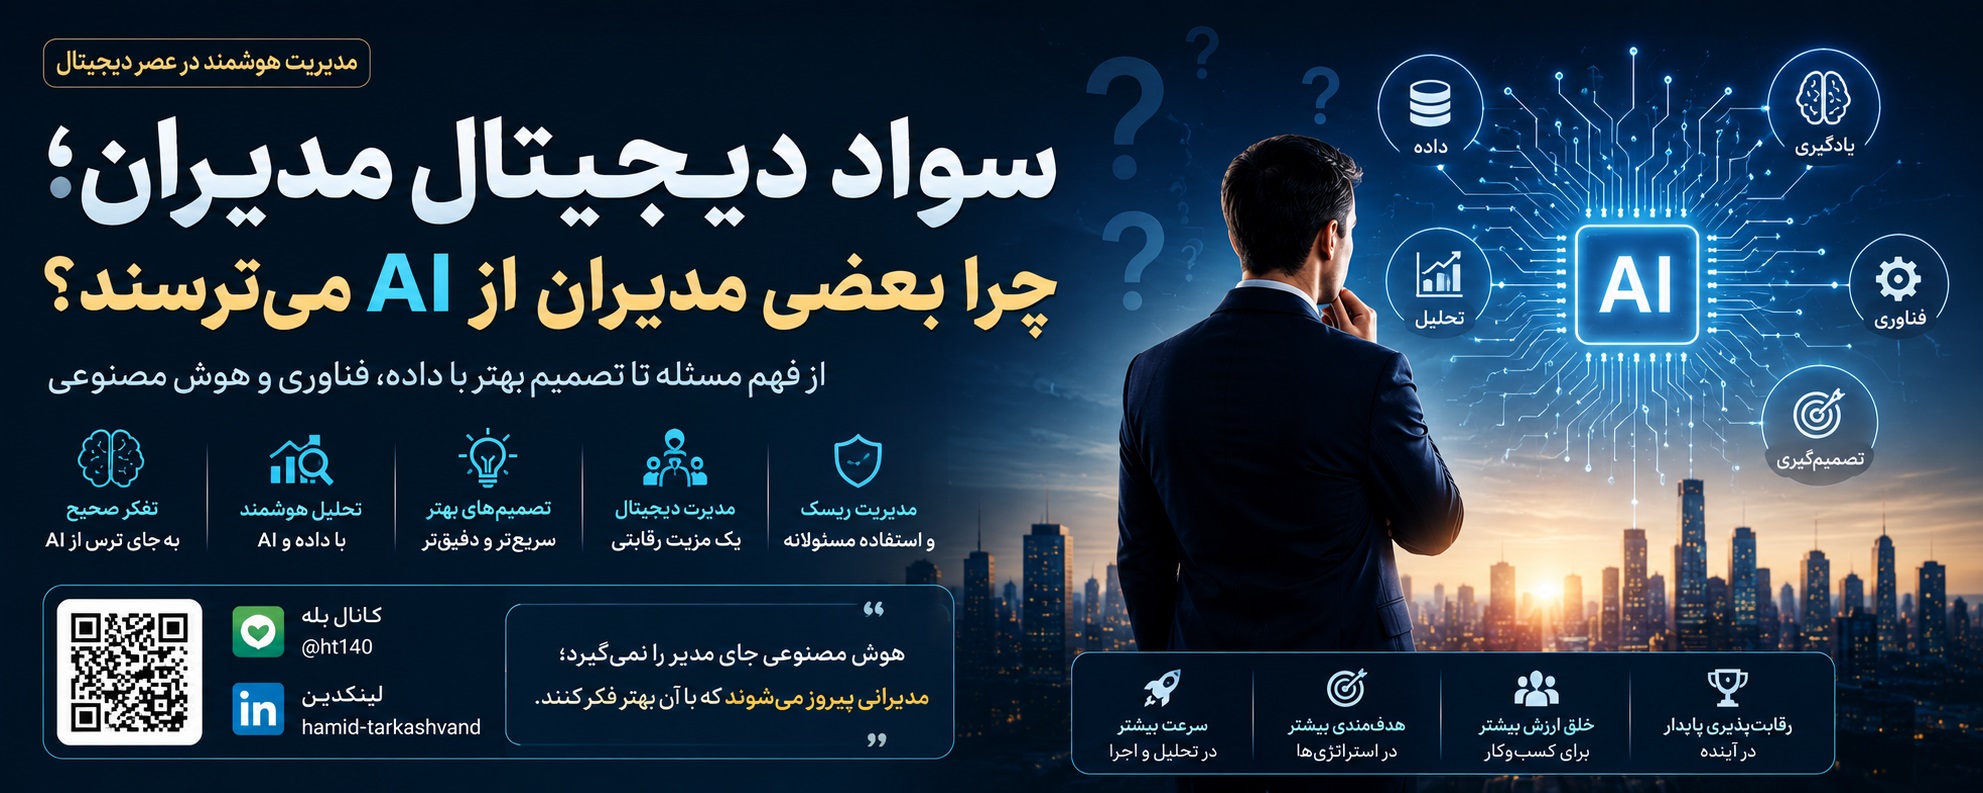
هوش مصنوعی میتواند در چند دقیقه یک گزارش مدیریتی، تحلیل بازار یا نقشه راه تولید کند؛ اما تولید خروجی، الزاماً به معنای تولید فکر مدیریتی نیست. تجربهای که در یک مصاحبه شغلی داشتم، این پرسش را برایم جدیتر کرد: وقتی یک مدیر از AI برای تحلیل یک کسبوکار استفاده میکند، ارزش واقعی کجاست؛
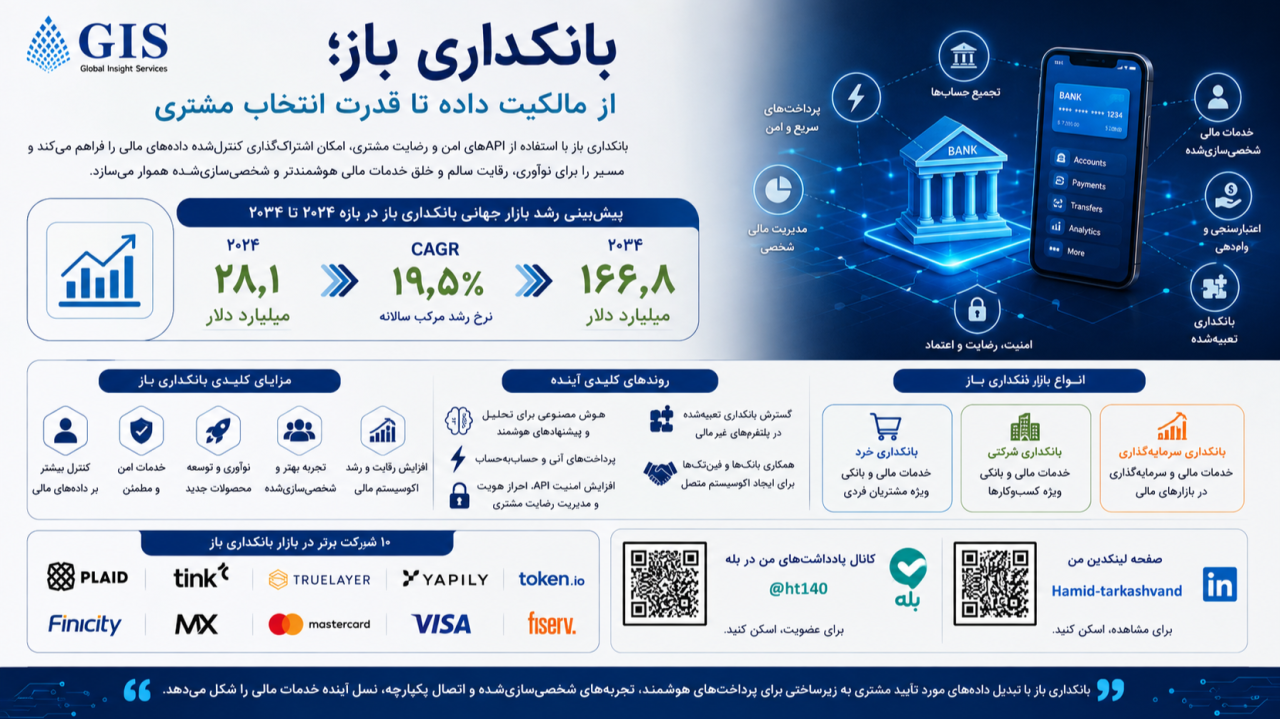
از مالکیت داده تا قدرت انتخاب مشتری؛ چرا Open Banking یکی از مهمترین تحولات صنعت مالی است؟
بانکداری در حال عبور از یک نقطه عطف تاریخی است.
سالها مدل غالب این بود که بانک، مرکز اصلی نگهداری اطلاعات و ارائه خدمات مالی باشد و مشتری برای دریافت تقریباً هر خدمت، مستقیماً به بانک مراجعه کند.
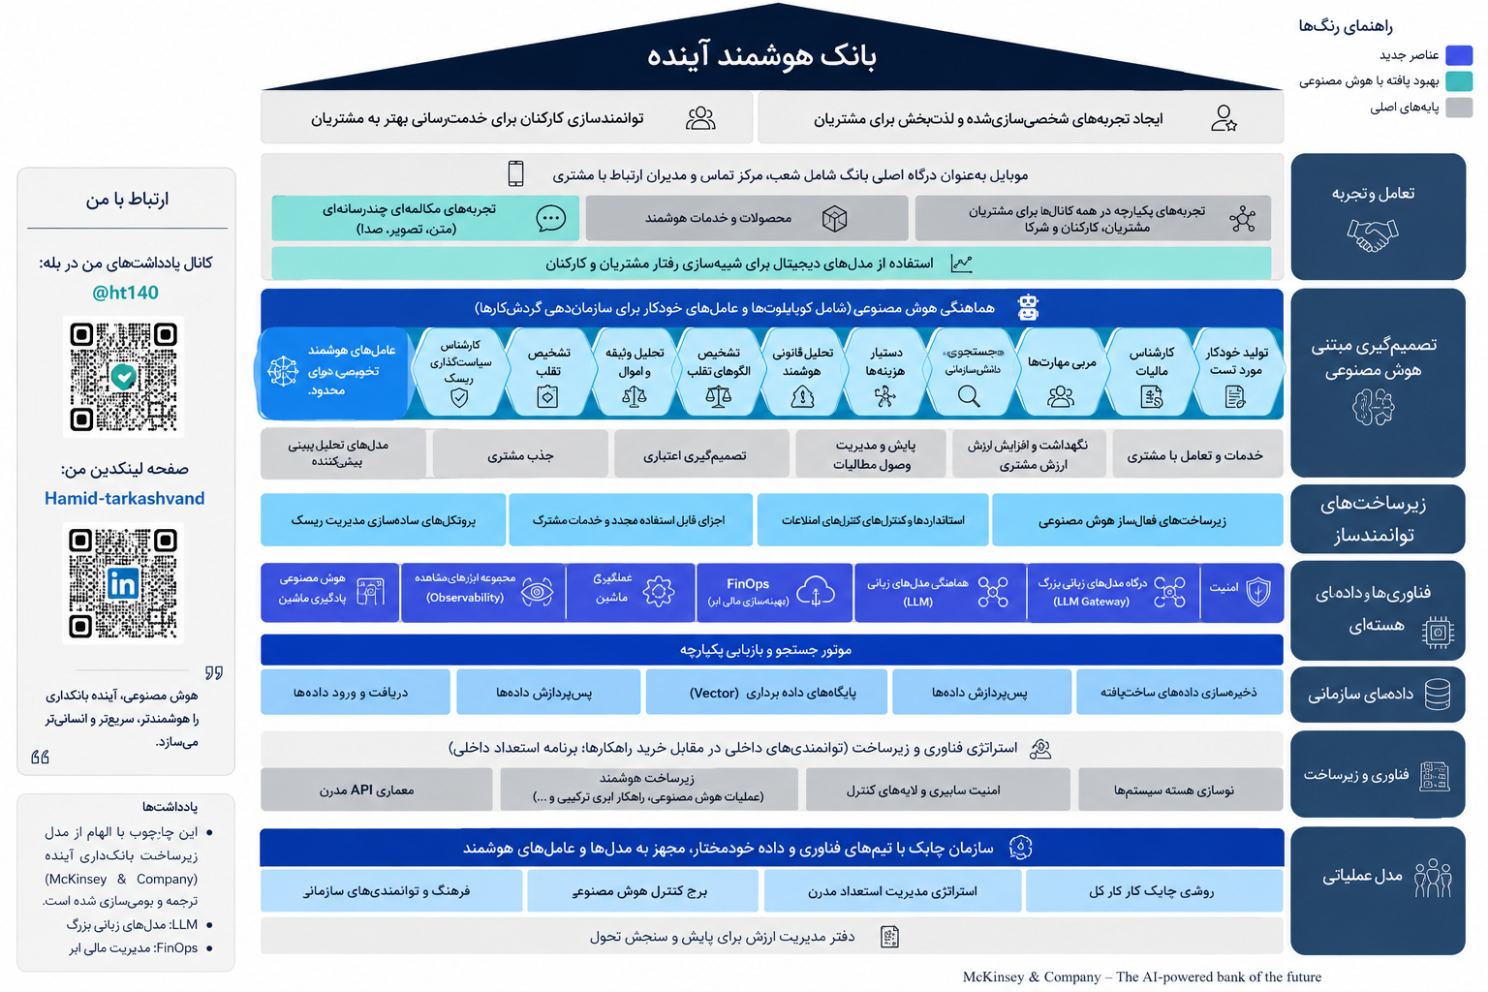
بانکداری آینده صرفاً بانکی نیست که یک چتبات هوشمند، اپلیکیشن بهتر یا چند مدل هوش مصنوعی در اختیار داشته باشد.
بانک هوشمند آینده، بانکی است که هوش مصنوعی در معماری کسبوکار، تصمیمگیری، داده، فناوری و مدل عملیاتی آن نهادینه شده باشد.
تصویری که در این یادداشت میبینید، یک چارچوب قابلتأمل برای درک همین تحول ارائه میکند؛ تحولی که از تجربه مشتری آغاز میشود اما در نهایت تمام سازمان را تحت تأثیر قرار میدهد.