→ همه اخبار
بانک هوشمند آینده؛ وقتی هوش مصنوعی از «ابزار» به «معماری کسبوکار» تبدیل میشود
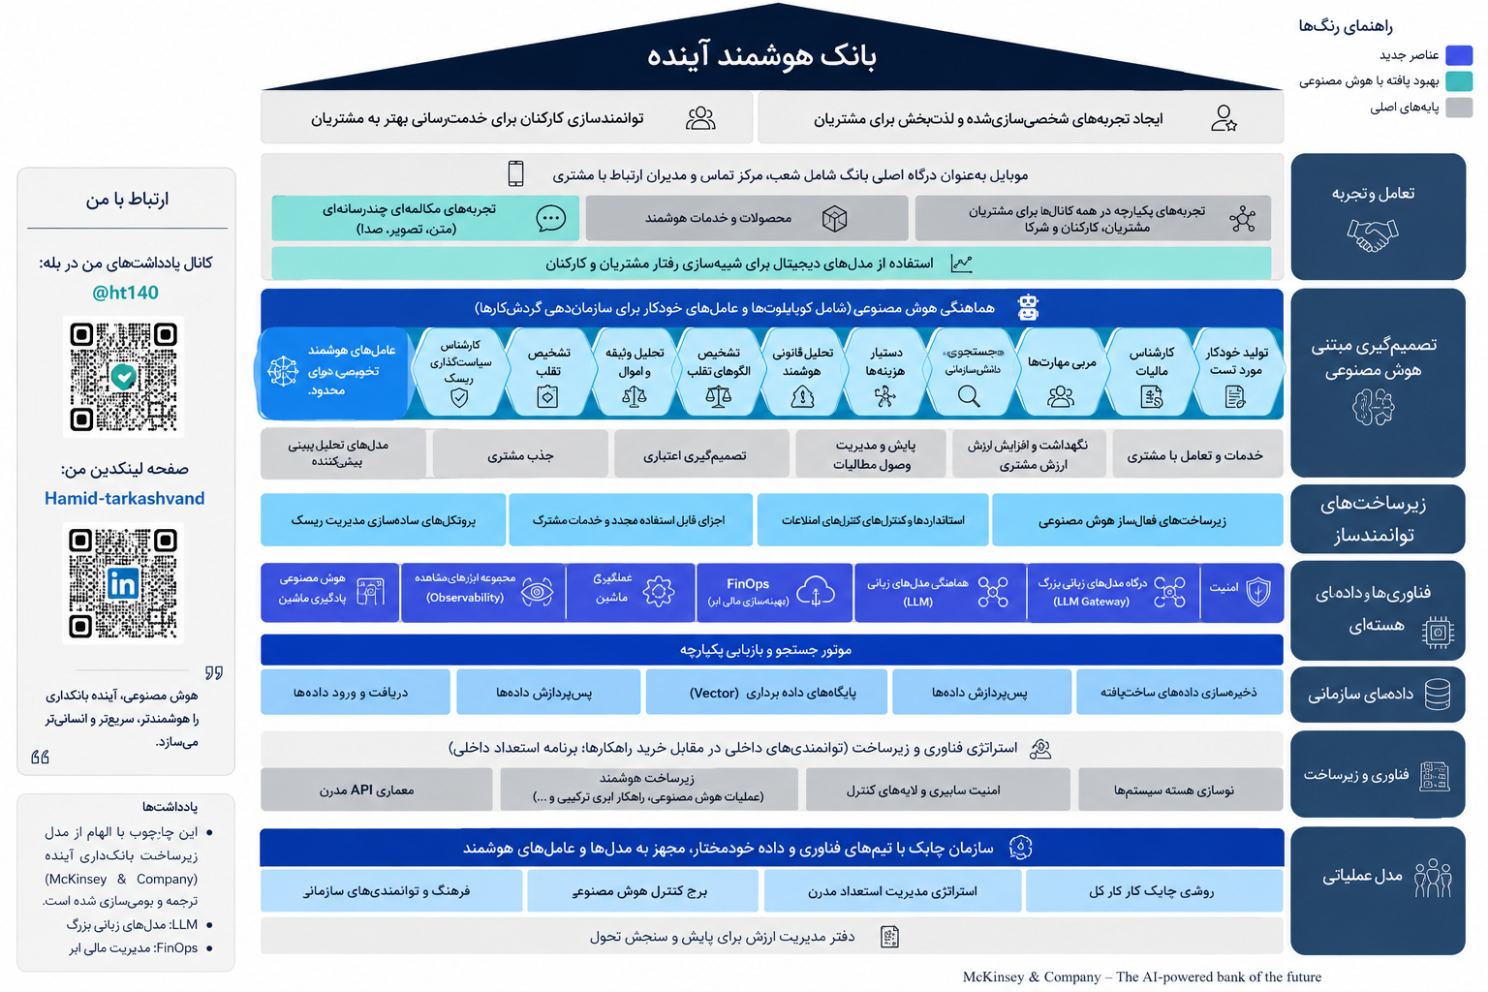
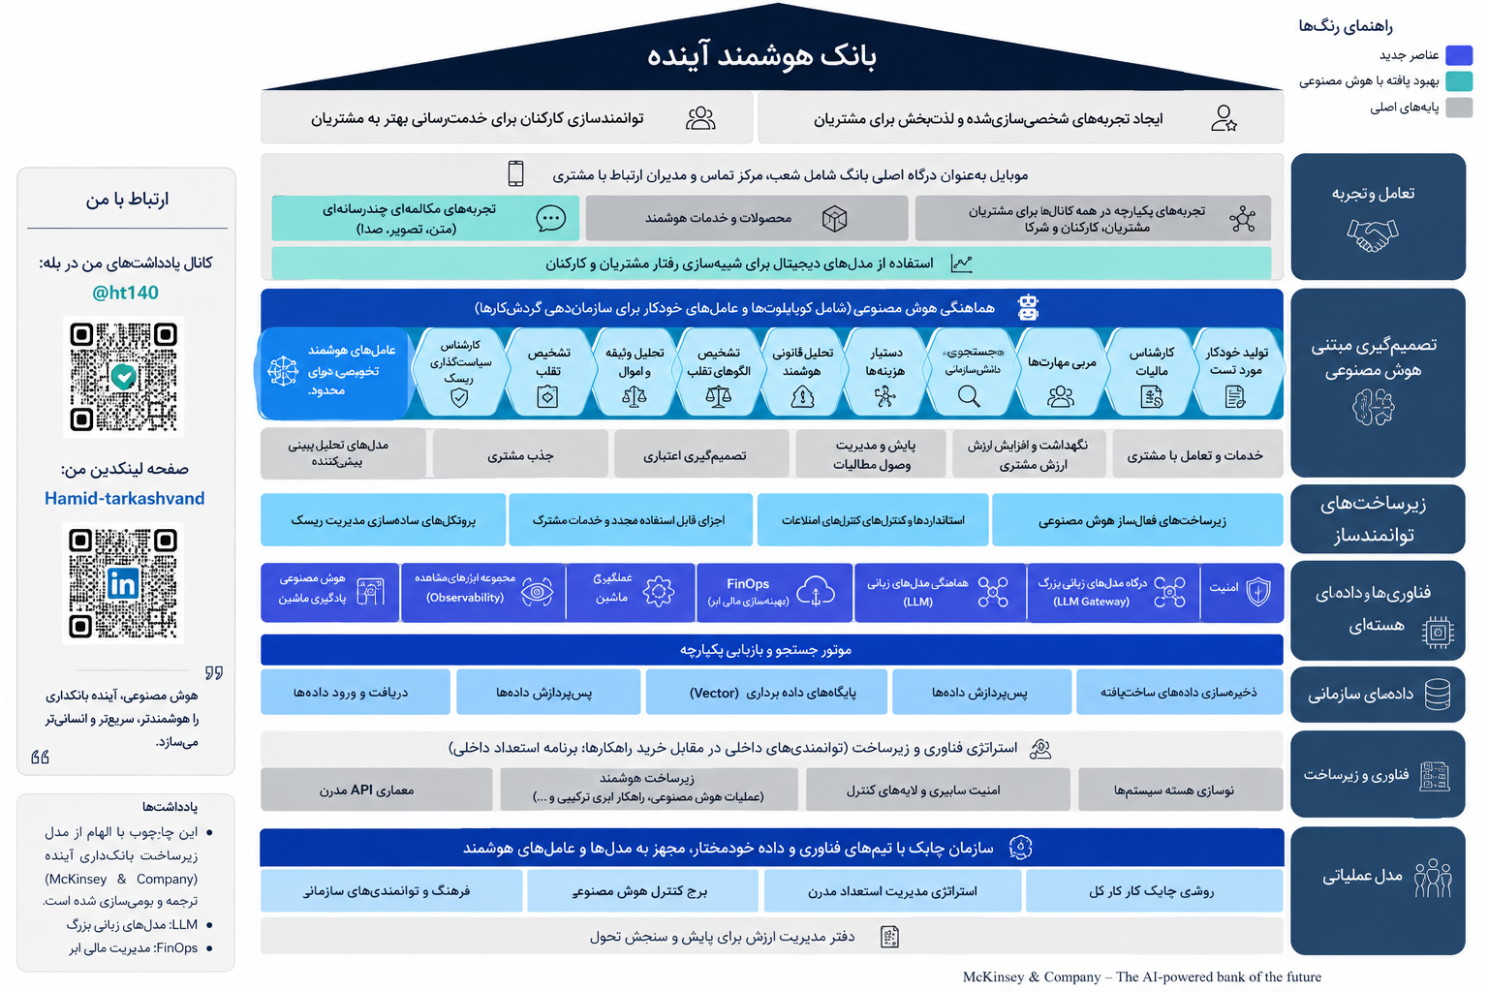
بانکداری آینده صرفاً بانکی نیست که یک چتبات هوشمند، اپلیکیشن بهتر یا چند مدل هوش مصنوعی در اختیار داشته باشد. بانک هوشمند آینده، بانکی است که هوش مصنوعی در معماری کسبوکار، تصمیمگیری، داده، فناوری و مدل عملیاتی آن نهادینه شده باشد. تصویری که در این یادداشت میبینید، یک چارچوب قابلتأمل برای درک همین تحول ارائه میکند؛ تحولی که از تجربه مشتری آغاز میشود اما در نهایت تمام سازمان را تحت تأثیر قرار میدهد.
۱. نقطه شروع؛ تجربه مشتری
در بانکداری سنتی، مشتری معمولاً باید خودش بانک را پیدا کند، خدمت موردنظرش را انتخاب کند و مراحل مختلف دریافت خدمت را طی کند.
اما در بانک هوشمند، نقطه شروع متفاوت است:
بانک باید مشتری را بشناسد، نیاز او را پیشبینی کند و تجربهای متناسب با شرایط او ارائه دهد.
این یعنی حرکت از:
«خدمت یکسان برای همه»
به:
«تجربه شخصیسازیشده برای هر مشتری».
در این معماری، موبایل تنها یک کانال بانکی نیست؛ بلکه میتواند دروازه ورود مشتری به مجموعهای از خدمات، محصولات و تعاملات هوشمند باشد.
تجربههای چندوجهی شامل متن، تصویر و صدا نیز مرز میان بانک و مشتری را تغییر میدهند.
۲. از اتوماسیون به تصمیمگیری هوشمند
مرحله بعدی، استفاده از هوش مصنوعی برای تصمیمگیری است.
بانک میتواند از عاملهای هوش مصنوعی برای وظایف تخصصی استفاده کند؛ از تحلیل ریسک و اعتبارسنجی گرفته تا تشخیص تقلب، تحلیل اسناد، تحلیل وثایق، خدمات حقوقی، مدیریت مالیاتی و حتی پشتیبانی از مدیران.
اما تفاوت مهم اینجاست:
هوش مصنوعی فقط پاسخ نمیدهد؛ میتواند در فرآیند تصمیمگیری مشارکت کند.
برای مثال:
• تشخیص احتمال تقلب
• پیشبینی ریزش مشتری
• پیشنهاد محصول مناسب
• ارزیابی اعتباری
• تحلیل رفتار مشتری
• پیشبینی نیازهای آینده
• بهینهسازی وصول مطالبات
• پیشنهاد فروش مکمل و متقاطع
در این نقطه، بانک از یک سازمان «واکنشی» به سازمانی «پیشبین» تبدیل میشود.
۳. عاملهای هوش مصنوعی؛ نسل جدید نیروی دیجیتال
یکی از مهمترین بخشهای معماری بانک آینده، AI Agents یا عاملهای هوش مصنوعی هستند.
عامل هوش مصنوعی با یک چتبات ساده تفاوت دارد.
چتبات معمولاً پاسخ میدهد؛ اما عامل میتواند:
درک کند → تصمیم بگیرد → برنامهریزی کند → اقدام کند → نتیجه را بررسی کند.
تصور کنید یک بانک دهها عامل تخصصی داشته باشد:
عامل تحلیل ریسک، عامل اعتبارسنجی، عامل تشخیص تقلب، عامل تحلیل اسناد، عامل حقوقی، عامل مالیاتی، عامل تحلیل وثیقه و دهها عامل دیگر.
در چنین ساختاری، سازمان به سمت یک نیروی کار ترکیبی انسان + هوش مصنوعی حرکت میکند.
۴. داده؛ سوخت بانک هوشمند
هیچ معماری هوشمندی بدون داده باکیفیت شکل نمیگیرد.
به همین دلیل، در لایه زیرین بانک آینده باید مجموعهای از قابلیتهای دادهای وجود داشته باشد:
• دریافت و ورود داده
• پیشپردازش داده
• پایگاههای داده برداری
• ذخیرهسازی دادههای ساختاریافته
• پسپردازش داده
• موتور جستوجو و بازیابی اطلاعات
این بخش اهمیت ویژهای دارد؛ زیرا مدلهای هوش مصنوعی بدون دسترسی کنترلشده به دادههای معتبر، ممکن است تصمیمهای نادرست تولید کنند.
بنابراین:
AI بدون Data Governance، یک ریسک سازمانی است؛ نه یک مزیت رقابتی.
۵. مدلهای زبانی بهتنهایی کافی نیستند
بانک آینده به یک مدل زبانی بزرگ واحد وابسته نخواهد بود.
معماری مناسب میتواند ترکیبی از:
LLM + مدلهای تخصصی + مدلهای کوچکتر + موتورهای تحلیلی + پایگاههای برداری + عاملهای هوش مصنوعی
باشد.
این همان جایی است که مفاهیمی مانند LLM Gateway، ارکستراسیون مدلها و Observability اهمیت پیدا میکنند.
هدف این نیست که «بزرگترین مدل» را انتخاب کنیم.
هدف این است که:
برای هر مسئله، مناسبترین مدل و مناسبترین معماری را انتخاب کنیم.
۶. امنیت و حاکمیت؛ شرط اصلی بانک هوشمند
بانک با دادههای حساس، تصمیمهای مالی و اعتماد عمومی سروکار دارد.
بنابراین توسعه هوش مصنوعی بدون حاکمیت مناسب میتواند خطرناک باشد.
بانک آینده باید از ابتدا برای مواردی مانند:
• امنیت داده
• کنترل دسترسی
• حریم خصوصی
• قابلیت ردیابی تصمیمها
• مدیریت ریسک مدل
• کنترل عاملهای هوش مصنوعی
• ممیزی خروجیها
• مدیریت خطا و سوگیری
• الزامات قانونی و نظارتی
چارچوب مشخص داشته باشد.
در واقع، AI Governance باید همزمان با AI Development شکل بگیرد، نه بعد از آن.
۷. تغییر مدل عملیاتی بانک
شاید مهمترین بخش این تحول، فناوری نباشد؛ بلکه Operating Model باشد.
اگر بانک هوش مصنوعی داشته باشد اما ساختار سازمانی، مهارت کارکنان، فرآیند تصمیمگیری و فرهنگ آن همان مدل سنتی باقی بماند، بخش بزرگی از ظرفیت AI بلااستفاده خواهد ماند.
بانک آینده به سمت تیمهای:
• کسبوکار
• فناوری
• داده
• هوش مصنوعی
• امنیت
• ریسک
• محصول
خواهد رفت که به شکل یکپارچه و چابک کار میکنند.
در چنین مدلی، سازمان باید بتواند بهسرعت:
ایده → آزمایش → یادگیری → مقیاسگذاری
را طی کند.
۸. مهمترین تغییر؛ از بانک محصولمحور به بانک هوشمند
در نهایت، تحول اصلی فقط دیجیتالیشدن خدمات بانکی نیست.
بانک آینده باید بتواند قبل از اینکه مشتری درخواست کند، نیاز او را تشخیص دهد.
یعنی:
از ارائه خدمت به پیشبینی نیاز
از پاسخگویی به اقدام هوشمند
از فرآیندمحوری به مشتریمحوری
از نیروی انسانی صرف به نیروی کار ترکیبی انسان و AI
و در نهایت:
از بانک دیجیتال به بانک هوشمند.
جمعبندی
بانک هوشمند آینده با خرید یک نرمافزار، اضافهکردن یک چتبات یا استفاده از یک مدل زبانی ساخته نمیشود.
این تحول به یک معماری یکپارچه نیاز دارد که در آن:
استراتژی + تجربه مشتری + هوش مصنوعی + عاملها + داده + زیرساخت + امنیت + مدل عملیاتی
در کنار یکدیگر طراحی شوند.
به نظر من، پرسش اصلی مدیران بانکی در سالهای آینده دیگر این نخواهد بود که:
«چگونه از هوش مصنوعی استفاده کنیم؟»
بلکه پرسش مهمتر این خواهد بود:
«چگونه سازمان خود را طوری بازطراحی کنیم که هوش مصنوعی به بخشی از DNA کسبوکار تبدیل شود؟»
این همان نقطهای است که تحول دیجیتال وارد مرحله جدیدی میشود.
✍️ حمید ترکاشوند
📌 صفحه لینکدین: Hamid Tarkashvand
📌 کانال «یادداشتهای من» در بله: @ht140
#هوش_مصنوعی #بانکداری_هوشمند #تحول_دیجیتال #AI #Banking #DigitalTransformation #AIAgents #DataGovernance #FutureOfBanking