→ همه اخبار
بانکداری باز؛ وقتی دادههای مالی، موتور نسل بعدی بانکداری میشوند
از مالکیت داده تا قدرت انتخاب مشتری؛ چرا Open Banking یکی از مهمترین تحولات صنعت مالی است؟ بانکداری در حال عبور از یک نقطه عطف تاریخی است. سالها مدل غالب این بود که بانک، مرکز اصلی نگهداری اطلاعات و ارائه خدمات مالی باشد و مشتری برای دریافت تقریباً هر خدمت، مستقیماً به بانک مراجعه کند.
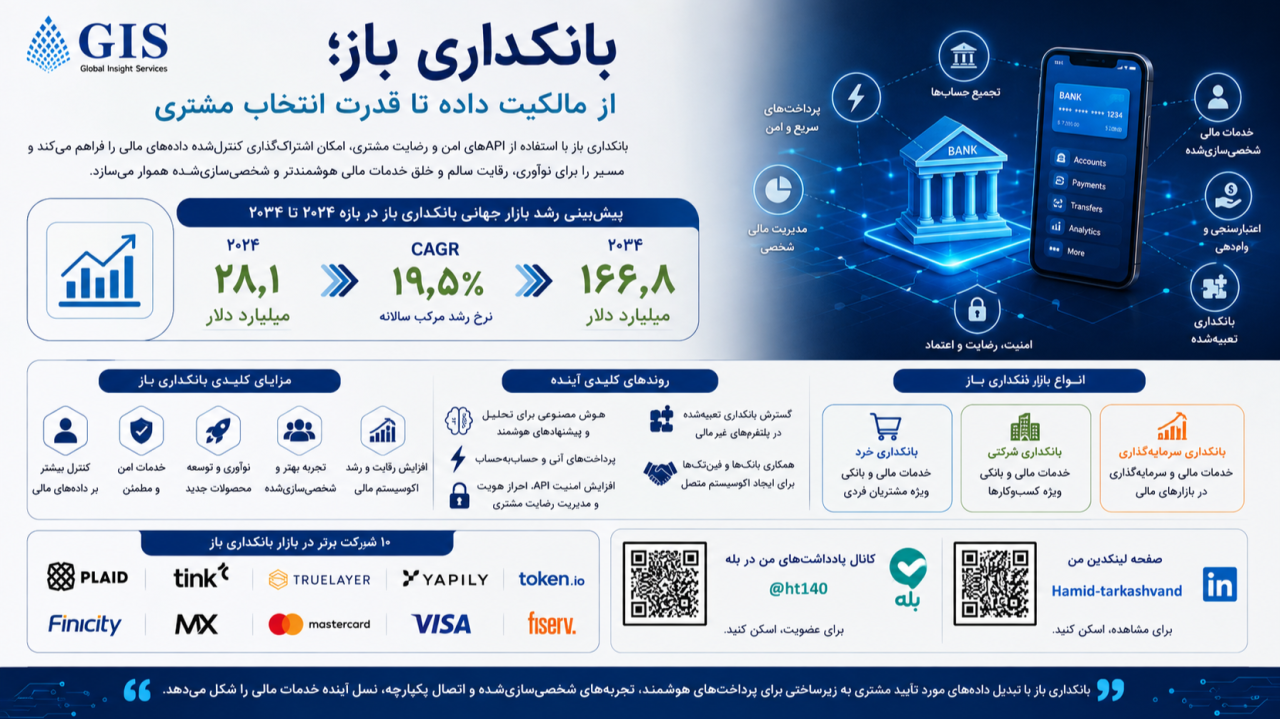
مشتری برای دریافت تقریباً هر خدمت، مستقیماً به بانک مراجعه کند.
اما امروز یک تغییر اساسی در حال شکلگیری است:
مشتری میخواهد کنترل بیشتری بر دادههای مالی خود داشته باشد و بتواند، با رضایت خودش، از این دادهها برای دریافت خدمات بهتر استفاده کند.
اینجاست که مفهوم بانکداری باز (Open Banking) اهمیت پیدا میکند.
بانکداری باز دقیقاً چیست؟
بانکداری باز مدلی است که در آن بانکها، با استفاده از فناوریهایی مانند APIهای امن و سازوکارهای مدیریت رضایت مشتری، امکان دسترسی کنترلشده ارائهدهندگان مجاز به برخی دادهها و خدمات مالی را فراهم میکنند.
در این مدل، مشتری صرفاً دریافتکننده خدمات نیست؛ بلکه نقش فعالتری در تعیین اینکه چه دادهای، برای چه منظوری و در اختیار چه سرویسی قرار گیرد، پیدا میکند.
این تغییر ساده به نظر میرسد، اما پیامدهای آن برای صنعت مالی بسیار عمیق است.
🔗 از بانکداری محصولمحور به بانکداری اکوسیستمی
یکی از مهمترین پیامدهای بانکداری باز، تغییر نگاه به بانک است.
در گذشته، رقابت عمدتاً بر سر محصول بود:
• چه بانکی حساب بهتری دارد؟
• کدام بانک تسهیلات بیشتری ارائه میدهد؟
• کدام بانک اپلیکیشن بهتری دارد؟
اما در اکوسیستم بانکداری باز، سؤال مهمتری مطرح میشود:
چه کسی میتواند بهترین تجربه مالی را برای مشتری ایجاد کند؟
پاسخ الزاماً یک بانک نیست.
ممکن است بانک، یک فینتک، یک پلتفرم تجارت الکترونیک یا حتی یک سرویس دیجیتال غیرمالی، بخشی از این تجربه را ارائه کند.
در نتیجه، مرز میان بانک، فینتک و پلتفرم دیجیتال در حال کمرنگشدن است.
📱 بانکداری باز چه خدماتی را ممکن میکند؟
کاربردهای بانکداری باز بسیار فراتر از مشاهده موجودی حساب است.
۱. تجمیع حسابها
مشتری میتواند اطلاعات مالی حسابهای مختلف خود را در یک محیط واحد مشاهده و مدیریت کند.
۲. پرداختهای حساببهحساب
پرداخت میتواند بدون وابستگی به مسیرهای سنتی کارت و با استفاده از زیرساختهای بانکی انجام شود.
۳. مدیریت مالی شخصی
با دسترسی مجاز به دادههای مالی، امکان تحلیل درآمد، هزینه، الگوی مصرف و وضعیت مالی مشتری فراهم میشود.
۴. اعتبارسنجی هوشمند
دادههای مالی مورد تأیید مشتری میتوانند به ایجاد مدلهای دقیقتر برای ارزیابی اعتبار کمک کنند.
۵. خدمات شخصیسازیشده
به جای ارائه یک محصول یکسان به همه مشتریان، میتوان خدمات متناسب با شرایط و نیاز هر فرد طراحی کرد.
۶. بانکداری تعبیهشده
خدمات مالی میتوانند مستقیماً در پلتفرمهایی ارائه شوند که در ظاهر یک کسبوکار مالی نیستند.
🤖 هوش مصنوعی؛ لایه هوشمند بانکداری باز
اگر API را مسیر اتصال دادهها بدانیم، هوش مصنوعی میتواند لایهای باشد که از این دادهها معنا استخراج میکند.
ترکیب بانکداری باز و هوش مصنوعی میتواند زمینه را برای خدماتی مانند این موارد فراهم کند:
• تحلیل هوشمند رفتار مالی
• شناسایی الگوهای هزینه
• پیشنهادهای مالی شخصیسازیشده
• تشخیص تراکنشهای مشکوک
• پیشبینی جریان نقدی
• کمک به تصمیمگیری مالی
اما یک اصل مهم وجود دارد:
داده بیشتر، الزاماً به معنای تصمیم بهتر نیست.
کیفیت داده، رضایت مشتری، امنیت، شفافیت الگوریتمها و نحوه استفاده از اطلاعات، به همان اندازه اهمیت دارند.
🛡️ اعتماد؛ مهمتر از فناوری
یکی از بزرگترین چالشهای بانکداری باز، فناوری نیست؛ اعتماد است.
مشتری باید بداند:
چه اطلاعاتی به اشتراک گذاشته میشود؟
چه کسی به اطلاعات دسترسی دارد؟
دسترسی برای چه مدت برقرار است؟
اطلاعات برای چه هدفی استفاده میشود؟
و آیا مشتری میتواند این دسترسی را لغو کند؟
بنابراین آینده بانکداری باز فقط با APIهای سریعتر و هوش مصنوعی قدرتمندتر ساخته نمیشود.
این آینده به امنیت، احراز هویت، مدیریت رضایت، توکنسازی، مقابله با تقلب و چارچوبهای قانونی شفاف نیز نیاز دارد.
📈 بازار بانکداری باز؛ یک فرصت بزرگ
بر اساس آمار ارائهشده در گزارش مورد اشاره، ارزش بازار جهانی بانکداری باز از ۲۸٫۱ میلیارد دلار در سال ۲۰۲۴ به ۱۶۶٫۸ میلیارد دلار تا سال ۲۰۳۴ پیشبینی شده است؛ معادل نرخ رشد مرکب سالانه حدود ۱۹٫۵ درصد.
این اعداد نشاندهنده یک نکته مهم هستند:
بانکداری باز دیگر صرفاً یک مفهوم فناورانه نیست؛ در حال تبدیلشدن به یک بازار و یک مدل کسبوکار جدی در صنعت خدمات مالی است.
البته ارقام پیشبینی بازار به روششناسی و منبع گزارش وابستهاند و برای تصمیمهای سرمایهگذاری یا استراتژیک باید با گزارش اصلی بررسی شوند.
🌐 چه روندهایی آینده را شکل خواهند داد؟
چند روند مهم احتمالاً نقش تعیینکنندهای در سالهای آینده خواهند داشت:
⚡ پرداختهای فوری
حرکت به سمت پرداختهای سریعتر و حساببهحساب.
🤖 هوش مصنوعی
تبدیل داده خام مالی به بینش و پیشنهاد قابل استفاده.
🔐 امنیت پیشرفته
افزایش اهمیت احراز هویت، توکنسازی و مدیریت دسترسی.
🌐 Embedded Finance
قرار گرفتن خدمات مالی در دل پلتفرمهای غیرمالی.
🔗 همکاری بانک و فینتک
حرکت از رقابت صرف به سمت همکاری و ساخت اکوسیستم.
🏦 بانک آینده چه شکلی خواهد داشت؟
شاید مهمترین سؤال این نباشد که:
«آیا بانکها دیجیتال خواهند شد؟»
چون این مرحله عملاً آغاز شده است.
سؤال مهمتر این است:
بانک در زندگی دیجیتال مشتری دقیقاً چه نقشی خواهد داشت؟
بانک آینده ممکن است دیگر فقط یک اپلیکیشن یا شعبه نباشد.
ممکن است خدمات بانکی در پسزمینه پلتفرمهایی قرار بگیرند که مشتری هر روز از آنها استفاده میکند؛ به شکلی که مشتری حتی بدون ورود مستقیم به اپلیکیشن بانک، خدمات مالی مورد نیاز خود را دریافت کند.
این همان جایی است که Open Banking با Embedded Finance، AI و Real-Time Payments به یکدیگر میرسند.
🎯 فرصت اصلی برای بانکها چیست؟
بانکهایی که بانکداری باز را صرفاً بهعنوان یک الزام فناوری ببینند، احتمالاً بخشی از فرصت اصلی را از دست خواهند داد.
نگاه استراتژیکتر این است که بانکداری باز را بهعنوان فرصتی برای:
ساخت اکوسیستم، توسعه محصولات جدید، افزایش رضایت مشتری، ایجاد درآمدهای جدید و تبدیلشدن به یک پلتفرم مالی ببینیم.
در چنین مدلی، API دیگر فقط یک ابزار فنی نیست.
API میتواند به یک کانال کسبوکار تبدیل شود.
🔮 جمعبندی: آینده متعلق به بانکهای متصل است
بانکداری باز در نهایت درباره یک API یا یک فناوری خاص نیست.
موضوع اصلی، تغییر رابطه میان مشتری، داده و ارائهدهنده خدمات مالی است.
در مدل جدید:
داده → با رضایت مشتری به اشتراک گذاشته میشود.
API → سازمانها و سرویسها را به یکدیگر متصل میکند.
هوش مصنوعی → داده را به بینش تبدیل میکند.
پرداختهای آنی → تجربه را سریعتر میکنند.
Embedded Finance → خدمات مالی را به زندگی روزمره وارد میکند.
و در مرکز همه این تحولات، یک اصل باید باقی بماند:
«مشتری باید مالک تصمیم درباره دادههای مالی خودش باقی بماند.»
اگر این اصل حفظ شود، بانکداری باز میتواند از یک تحول فناورانه فراتر برود و به زیرساخت نسل جدید خدمات مالی تبدیل شود.
💬 سؤال این شماره از خبرنامه
از نگاه شما، در پنج سال آینده کدام فناوری بیشترین تأثیر را بر صنعت بانکداری خواهد گذاشت؟
۱. هوش مصنوعی ۲. بانکداری باز و APIها ۳. پرداختهای آنی ۴. بانکداری تعبیهشده (Embedded Finance)
نظر شما میتواند شروع یک بحث تخصصی ارزشمند باشد.
📌 ارتباط با نویسنده
حمید ترکشوند
صفحه لینکدین من — Hamid-tarkashvand
یادداشتهای من در بله:
کانال یادداشتهای من — @ht140
#بانکداری_باز #بانکداری_دیجیتال #فینتک #هوش_مصنوعی #فناوری_مالی #تحول_دیجیتال #پرداخت_دیجیتال #OpenBanking #DigitalBanking #FinTech #AI #EmbeddedFinance
اما امروز یک تغییر اساسی در حال شکلگیری است:
مشتری میخواهد کنترل بیشتری بر دادههای مالی خود داشته باشد و بتواند، با رضایت خودش، از این دادهها برای دریافت خدمات بهتر استفاده کند.
اینجاست که مفهوم بانکداری باز (Open Banking) اهمیت پیدا میکند.
بانکداری باز دقیقاً چیست؟
بانکداری باز مدلی است که در آن بانکها، با استفاده از فناوریهایی مانند APIهای امن و سازوکارهای مدیریت رضایت مشتری، امکان دسترسی کنترلشده ارائهدهندگان مجاز به برخی دادهها و خدمات مالی را فراهم میکنند.
در این مدل، مشتری صرفاً دریافتکننده خدمات نیست؛ بلکه نقش فعالتری در تعیین اینکه چه دادهای، برای چه منظوری و در اختیار چه سرویسی قرار گیرد، پیدا میکند.
این تغییر ساده به نظر میرسد، اما پیامدهای آن برای صنعت مالی بسیار عمیق است.
🔗 از بانکداری محصولمحور به بانکداری اکوسیستمی
یکی از مهمترین پیامدهای بانکداری باز، تغییر نگاه به بانک است.
در گذشته، رقابت عمدتاً بر سر محصول بود:
• چه بانکی حساب بهتری دارد؟
• کدام بانک تسهیلات بیشتری ارائه میدهد؟
• کدام بانک اپلیکیشن بهتری دارد؟
اما در اکوسیستم بانکداری باز، سؤال مهمتری مطرح میشود:
چه کسی میتواند بهترین تجربه مالی را برای مشتری ایجاد کند؟
پاسخ الزاماً یک بانک نیست.
ممکن است بانک، یک فینتک، یک پلتفرم تجارت الکترونیک یا حتی یک سرویس دیجیتال غیرمالی، بخشی از این تجربه را ارائه کند.
در نتیجه، مرز میان بانک، فینتک و پلتفرم دیجیتال در حال کمرنگشدن است.
📱 بانکداری باز چه خدماتی را ممکن میکند؟
کاربردهای بانکداری باز بسیار فراتر از مشاهده موجودی حساب است.
۱. تجمیع حسابها
مشتری میتواند اطلاعات مالی حسابهای مختلف خود را در یک محیط واحد مشاهده و مدیریت کند.
۲. پرداختهای حساببهحساب
پرداخت میتواند بدون وابستگی به مسیرهای سنتی کارت و با استفاده از زیرساختهای بانکی انجام شود.
۳. مدیریت مالی شخصی
با دسترسی مجاز به دادههای مالی، امکان تحلیل درآمد، هزینه، الگوی مصرف و وضعیت مالی مشتری فراهم میشود.
۴. اعتبارسنجی هوشمند
دادههای مالی مورد تأیید مشتری میتوانند به ایجاد مدلهای دقیقتر برای ارزیابی اعتبار کمک کنند.
۵. خدمات شخصیسازیشده
به جای ارائه یک محصول یکسان به همه مشتریان، میتوان خدمات متناسب با شرایط و نیاز هر فرد طراحی کرد.
۶. بانکداری تعبیهشده
خدمات مالی میتوانند مستقیماً در پلتفرمهایی ارائه شوند که در ظاهر یک کسبوکار مالی نیستند.
🤖 هوش مصنوعی؛ لایه هوشمند بانکداری باز
اگر API را مسیر اتصال دادهها بدانیم، هوش مصنوعی میتواند لایهای باشد که از این دادهها معنا استخراج میکند.
ترکیب بانکداری باز و هوش مصنوعی میتواند زمینه را برای خدماتی مانند این موارد فراهم کند:
• تحلیل هوشمند رفتار مالی
• شناسایی الگوهای هزینه
• پیشنهادهای مالی شخصیسازیشده
• تشخیص تراکنشهای مشکوک
• پیشبینی جریان نقدی
• کمک به تصمیمگیری مالی
اما یک اصل مهم وجود دارد:
داده بیشتر، الزاماً به معنای تصمیم بهتر نیست.
کیفیت داده، رضایت مشتری، امنیت، شفافیت الگوریتمها و نحوه استفاده از اطلاعات، به همان اندازه اهمیت دارند.
🛡️ اعتماد؛ مهمتر از فناوری
یکی از بزرگترین چالشهای بانکداری باز، فناوری نیست؛ اعتماد است.
مشتری باید بداند:
چه اطلاعاتی به اشتراک گذاشته میشود؟
چه کسی به اطلاعات دسترسی دارد؟
دسترسی برای چه مدت برقرار است؟
اطلاعات برای چه هدفی استفاده میشود؟
و آیا مشتری میتواند این دسترسی را لغو کند؟
بنابراین آینده بانکداری باز فقط با APIهای سریعتر و هوش مصنوعی قدرتمندتر ساخته نمیشود.
این آینده به امنیت، احراز هویت، مدیریت رضایت، توکنسازی، مقابله با تقلب و چارچوبهای قانونی شفاف نیز نیاز دارد.
📈 بازار بانکداری باز؛ یک فرصت بزرگ
بر اساس آمار ارائهشده در گزارش مورد اشاره، ارزش بازار جهانی بانکداری باز از ۲۸٫۱ میلیارد دلار در سال ۲۰۲۴ به ۱۶۶٫۸ میلیارد دلار تا سال ۲۰۳۴ پیشبینی شده است؛ معادل نرخ رشد مرکب سالانه حدود ۱۹٫۵ درصد.
این اعداد نشاندهنده یک نکته مهم هستند:
بانکداری باز دیگر صرفاً یک مفهوم فناورانه نیست؛ در حال تبدیلشدن به یک بازار و یک مدل کسبوکار جدی در صنعت خدمات مالی است.
البته ارقام پیشبینی بازار به روششناسی و منبع گزارش وابستهاند و برای تصمیمهای سرمایهگذاری یا استراتژیک باید با گزارش اصلی بررسی شوند.
🌐 چه روندهایی آینده را شکل خواهند داد؟
چند روند مهم احتمالاً نقش تعیینکنندهای در سالهای آینده خواهند داشت:
⚡ پرداختهای فوری
حرکت به سمت پرداختهای سریعتر و حساببهحساب.
🤖 هوش مصنوعی
تبدیل داده خام مالی به بینش و پیشنهاد قابل استفاده.
🔐 امنیت پیشرفته
افزایش اهمیت احراز هویت، توکنسازی و مدیریت دسترسی.
🌐 Embedded Finance
قرار گرفتن خدمات مالی در دل پلتفرمهای غیرمالی.
🔗 همکاری بانک و فینتک
حرکت از رقابت صرف به سمت همکاری و ساخت اکوسیستم.
🏦 بانک آینده چه شکلی خواهد داشت؟
شاید مهمترین سؤال این نباشد که:
«آیا بانکها دیجیتال خواهند شد؟»
چون این مرحله عملاً آغاز شده است.
سؤال مهمتر این است:
بانک در زندگی دیجیتال مشتری دقیقاً چه نقشی خواهد داشت؟
بانک آینده ممکن است دیگر فقط یک اپلیکیشن یا شعبه نباشد.
ممکن است خدمات بانکی در پسزمینه پلتفرمهایی قرار بگیرند که مشتری هر روز از آنها استفاده میکند؛ به شکلی که مشتری حتی بدون ورود مستقیم به اپلیکیشن بانک، خدمات مالی مورد نیاز خود را دریافت کند.
این همان جایی است که Open Banking با Embedded Finance، AI و Real-Time Payments به یکدیگر میرسند.
🎯 فرصت اصلی برای بانکها چیست؟
بانکهایی که بانکداری باز را صرفاً بهعنوان یک الزام فناوری ببینند، احتمالاً بخشی از فرصت اصلی را از دست خواهند داد.
نگاه استراتژیکتر این است که بانکداری باز را بهعنوان فرصتی برای:
ساخت اکوسیستم، توسعه محصولات جدید، افزایش رضایت مشتری، ایجاد درآمدهای جدید و تبدیلشدن به یک پلتفرم مالی ببینیم.
در چنین مدلی، API دیگر فقط یک ابزار فنی نیست.
API میتواند به یک کانال کسبوکار تبدیل شود.
🔮 جمعبندی: آینده متعلق به بانکهای متصل است
بانکداری باز در نهایت درباره یک API یا یک فناوری خاص نیست.
موضوع اصلی، تغییر رابطه میان مشتری، داده و ارائهدهنده خدمات مالی است.
در مدل جدید:
داده → با رضایت مشتری به اشتراک گذاشته میشود.
API → سازمانها و سرویسها را به یکدیگر متصل میکند.
هوش مصنوعی → داده را به بینش تبدیل میکند.
پرداختهای آنی → تجربه را سریعتر میکنند.
Embedded Finance → خدمات مالی را به زندگی روزمره وارد میکند.
و در مرکز همه این تحولات، یک اصل باید باقی بماند:
«مشتری باید مالک تصمیم درباره دادههای مالی خودش باقی بماند.»
اگر این اصل حفظ شود، بانکداری باز میتواند از یک تحول فناورانه فراتر برود و به زیرساخت نسل جدید خدمات مالی تبدیل شود.
💬 سؤال این شماره از خبرنامه
از نگاه شما، در پنج سال آینده کدام فناوری بیشترین تأثیر را بر صنعت بانکداری خواهد گذاشت؟
۱. هوش مصنوعی ۲. بانکداری باز و APIها ۳. پرداختهای آنی ۴. بانکداری تعبیهشده (Embedded Finance)
نظر شما میتواند شروع یک بحث تخصصی ارزشمند باشد.
📌 ارتباط با نویسنده
حمید ترکشوند
صفحه لینکدین من — Hamid-tarkashvand
یادداشتهای من در بله:
کانال یادداشتهای من — @ht140
#بانکداری_باز #بانکداری_دیجیتال #فینتک #هوش_مصنوعی #فناوری_مالی #تحول_دیجیتال #پرداخت_دیجیتال #OpenBanking #DigitalBanking #FinTech #AI #EmbeddedFinance