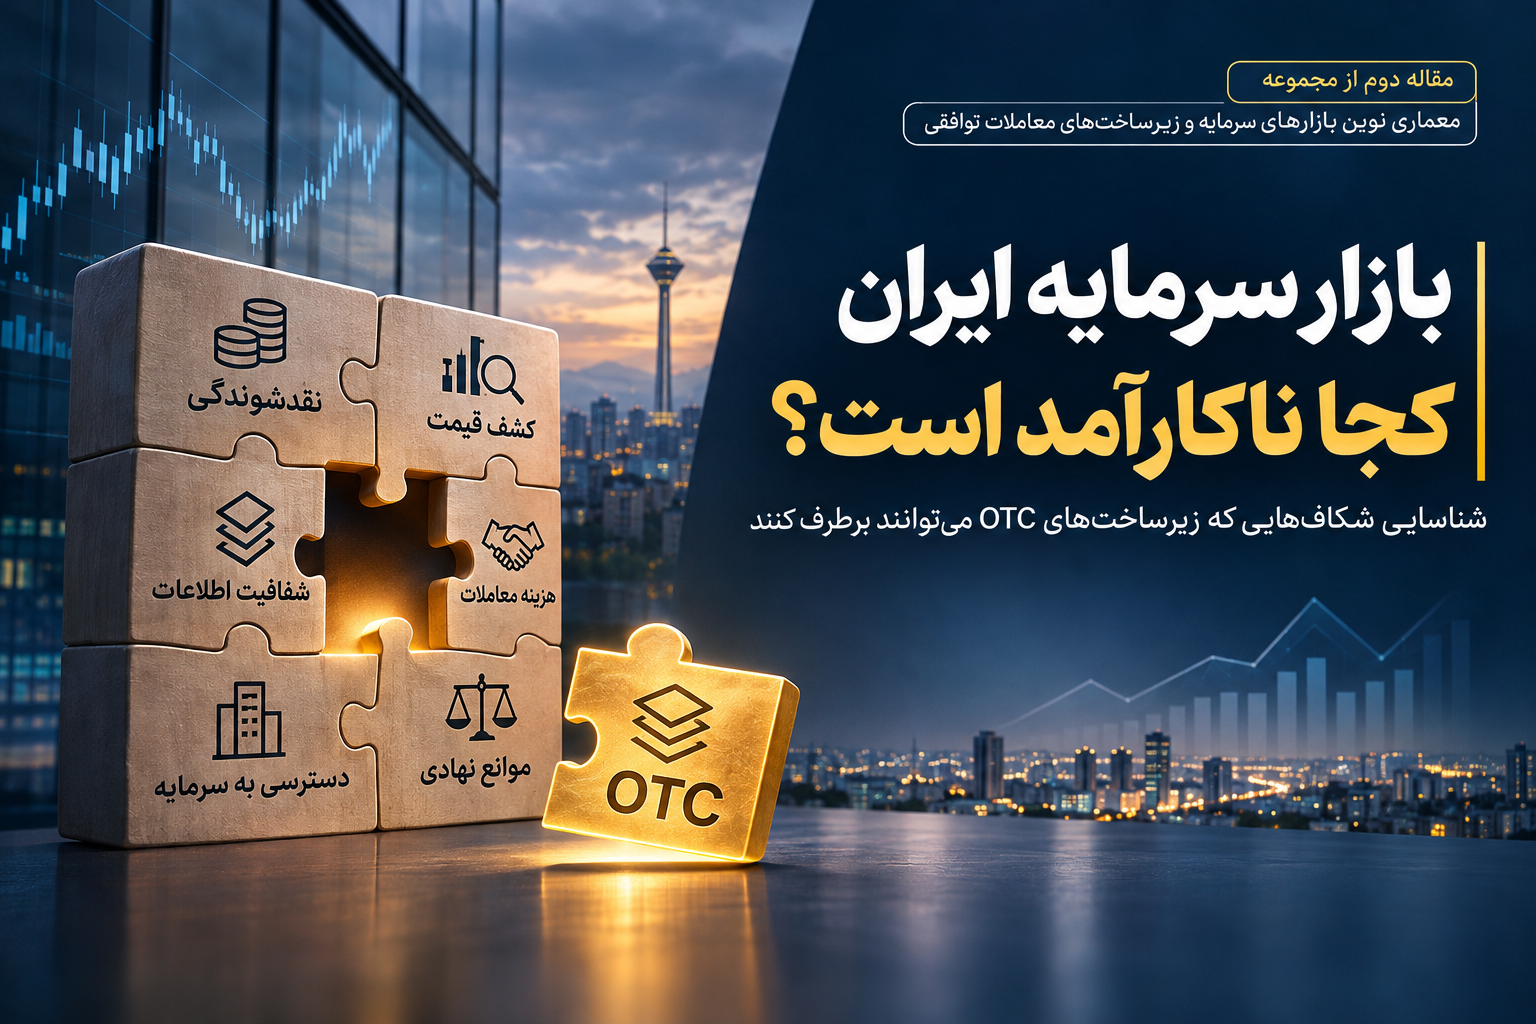
بازار سرمایه ایران کجا ناکارآمد است؟
بازار سرمایه ایران با وجود توسعه ابزارها و نهادهای مالی، همچنان با پرسشهایی بنیادین درباره نقدشوندگی داراییها، شفافیت اطلاعات، کشف قیمت و هزینه مبادلات مواجه است. آیا زیرساختهای معاملات توافقی (OTC) میتوانند بخشی از این شکافها را برطرف کنند؟ این مقاله با نگاهی به معماری بازارهای مالی، هفت حوزه ناکارآمدی بالقوه را بررسی کرده و ظرفیت فناوریهای نوین را برای افزایش کارایی و تسهیل جریان سرمایه تحلیل میکند.
فهرست مطالب
- شناسایی شکافهایی که زیرساختهای OTC میتوانند برطرف کنند
- چکیده
- مقدمه | وقتی بازار وجود دارد، اما معامله شکل نمیگیرد
- ۱. ناکارآمدی بازار سرمایه را چگونه باید تعریف کرد؟
- ۲. شکاف نخست: دارایی ارزشمند، اما فاقد نقدشوندگی کافی
- مثال: فروش یک بلوک سهام
- ۳. شکاف دوم: عدم تقارن اطلاعاتی و هزینه بالای ارزیابی
- زیرساخت OTC چه کمکی میکند؟
- ۴. شکاف سوم: ضعف کشف قیمت در داراییهای کممعامله
- ۵. شکاف چهارم: فاصله میان گردش معاملات و تأمین مالی بخش مولد
- ۶. شکاف پنجم: ناپیوستگی زنجیره خدمات سرمایهگذاری
- ۷. شکاف ششم: محدودیت دسترسی سرمایهگذاران به فرصتهای مناسب
- ۸. شکاف هفتم: محدودیت اعتماد و ریسکهای نهادی
- ۹. آیا تأسیس بازار OTC جدید همیشه به افزایش کارایی منجر میشود؟
- ۱۰. جایگاه حقوقی OTC در ایران؛ از تعریف قانونی تا امکان اجرا
- ۱۱. کدام ناکارآمدیها را میتوان با زیرساخت OTC کاهش داد؟
- ۱۲. فرصت کسبوکار در ایران؛ بازار جدید یا زیرساخت بازار؟
- مدل نخست: زیرساخت اطلاعات سرمایهگذاری
- مدل دوم: زیرساخت فناوری برای نهادهای مالی موجود
- مدل سوم: بازار معاملاتی رسمی تحت نظارت
- ۱۳. نقشه راه پیشنهادی؛ از شناسایی شکاف تا اعتبارسنجی اقتصادی
- نتیجهگیری | بازار سرمایه به معماری کارآمدتر نیاز دارد، نه الزاماً سامانههای بیشتر
- منابع و مآخذ
شناسایی شکافهایی که زیرساختهای OTC میتوانند برطرف کنند
مقاله دوم از مجموعه «معماری نوین بازارهای سرمایه و زیرساختهای معاملات توافقی»
چکیده
ناکارآمدی بازار سرمایه صرفاً در نوسانات شاخص، کمبود نقدینگی یا محدودیت ابزارهای معاملاتی خلاصه نمیشود. بخشی از ناکارآمدی میتواند در فاصله میان ارزش اقتصادی داراییها و قابلیت معامله آنها، عدم تقارن اطلاعاتی، هزینه بالای جستوجوی سرمایهگذار، ضعف کشف قیمت و ناپیوستگی فرایندهای مالی و حقوقی شکل بگیرد.
این مقاله با رویکردی تحلیلی، ظرفیت بازارهای خارج از بورس (OTC) را برای کاهش این اصطکاکها بررسی میکند و نشان میدهد چرا توسعه یک زیرساخت معاملاتی جدید، بدون شناخت دقیق مسئله و معماری نهادی بازار، الزاماً به افزایش کارایی منجر نخواهد شد.
مقدمه | وقتی بازار وجود دارد، اما معامله شکل نمیگیرد
فرض کنید یک هلدینگ صنعتی مالک ۳۰ درصد سهام شرکتی تولیدی است. این شرکت دارای تجهیزات، قراردادهای تجاری، نیروی انسانی متخصص و جریان درآمدی مشخص است. ارزش کارشناسی سهم هلدینگ نیز ۳۰۰ میلیارد تومان برآورد شده است.
هلدینگ تصمیم میگیرد برای تأمین منابع مورد نیاز یک سرمایهگذاری جدید، سهام خود را واگذار کند.
در طرف دیگر بازار، صندوقهای سرمایهگذاری و مجموعههای صنعتی وجود دارند که به دنبال خرید سهام شرکتهای دارای ظرفیت رشد هستند.
با وجود عرضه و تقاضای بالقوه، ممکن است معاملهای انجام نشود.
فروشنده نمیداند چگونه به تمام خریداران واجد شرایط دسترسی پیدا کند. خریدار نیز برای بررسی اطلاعات شرکت، ارزیابی ریسک و اطمینان از وضعیت حقوقی سهام به زمان و منابع قابل توجهی نیاز دارد.
حتی پس از شناسایی طرف معامله، اختلاف ارزشگذاری، پیچیدگی مذاکرات و فرایند انتقال مالکیت میتواند توافق را متوقف کند.
در چنین شرایطی، مسئله الزاماً فقدان دارایی یا سرمایه نیست.
مسئله، ناکارآمدی سازوکاری است که باید دارایی را به سرمایهگذار، اطلاعات را به تصمیم و مذاکره را به معامله تبدیل کند.
این مثال فرضی، نقطه آغاز تحلیل حاضر است.
بازار سرمایه ایران دارای بورسها، فرابورس، نهادهای مالی، سامانههای معاملاتی و مجموعهای از ابزارهای تأمین مالی است. بنابراین پرسش این نیست که آیا زیرساخت مالی وجود دارد؛ بلکه باید بررسی کرد کدام نیازهای واقعی سرمایهگذاران و بنگاهها همچنان با هزینه بالا یا کیفیت نامناسب پاسخ داده میشوند.
در این میان، بازارهای OTC یکی از گزینههای قابل مطالعه هستند؛ نه بهعنوان راهحل تمام مشکلات بازار سرمایه، بلکه بهعنوان بخشی از معماری احتمالی بازار.
۱. ناکارآمدی بازار سرمایه را چگونه باید تعریف کرد؟
در ادبیات اقتصاد مالی، کارایی بازار مفهومی چندبعدی است.
نخست، کارایی اطلاعاتی مطرح است؛ یعنی قیمت داراییها تا چه اندازه اطلاعات در دسترس را منعکس میکند.
دوم، کارایی معاملاتی اهمیت دارد؛ یعنی سرمایهگذار با چه سرعت، هزینه و میزان اثرگذاری بر قیمت میتواند دارایی خود را معامله کند.
سوم، کارایی تخصیصی مطرح است؛ یعنی منابع مالی تا چه اندازه به فعالیتهایی هدایت میشوند که با توجه به ریسک، بازده اقتصادی مناسبتری دارند.
چهارم، کارایی نهادی و عملیاتی اهمیت دارد؛ یعنی قواعد، نهادها و زیرساختهای بازار تا چه اندازه امکان انجام معاملات معتبر، رقابتی و قابل نظارت را فراهم میکنند.
این ابعاد به یکدیگر مرتبطاند، اما یکسان نیستند.
برای مثال، بازاری ممکن است سامانه ثبت سفارش بسیار سریعی داشته باشد، اما سرمایهگذار برای ارزیابی اطلاعات یک شرکت با دشواری مواجه شود.
همچنین ممکن است ارزش معاملات روزانه بالا باشد، اما بخش عمده این معاملات صرفاً انتقال مالکیت اوراق موجود باشد و منابع جدیدی به شرکتها وارد نکند.
بنابراین، نباید توسعه فناوری یا افزایش حجم معاملات را بهتنهایی معادل افزایش کارایی بازار سرمایه دانست.
برای بررسی دقیقتر، باید به جای تمرکز انحصاری بر شاخصهای کلان، زنجیره واقعی سرمایهگذاری و معامله را مطالعه کرد.
۲. شکاف نخست: دارایی ارزشمند، اما فاقد نقدشوندگی کافی
نقدشوندگی یکی از بنیادیترین ویژگیهای بازار مالی است.
دارایی نقدشونده، داراییای است که بتوان آن را در زمانی معقول، با هزینه قابل قبول و بدون اثر نامتناسب بر قیمت معامله کرد.
بااینحال، ارزش اقتصادی یک دارایی الزاماً به معنای نقدشوندگی آن نیست.
مثال: فروش یک بلوک سهام
فرض کنیم یک سهامدار قصد فروش ۲۵ درصد سهام یک شرکت صنعتی را دارد. ارزش کارشناسی این بلوک ۴۰۰ میلیارد تومان برآورد شده است.
پس از چند ماه مذاکره، سه سرمایهگذار پیشنهادهای زیر را ارائه میکنند:
خریدار اول: ۲۸۰ میلیارد تومان
خریدار دوم: ۳۲۰ میلیارد تومان
خریدار سوم: ۳۵۰ میلیارد تومان
ارزش کارشناسی مبنا: ۴۰۰ میلیارد تومان
این اختلاف لزوماً نشانه قیمتگذاری نادرست یا ناکارآمدی بازار نیست. ممکن است خریداران درباره ریسک شرکت، حقوق مالکیتی، قابلیت کنترل یا چشمانداز صنعت ارزیابی متفاوتی داشته باشند.
اما اگر فروشنده به دلیل نبود شبکه مناسبی از سرمایهگذاران، تنها به چند خریدار محدود دسترسی داشته باشد، ضعف ساختار معاملاتی میتواند بر شرایط معامله اثر بگذارد.
در چنین وضعیتی، یک زیرساخت OTC مجاز میتواند با شناسایی خریداران واجد شرایط، دریافت مظنه و مدیریت مذاکرات، هزینه جستوجو را کاهش دهد.
البته افزایش تعداد خریداران بالقوه، نقدشوندگی یا دستیابی به قیمت کارشناسی را تضمین نمیکند.
کارکرد واقعی OTC در اینجا، بهبود امکان دسترسی به تقاضا و کاهش اصطکاک معامله است؛ نه خلق ارزش اقتصادی از هیچ.
۳. شکاف دوم: عدم تقارن اطلاعاتی و هزینه بالای ارزیابی
یکی از موانع مهم معاملات سرمایهای، تفاوت اطلاعات در اختیار خریدار و فروشنده است.
فرض کنیم یک صندوق سرمایهگذاری قصد بررسی خرید سهام سه شرکت تجهیزات پزشکی را دارد.
شرکت اول صورتهای مالی حسابرسیشده و اطلاعات عملیاتی منظم ارائه میکند. شرکت دوم اطلاعات مالی پراکنده دارد و شرکت سوم درباره قراردادها، بدهیها و وضعیت مالکیت خود مستندات کاملی ارائه نکرده است.
صندوق برای بررسی هر شرکت ناچار است فرایند جداگانهای طراحی کند.
نتیجه این وضعیت میتواند افزایش هزینه بررسی، طولانیشدن تصمیمگیری و حتی انصراف از سرمایهگذاری باشد.
از منظر اقتصاد اطلاعات، این مسئله با مفهوم عدم تقارن اطلاعاتی و مسئله انتخاب نامساعد ارتباط دارد.
در بازارهایی که کیفیت اطلاعات داراییها متفاوت است، سرمایهگذار ممکن است به دلیل ناتوانی در تشخیص کیفیت واقعی، قیمت پایینتری پیشنهاد دهد یا از ورود به معامله خودداری کند.
زیرساخت OTC چه کمکی میکند؟
راهکار الزاماً ایجاد یک تابلوی معاملاتی جدید نیست.
میتوان یک زیرساخت اطلاعاتی ایجاد کرد که صورتهای مالی، ساختار مالکیت، تعهدات، وضعیت حقوقی، قراردادهای مهم و اطلاعات عملیاتی شرکتها را در قالبی استاندارد ارائه دهد.
اتاق داده مجازی، کنترل دسترسی، ثبت سوابق مشاهده اسناد و راستیآزمایی اطلاعات میتوانند اجزای چنین زیرساختی باشند.
البته استانداردسازی اطلاعات با تأیید صحت آنها متفاوت است. حسابرسی، مسئولیت ناشر و بررسی حرفهای همچنان ضروریاند.
در این مدل، ارزش اقتصادی پلتفرم پیش از انجام معامله ایجاد میشود؛ زیرا هزینه بررسی فرصتهای سرمایهگذاری را کاهش میدهد.
۴. شکاف سوم: ضعف کشف قیمت در داراییهای کممعامله
کشف قیمت یکی از مهمترین کارکردهای بازار سرمایه است.
در بازارهای دارای معاملات مستمر، قیمتها از تعامل تعداد زیادی سفارش خریدوفروش شکل میگیرند.
اما در داراییهایی که معاملات محدودی دارند، ممکن است آخرین قیمت معامله، تصویر دقیقی از شرایط فعلی بازار ارائه نکند.
برای مثال، آخرین معامله یک بلوک سهام ممکن است مربوط به هشت ماه قبل باشد؛ درحالیکه طی این مدت نرخ ارز، هزینه تولید، سودآوری و وضعیت بدهی شرکت تغییر کردهاند.
در این شرایط، دو مسئله وجود دارد.
از یکسو، قیمت تاریخی ممکن است دیگر نماینده شرایط فعلی نباشد. از سوی دیگر، ارزشگذاری کارشناسی نیز بدون مواجهه با تقاضای واقعی بازار، بهتنهایی قیمت قابل تحقق را مشخص نمیکند.
سازوکارهای OTC میتوانند از طریق دریافت مظنه از چند طرف مستقل، مذاکره رقابتی و ثبت اطلاعات معاملات، به کشف قیمت کمک کنند.
اما یک معامله توافقی منفرد الزاماً قیمت مرجع معتبر ایجاد نمیکند.
کیفیت کشف قیمت به تعداد مشارکتکنندگان، استقلال پیشنهادها، شفافیت اطلاعات و عمق بازار وابسته است.
بنابراین، مسئله اصلی صرفاً انتشار قیمت نیست؛ بلکه کیفیت فرایندی است که قیمت در آن شکل میگیرد.
۵. شکاف چهارم: فاصله میان گردش معاملات و تأمین مالی بخش مولد
یکی از مهمترین خطاهای تحلیلی در ارزیابی بازار سرمایه، یکسان دانستن افزایش ارزش معاملات با افزایش تأمین مالی بنگاههاست.
فرض کنیم یک شرکت دانشبنیان برای توسعه خط تولید به ۲۰۰ میلیارد تومان سرمایه جدید نیاز دارد.
اگر سهامدار فعلی، بخشی از سهام خود را به ارزش ۲۰۰ میلیارد تومان بفروشد، وجه معامله اصولاً به فروشنده تعلق میگیرد. شرکت از این معامله منابع جدیدی دریافت نمیکند.
اما اگر شرکت با رعایت مقررات افزایش سرمایه دهد و سهام جدید منتشر کند، منابع حاصل میتواند در اختیار شرکت قرار گیرد.
این تفاوت، مرز میان بازار اولیه و بازار ثانویه است.
بااینحال، نباید نقش بازار ثانویه را در تأمین مالی نادیده گرفت. سرمایهگذاری که هنگام ورود، امکان خروج آینده را نیز ارزیابی میکند، ممکن است در صورت وجود بازار ثانویه کارآمد، تمایل بیشتری به سرمایهگذاری اولیه داشته باشد.
بنابراین، نقدشوندگی میتواند بهصورت غیرمستقیم بر هزینه سرمایه و جذابیت تأمین مالی اثر بگذارد.
اما این رابطه قطعی نیست و به شرایط بازار بستگی دارد.
از منظر سیاستگذاری، پرسش مهم این است که توسعه زیرساختهای مالی چگونه میتواند علاوه بر افزایش قابلیت معامله داراییها، به بهبود دسترسی بنگاههای مولد به منابع سرمایهای کمک کند.
بازار ثانویه کارآمد، مکمل تأمین مالی اولیه است؛ نه جایگزین آن.
۶. شکاف پنجم: ناپیوستگی زنجیره خدمات سرمایهگذاری
معاملات سرمایهای معمولاً حاصل فعالیت مجموعهای از بازیگران تخصصی هستند.
شرکت سرمایهپذیر، سهامدار، مشاور مالی، حسابرس، ارزشگذار، مشاور حقوقی، نهاد مالی و سرمایهگذار هرکدام بخشی از فرایند را مدیریت میکنند.
اما اگر میان این بازیگران هماهنگی کافی وجود نداشته باشد، مجموع فرایند میتواند پرهزینه و زمانبر شود.
فرض کنیم یک هلدینگ قصد واگذاری سه شرکت زیرمجموعه خود را دارد.
برای هر واگذاری، اسناد از ابتدا جمعآوری میشوند، مذاکرات از طریق مکاتبات پراکنده پیش میروند و هر سرمایهگذار درخواستهای اطلاعاتی مشابهی مطرح میکند.
در این وضعیت، ناکارآمدی الزاماً ناشی از عملکرد ضعیف یک بازیگر نیست؛ بلکه میتواند حاصل هزینه بالای هماهنگی میان بازیگران باشد.
از منظر اقتصاد نهادی، این مسئله با مفهوم هزینه مبادله ارتباط دارد.
یک زیرساخت دیجیتال میتواند با ایجاد پرونده مشترک معامله، کنترل دسترسی به اسناد، مدیریت پیشنهادها و ثبت مراحل مذاکره، بخشی از این هزینه را کاهش دهد.
چنین پلتفرمی لزوماً نباید خود مجری معامله اوراق بهادار باشد. ممکن است ارزش اصلی آن در هماهنگکردن فعالیت نهادهای موجود شکل بگیرد.
در این مدل، نوآوری به معنای حذف واسطههای تخصصی نیست؛ بلکه به معنای کاهش هزینه همکاری میان آنها است.
۷. شکاف ششم: محدودیت دسترسی سرمایهگذاران به فرصتهای مناسب
وجود فرصت سرمایهگذاری و وجود سرمایهگذار، بهتنهایی برای شکلگیری معامله کافی نیست.
باید سازوکاری وجود داشته باشد که فرصت مناسب را به سرمایهگذار متناسب با آن متصل کند.
برای مثال، یک شرکت تولیدکننده تجهیزات آزمایشگاهی ممکن است به دنبال سرمایهگذار راهبردی باشد؛ سرمایهگذاری که علاوه بر منابع مالی، به شبکه توزیع، دانش صنعتی یا بازارهای صادراتی دسترسی داشته باشد.
در مقابل، یک صندوق مالی ممکن است صرفاً به بازده سرمایهگذاری و امکان خروج توجه کند.
اگر این دو نوع سرمایهگذار بدون تفکیک در یک فهرست عمومی قرار گیرند، احتمال شکلگیری مذاکرات نامتناسب افزایش مییابد.
یک زیرساخت تخصصی میتواند فرصتها را بر اساس صنعت، اندازه سرمایهگذاری، مرحله توسعه، افق زمانی، نوع مشارکت و ویژگیهای سرمایهگذار طبقهبندی کند.
اما معرفی فرصت سرمایهگذاری و ارائه خدمات واسطهگری مالی از نظر حقوقی یکسان نیستند. دامنه فعالیت پلتفرم باید با مقررات مربوط تطبیق داده شود.
ارزش اقتصادی چنین زیرساختی در افزایش تعداد ارتباطات نیست؛ در افزایش کیفیت ارتباطات سرمایهگذاری است.
۸. شکاف هفتم: محدودیت اعتماد و ریسکهای نهادی
همه ناکارآمدیهای بازار سرمایه منشأ فناورانه ندارند.
نااطمینانی اقتصادی، کیفیت حکمرانی شرکتی، ثبات مقررات، حقوق مالکیت و امکان اجرای تعهدات از عوامل مهم تصمیمگیری سرمایهگذاران هستند.
گزارش بانک جهانی درباره اقتصاد ایران در بهار ۲۰۲۴ نشان میدهد که بازار سهام در سال مالی ۲۰۲۳/۲۰۲۴ از نااطمینانیهای اقتصادی و ژئوپلیتیکی تأثیر پذیرفته بود. این گزارش همچنین به اثر کنترل قیمتها، تحریمها و شرایط اقتصادی بر عملکرد شرکتها اشاره میکند.
این یافتهها مربوط به دوره تاریخی مشخصی هستند و برای توصیف وضعیت آبان ۱۴۰۵ باید با دادههای جدید تکمیل شوند.
بااینحال، یک نتیجه تحلیلی روشن است: اگر سرمایهگذار به کیفیت اطلاعات، حقوق مالکیت یا اجرای تعهدات اطمینان نداشته باشد، افزایش سرعت ثبت سفارش مشکل اصلی او را حل نمیکند.
ازاینرو، توسعه OTC باید مکمل اصلاحات نهادی باشد، نه جایگزین آن.
۹. آیا تأسیس بازار OTC جدید همیشه به افزایش کارایی منجر میشود؟
خیر.
یکی از مخاطرات توسعه مراکز معاملاتی جدید، پراکندگی نقدینگی است.
فرض کنیم یک ورقه بهادار در بازار موجود، تعداد محدودی خریدار و فروشنده دارد. اکنون سامانه دیگری نیز برای معامله همان ورقه ایجاد میشود.
اگر سفارشها میان دو مرکز تقسیم شوند و اطلاعات آنها بهدرستی تجمیع نشود، ممکن است طرفهای معامله تصویر ناقصی از تقاضا و عرضه داشته باشند.
در این شرایط، هزینه جستوجو و اختلاف قیمتهای پیشنهادی ممکن است افزایش یابد.
سازمان بینالمللی کمیسیونهای اوراق بهادار (IOSCO) در گزارش Transparency and Market Fragmentation توضیح میدهد که رقابت میان مراکز معاملاتی میتواند مزایایی داشته باشد، اما پراکندگی اطلاعات و نقدینگی نیز ممکن است به کیفیت کشف قیمت آسیب بزند.
بنابراین، تأسیس بازار جدید تنها زمانی توجیه دارد که نسبت به گزینههای موجود، ارزش افزوده قابل اندازهگیری ایجاد کند.
گاهی توسعه خدمات اطلاعاتی، اتصال سامانههای موجود یا ایجاد زیرساخت فناوری برای نهادهای دارای مجوز میتواند از ایجاد یک بازار مستقل مؤثرتر باشد.
۱۰. جایگاه حقوقی OTC در ایران؛ از تعریف قانونی تا امکان اجرا
مفهوم بازار خارج از بورس در قانون بازار اوراق بهادار جمهوری اسلامی ایران مصوب ۱۳۸۴ به رسمیت شناخته شده است.
مطابق بند ۸ ماده یک این قانون، بازار خارج از بورس شبکهای الکترونیکی یا غیرالکترونیکی است که معاملات اوراق بهادار در آن بر پایه مذاکره انجام میشود.
همچنین ماده ۲۸ قانون، تأسیس بورسها، بازارهای خارج از بورس و نهادهای مالی مشمول قانون را منوط به ثبت نزد سازمان بورس و فعالیت تحت نظارت آن میداند.
بنابراین، وجود تعریف قانونی OTC به معنای امکان راهاندازی آزادانه یک بازار معاملاتی خصوصی نیست.
برای طراحی هر پلتفرم باید میان خدمات اطلاعاتی، مدیریت اسناد، معرفی فرصت سرمایهگذاری، مشاوره مالی، دریافت سفارش و اجرای معامله تفاوت قائل شد.
همچنین ماهیت دارایی اهمیت دارد. سهام شرکتهای سهامی خاص، اوراق بهادار ثبتشده، ابزارهای بدهی و سایر حقوق مالی الزاماً مشمول یک نظام واحد عرضه و معامله نیستند.
ازاینرو، نخستین اقدام در طراحی چنین کسبوکاری باید تهیه ماتریس حقوقی خدمات، مشتریان و داراییهای هدف باشد.
۱۱. کدام ناکارآمدیها را میتوان با زیرساخت OTC کاهش داد؟
دشواری یافتن خریدار: ایجاد شبکه سرمایهگذاران و دریافت مظنه میتواند هزینه جستوجو را کاهش دهد؛ اما تقاضای واقعی را تضمین نمیکند.
اطلاعات پراکنده: اتاق داده و استانداردسازی اطلاعات میتواند فرایند ارزیابی را تسهیل کند؛ اما صحت اطلاعات همچنان نیازمند راستیآزمایی است.
ضعف کشف قیمت: مظنههای رقابتی و ثبت اطلاعات معاملات میتوانند به کشف قیمت کمک کنند؛ اما بازار کمعمق همچنان با عدم قطعیت مواجه است.
هزینه بالای مذاکره: مدیریت دیجیتال فرایند معامله میتواند هزینه عملیاتی را کاهش دهد؛ اما الزامات حقوقی باقی میمانند.
دشواری خروج سرمایهگذار: دسترسی به بازار ثانویه مجاز میتواند شرایط خروج را بهبود دهد؛ اما نقدشوندگی قطعی ایجاد نمیکند.
محدودیت دسترسی به فرصتها: شبکه تخصصی سرمایهگذاری میتواند کیفیت ارتباط میان شرکت و سرمایهگذار را افزایش دهد؛ مشروط بر آنکه فعالیت در چارچوب مقررات انجام شود.
نااطمینانی اقتصادی: زیرساخت OTC تأثیر مستقیمی بر بسیاری از عوامل کلان ندارد و این حوزه نیازمند اقدامات اقتصادی و نهادی است.
این تفکیک نشان میدهد که ظرفیت OTC بیشتر در کاهش اصطکاکهای اطلاعاتی و معاملاتی قرار دارد.
۱۲. فرصت کسبوکار در ایران؛ بازار جدید یا زیرساخت بازار؟
از منظر توسعه کسبوکار، سه مدل قابل مطالعه است.
مدل نخست: زیرساخت اطلاعات سرمایهگذاری
در این مدل، پلتفرم خدمات استانداردسازی اطلاعات، اتاق داده، ارزیابی اولیه و ابزارهای تحلیل را به مشتریان نهادی ارائه میکند.
درآمد میتواند از اشتراک، قراردادهای نرمافزاری و خدمات تخصصی حاصل شود.
مدل دوم: زیرساخت فناوری برای نهادهای مالی موجود
در این مدل، شرکت فناوری سامانههای مدیریت مذاکره، درخواست مظنه، گردش کار معاملات و یکپارچهسازی اطلاعات را برای نهادهای دارای مجوز توسعه میدهد.
مزیت احتمالی این مدل، تمرکز بر مشتریان مشخص و امکان اعتبارسنجی درآمد از طریق قراردادهای B2B است.
مدل سوم: بازار معاملاتی رسمی تحت نظارت
در این مدل، هدف ایجاد یا بهرهبرداری از ساختار معاملاتی در چارچوب مقررات و مجوزهای لازم است.
این مسیر با الزامات حقوقی، نظارتی، سرمایهای و عملیاتی بیشتری همراه خواهد بود.
انتخاب میان این مدلها نباید صرفاً بر اساس جذابیت فناوری یا ظرفیت نظری بازار انجام شود؛ بلکه باید نتیجه مطالعه تقاضا، امکان قانونی و اقتصاد کسبوکار باشد.
۱۳. نقشه راه پیشنهادی؛ از شناسایی شکاف تا اعتبارسنجی اقتصادی
برای تبدیل این تحلیل به پروژه سرمایهگذاری، پیشنهاد میشود یک مطالعه امکانسنجی مرحلهای انجام شود.
مرحله نخست: شناخت تقاضا
مصاحبه با صندوقها، هلدینگها، کارگزاریها، مشاوران مالی و شرکتهای متقاضی سرمایهگذاری برای شناسایی مشکلات واقعی.
مرحله دوم: تحلیل معاملات
بررسی نمونههایی از معاملات تکمیلشده و ناموفق برای اندازهگیری زمان معامله، هزینه بررسی، تعداد مذاکرات و دلایل شکست.
مرحله سوم: بررسی حقوقی
طبقهبندی خدمات پیشنهادی، تعیین الزامات مجوز و بررسی محدودیتهای قانونی داراییهای هدف.
مرحله چهارم: اجرای نمونه اولیه
راهاندازی یک پایلوت محدود با مشتریان مشخص و ارزیابی میزان استفاده واقعی، صرفهجویی اقتصادی و تمایل به پرداخت.
شاخص اصلی موفقیت این نمونه نباید تعداد کاربران ثبتنامشده باشد؛ بلکه باید ارزش اقتصادی ایجادشده برای مشتری اندازهگیری شود.
نتیجهگیری | بازار سرمایه به معماری کارآمدتر نیاز دارد، نه الزاماً سامانههای بیشتر
بازار سرمایه زمانی کارآمد است که بتواند داراییها، اطلاعات، سرمایهگذاران و فرایندهای قانونی را با هزینه مناسب به یکدیگر متصل کند.
بخشی از شکافهای احتمالی بازار سرمایه ایران ممکن است در نقدشوندگی برخی داراییها، کیفیت اطلاعات، کشف قیمت، هزینه مذاکرات و ناپیوستگی خدمات مالی شکل گرفته باشد.
زیرساختهای OTC میتوانند در کاهش بخشی از این اصطکاکها نقش داشته باشند؛ اما نه تمام آنها.
توسعه چنین زیرساختهایی باید بر مبنای مسئله واقعی، دادههای قابل اندازهگیری، تقاضای معتبر و الزامات قانونی انجام شود.
ممکن است نتیجه مطالعه، ضرورت ایجاد یک بازار معاملاتی جدید باشد. ممکن است توسعه زیرساخت مشترک برای نهادهای مالی موجود توجیه بیشتری داشته باشد. حتی ممکن است مشخص شود مسئله اصلی در حوزهای خارج از فناوری معاملات قرار دارد.
آنچه اهمیت دارد، پرهیز از طراحی راهحل پیش از شناخت مسئله است.
آینده بازار سرمایه ایران را صرفاً تعداد تابلوها و سامانههای معاملاتی تعیین نمیکند؛ بلکه کیفیت معماریای تعیین میکند که ارزش اقتصادی را به امکان معامله، اطلاعات را به اعتماد و منابع مالی را به سرمایهگذاری مولد تبدیل میکند.
پرسش راهبردی این است:
آیا بازار سرمایه ایران به بازارهای بیشتری نیاز دارد، یا به اتصال هوشمندتر، شفافتر و کارآمدتر میان بازارها و نهادهایی که امروز در اختیار دارد؟
منابع و مآخذ
۱. سازمان بینالمللی کمیسیونهای اوراق بهادار (IOSCO)، گزارش Transparency and Market Fragmentation، سال ۲۰۰۱.
https://www.iosco.org/library/pubdocs/pdf/IOSCOPD124.pdf
۲. بانک جهانی، گزارش Iran Economic Monitor، بهار ۲۰۲۴.
https://www.worldbank.org/en/country/iran/publication/iran-economic-monitor
۳. قانون بازار اوراق بهادار جمهوری اسلامی ایران، مصوب ۱۳۸۴، مواد ۱ و ۲۸.
۴. OTC Markets Group، گزارش سالانه ۲۰۲۵.
توضیح: مثالهای عددی این مقاله فرضیاند. شکافهای معرفیشده، فرضیههای قابل بررسی برای بازار سرمایه ایران هستند و اثبات میزان و گستردگی آنها نیازمند دادههای معاملاتی و پژوهش میدانی بهروز است.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.