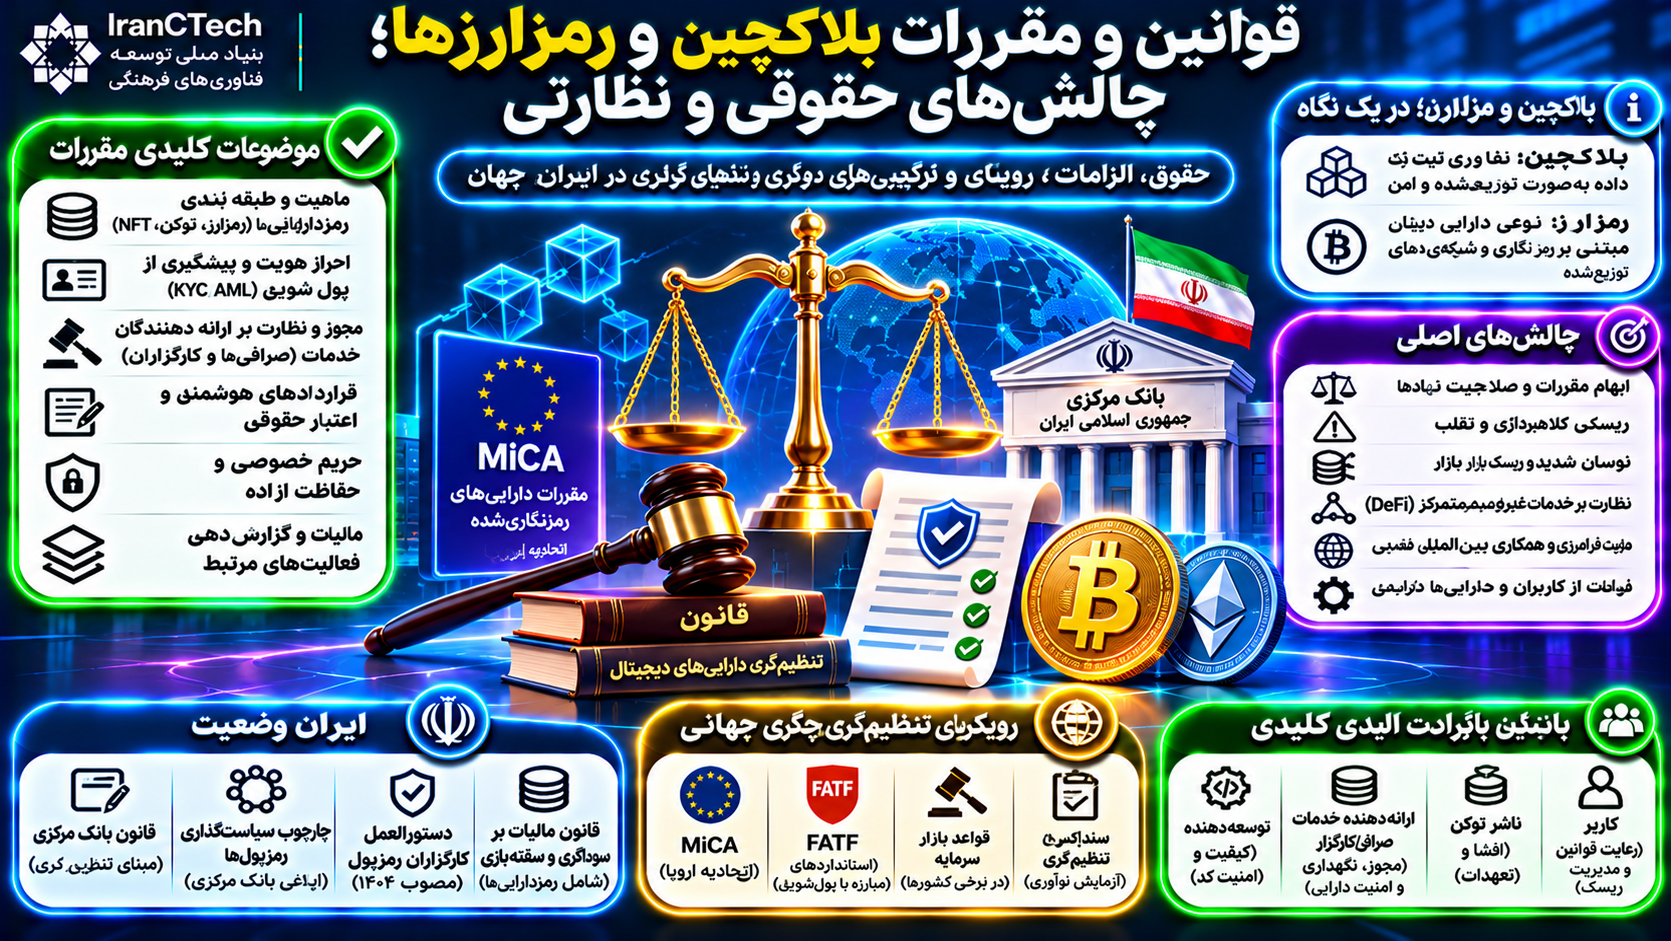
قوانین و مقررات بلاکچین و رمزارزها؛ چالشهای حقوقی و نظارتی
مروری آموزشی بر تفاوت قانونگذاری فناوری بلاکچین، دارایی رمزارزی و خدمات واسطهای؛ همراه با ریسکهای حقوقی و الزامات انطباق.
فهرست مطالب
- قوانین و مقررات بلاکچین و رمزارزها؛ چالشهای حقوقی و نظارتی
- بررسی حقوق داراییهای دیجیتال، مسئولیت فعالان بازار، تجربه جهانی و الزامات تنظیمگری در ایران
- مقدمه؛ فناوری فرامرزی در برابر نظامهای حقوقی سرزمینی
- بخش اول: مفاهیم پایه حقوقی
- ۱. تفاوت بلاکچین، رمزارز و رمزدارایی
- ۲. چرا طبقهبندی حقوقی اهمیت دارد؟
- ۳. مهمترین طبقههای قابل بررسی
- ۴. تفاوت مالکیت فنی و مالکیت حقوقی
- ۵. آیا ثبت در بلاکچین سند رسمی است؟
- بخش دوم: مهمترین مسائل حقوقی رمزارزها
- ۶. مالکیت دارایی دیجیتال
- ۷. ماهیت قرارداد خریدوفروش
- ۸. مسئولیت صرافیها
- ۹. ورشکستگی ارائهدهنده خدمات
- ۱۰. سرقت و کلاهبرداری
- ۱۱. دستکاری بازار
- ۱۲. تبلیغات گمراهکننده
- ۱۳. مسئولیت توسعهدهندگان
- بخش سوم: مبارزه با پولشویی و تأمین مالی تروریسم
- ۱۴. احراز هویت مشتری (KYC)
- ۱۵. شناخت فعالیت مشتری (CDD)
- ۱۶. پایش تراکنشها
- ۱۷. گزارش فعالیت مشکوک
- ۱۸. قاعده انتقال اطلاعات یا Travel Rule
- ۱۹. کیفپولهای شخصی
- ۲۰. رویکرد مبتنی بر ریسک
- بخش چهارم: قراردادهای هوشمند و مسئولیت حقوقی
- ۲۱. قرارداد هوشمند چیست؟
- ۲۲. آیا کد همان قرارداد حقوقی است؟
- ۲۳. خطای برنامهنویسی
- ۲۴. خطای داده ورودی
- ۲۵. برگشتناپذیری تراکنش
- ۲۶. حل اختلاف
- ۲۷. ضرورت توافق حقوقی مکمل
- بخش پنجم: NFT، مالکیت فکری و توکنیزهکردن داراییها
- ۲۸. NFT و حقوق اثر
- ۲۹. حقوق هنرمند
- ۳۰. جعل NFT
- ۳۱. حق امتیاز فروش مجدد
- ۳۲. توکنیزهکردن املاک
- ۳۳. توکنهای سرمایهگذاری
- ۳۴. دارایی واقعی و داده دیجیتال
- بخش ششم: مالیات رمزارزها
- ۳۵. چرا مالیات اهمیت دارد؟
- ۳۶. انواع رویدادهای مالیاتی
- ۳۷. تعیین بهای تمامشده
- ۳۸. مستندسازی معاملات
- ۳۹. چالش ارزشگذاری
- ۴۰. فعالیت تجاری و غیرتجاری
- بخش هفتم: حریم خصوصی و حفاظت از داده
- ۴۱. شفافیت بلاکچین
- ۴۲. ناشناسبودن نسبی
- ۴۳. دادههای شخصی
- ۴۴. حق اصلاح و حذف
- ۴۵. ذخیرهسازی خارج از زنجیره
- ۴۶. مسئول پردازش داده
- ۴۷. امنیت کلیدها
- بخش هشتم: تجربه اتحادیه اروپا؛ مقررات MiCA
- ۴۸. هدف MiCA
- ۴۹. حوزه پوشش
- ۵۰. الزامات ناشران
- ۵۱. ارائهدهندگان خدمات
- ۵۲. استیبلکوینها
- ۵۳. پیشگیری از سوءاستفاده بازار
- ۵۴. وضعیت زمانی مقررات
- ۵۵. محدودیت MiCA
- بخش نهم: رویکردهای بینالمللی
- ۵۶. رویکرد مبتنی بر فعالیت
- ۵۷. رویکرد مبتنی بر ماهیت دارایی
- ۵۸. رویکرد مبتنی بر نهاد
- ۵۹. سندباکس تنظیمگری
- ۶۰. همکاری بینالمللی
- ۶۱. نظارت فناوریمحور
- ۶۲. اصل تناسب
- بخش دهم: قوانین و مقررات رمزارزها در ایران
- ۶۳. ضرورت تفکیک حوزهها
- ۶۴. قانون بانک مرکزی جمهوری اسلامی ایران
- ۶۵. چارچوب سیاستگذاری و تنظیمگری رمزپولها
- ۶۶. دستورالعمل کارگزاران رمزپول
- ۶۷. کارگزار نوع یک و نوع دو
- ۶۸. نگهداری دارایی مشتریان
- ۶۹. مسئولیت مدیران
- ۷۰. مبارزه با پولشویی
- ۷۱. محدودیت خدمات
- ۷۲. تفاوت مجوز و ثبت شرکت
- ۷۳. وضعیت حقوقی اشخاص حقیقی
- ۷۴. استخراج رمزارز
- ۷۵. قانون مالیات بر سوداگری و سفتهبازی
- ۷۶. وضعیت توکنهای سرمایهگذاری
- ۷۷. وضعیت NFT
- ۷۸. تعارض یا همپوشانی صلاحیتها
- بخش یازدهم: چالشهای اصلی تنظیمگری در ایران
- ۷۹. تعدد نهادهای مرتبط
- ۸۰. سرعت تحول فناوری
- ۸۱. هزینه انطباق
- ۸۲. حفاظت از دارایی مشتریان
- ۸۳. حقوق مصرفکننده
- ۸۴. خدمات فرامرزی
- ۸۵. نوآوری خارج از خدمات مالی
- ۸۶. ابهام در مدلهای نوظهور
- بخش دوازدهم: مسئولیت حقوقی بازیگران اکوسیستم
- بخش سیزدهم: چارچوب پیشنهادی تنظیمگری هوشمند
- ۸۷. طبقهبندی شفاف داراییها
- ۸۸. مجوزدهی متناسب با ریسک
- ۸۹. حفاظت از دارایی مشتریان
- ۹۰. شفافیت اطلاعات
- ۹۱. سازوکار شکایت
- ۹۲. استانداردهای امنیت
- ۹۳. سندباکس تنظیمگری
- ۹۴. هماهنگی نهادی
- ۹۵. گزارشدهی دیجیتال
- ۹۶. ارزیابی دورهای مقررات
- بخش چهاردهم: راهنمای انطباق حقوقی برای کسبوکارهای بلاکچینی
- مرحله اول: تعریف فعالیت
- مرحله دوم: شناسایی دارایی
- مرحله سوم: تعیین قلمرو
- مرحله چهارم: شناسایی مجوزها
- مرحله پنجم: طراحی قراردادها
- مرحله ششم: مدیریت داده
- مرحله هفتم: امنیت
- مرحله هشتم: مبارزه با پولشویی
- مرحله نهم: مالیات و حسابداری
- مرحله دهم: برنامه مدیریت بحران
- مرحله یازدهم: ارزیابی مستمر
- بخش پانزدهم: سه مطالعه موردی فرضی
- مطالعه اول: صرافی دارایی دیجیتال
- مطالعه دوم: گواهی اصالت آثار هنری
- مطالعه سوم: رهگیری زنجیره تأمین
- بخش شانزدهم: پرسشهای متداول
- ۱. آیا بلاکچین در ایران ممنوع است؟
- ۲. آیا خریدوفروش رمزارز در ایران مجوز میخواهد؟
- ۳. آیا ثبت شرکت برای تأسیس صرافی کافی است؟
- ۴. آیا نگهداری رمزارز همان فعالیت صرافی است؟
- ۵. آیا رمزارزها مشمول مالیات هستند؟
- ۶. آیا NFT مالکیت اثر هنری را منتقل میکند؟
- ۷. آیا قرارداد هوشمند در دادگاه معتبر است؟
- ۸. اگر کیفپول هک شود چه کسی مسئول است؟
- ۹. آیا تراکنش بلاکچینی قابل اعتراض است؟
- ۱۰. آیا همه توکنها اوراق بهادار هستند؟
- ۱۱. آیا استیبلکوین بدون ریسک است؟
- ۱۲. آیا DeFi خارج از قانون است؟
- ۱۳. آیا DAO شخصیت حقوقی مستقل دارد؟
- ۱۴. آیا ثبت اطلاعات روی بلاکچین مالکیت قانونی ایجاد میکند؟
- ۱۵. آیا قوانین همه کشورها یکسان است؟
- جمعبندی؛ تنظیمگری مؤثر باید فعالیت را بشناسد، نه فقط فناوری را
- منابع و مستندات حقوقی
قوانین و مقررات بلاکچین و رمزارزها؛ چالشهای حقوقی و نظارتی
بررسی حقوق داراییهای دیجیتال، مسئولیت فعالان بازار، تجربه جهانی و الزامات تنظیمگری در ایران
تاریخ بهروزرسانی پژوهش: آبان ۱۴۰۵ | نوامبر ۲۰۲۶
مقدمه؛ فناوری فرامرزی در برابر نظامهای حقوقی سرزمینی
بلاکچین و رمزارزها یکی از چالشبرانگیزترین موضوعات حقوقی اقتصاد دیجیتال هستند. فناوریای که برای ثبت و انتقال داده و ارزش، الزاماً به یک نهاد مرکزی متکی نیست، اکنون با نظامهای حقوقی مواجه شده است که بر مبنای قلمرو جغرافیایی، صلاحیت نهادهای حاکمیتی و مسئولیت اشخاص شکل گرفتهاند.
مسئله اصلی صرفاً این نیست که خریدوفروش رمزارز قانونی است یا خیر. پرسشهای مهمتری وجود دارند: مالک قانونی یک دارایی دیجیتال چه کسی است؟ اگر صرافی ورشکسته شود، دارایی مشتریان چه وضعیتی خواهد داشت؟ آیا اجرای خودکار یک قرارداد هوشمند به معنای اجرای قانونی قرارداد است؟ چه نهادی مسئول حفاظت از دارایی و اطلاعات کاربران است؟ و چگونه میتوان فعالیت اقتصادی مشروع را از پولشویی، تقلب و دستکاری بازار تفکیک کرد؟
پاسخ این پرسشها در کشورهای مختلف یکسان نیست. حتی در یک کشور نیز ممکن است مقررات مربوط به پرداخت، سرمایهگذاری، نگهداری دارایی، استخراج و انتشار توکن متفاوت باشد.
بنابراین، تنظیمگری بلاکچین را نباید به ممنوعیت یا آزادسازی رمزارز تقلیل داد. آنچه اهمیت دارد، ایجاد چارچوبی روشن برای شناسایی فعالیتها، تخصیص مسئولیت، حفاظت از حقوق کاربران و فراهمکردن امکان نوآوری مسئولانه است.
بخش اول: مفاهیم پایه حقوقی
۱. تفاوت بلاکچین، رمزارز و رمزدارایی
بلاکچین نوعی فناوری ثبت و اشتراک داده است. رمزارز به دارایی دیجیتالی اشاره دارد که معمولاً از سازوکارهای رمزنگاری و شبکههای توزیعشده استفاده میکند.
رمزدارایی مفهوم گستردهتری است که ممکن است شامل توکنهای پرداختی، توکنهای کاربردی، توکنهای مرتبط با حقوق مالی و سایر داراییهای دیجیتال باشد.
این مفاهیم در مقررات کشورها تعریف یکسانی ندارند؛ بنابراین برای تحلیل حقوقی باید به تعاریف همان نظام حقوقی مراجعه کرد.
۲. چرا طبقهبندی حقوقی اهمیت دارد؟
نوع دارایی میتواند تعیین کند چه مقرراتی بر آن اعمال میشود.
برای مثال، توکنی که صرفاً دسترسی به یک خدمت را فراهم میکند ممکن است با توکنی که نماینده حق مطالبه سود از یک بنگاه است، از نظر حقوقی متفاوت باشد.
۳. مهمترین طبقههای قابل بررسی
داراییهای دیجیتال با کارکرد پرداخت یا انتقال ارزش
توکنهای کاربردی برای دسترسی به خدمات
توکنهای دارای ویژگی اوراق بهادار یا ابزار مالی
توکنهای غیرمثلی یا NFT
استیبلکوینها
پول دیجیتال بانک مرکزی
توکنهای مرتبط با داراییهای واقعی
این دستهبندیها قطعی و جهانشمول نیستند و ممکن است یک دارایی همزمان مشمول چند مجموعه از قواعد باشد.
۴. تفاوت مالکیت فنی و مالکیت حقوقی
کنترل کلید خصوصی معمولاً امکان انجام تراکنش را فراهم میکند؛ اما کنترل فنی لزوماً به معنای مالکیت قانونی نیست.
برای مثال، اگر دارایی بر اثر سرقت کلید خصوصی منتقل شود، ثبت تراکنش در بلاکچین بهتنهایی مشروعیت حقوقی انتقال را اثبات نمیکند.
۵. آیا ثبت در بلاکچین سند رسمی است؟
خیر، نه بهصورت خودکار.
ثبت داده در بلاکچین میتواند به اثبات وجود یک سابقه یا ترتیب زمانی رویدادها کمک کند، اما اعتبار اثباتی و آثار حقوقی آن تابع قوانین مربوط به اسناد، ادله الکترونیکی و موضوع معامله است.
بخش دوم: مهمترین مسائل حقوقی رمزارزها
۶. مالکیت دارایی دیجیتال
در اختلافات حقوقی باید مشخص شود دارایی متعلق به چه شخصی است، چه کسی اختیار انتقال داشته و آیا انتقال با رضایت معتبر انجام شده است.
۷. ماهیت قرارداد خریدوفروش
خریدوفروش رمزارز ممکن است از منظر قواعد عمومی قراردادها، مقررات مالی، الزامات ارزی یا سایر قوانین مرتبط بررسی شود.
۸. مسئولیت صرافیها
صرافی یا کارگزار ممکن است در برابر نگهداری دارایی، اجرای سفارش، اطلاعرسانی ریسک و حفاظت از اطلاعات مشتری مسئولیت داشته باشد.
حدود دقیق مسئولیت به مقررات و قرارداد خدمات بستگی دارد.
۹. ورشکستگی ارائهدهنده خدمات
یکی از پرسشهای مهم آن است که دارایی مشتریان از اموال خود شرکت جدا نگهداری شده است یا خیر.
اگر این تفکیک بهدرستی انجام نشده باشد، بازپسگیری دارایی در زمان ورشکستگی میتواند پیچیده شود.
۱۰. سرقت و کلاهبرداری
فیشینگ، دسترسی غیرمجاز به کیفپول، طرحهای سرمایهگذاری جعلی و سوءاستفاده از اعتماد کاربران از مهمترین مخاطرات هستند.
۱۱. دستکاری بازار
معاملات ساختگی، ایجاد حجم معاملاتی غیرواقعی، انتشار اطلاعات گمراهکننده و سوءاستفاده از اطلاعات محرمانه میتوانند موضوع نظارت قرار گیرند.
۱۲. تبلیغات گمراهکننده
وعده سود تضمینشده، پنهانکردن ریسک یا معرفی یک پروژه بدون پشتوانه بهعنوان سرمایهگذاری مطمئن، میتواند مسئولیت حقوقی ایجاد کند.
۱۳. مسئولیت توسعهدهندگان
مسئولیت توسعهدهنده قرارداد هوشمند، صادرکننده توکن یا ادارهکننده پلتفرم باید با توجه به نقش واقعی، میزان کنترل، تعهدات پذیرفتهشده و قانون حاکم بررسی شود.
صرف نوشتن کد، مسئولیت یکسانی برای همه توسعهدهندگان ایجاد نمیکند.
بخش سوم: مبارزه با پولشویی و تأمین مالی تروریسم
یکی از محورهای اصلی تنظیمگری رمزارزها، جلوگیری از استفاده مجرمانه از خدمات انتقال ارزش است.
۱۴. احراز هویت مشتری (KYC)
ارائهدهندگان مشمول ممکن است ملزم باشند هویت مشتریان را شناسایی و راستیآزمایی کنند.
۱۵. شناخت فعالیت مشتری (CDD)
شناسایی صرف نام و مشخصات کافی نیست؛ نوع فعالیت، هدف رابطه تجاری و ریسک مشتری نیز ممکن است اهمیت داشته باشد.
۱۶. پایش تراکنشها
ارائهدهندگان خدمات ممکن است موظف باشند تراکنشهای غیرعادی و الگوهای مشکوک را بررسی کنند.
۱۷. گزارش فعالیت مشکوک
در چارچوب قوانین مربوط، برخی نهادها مکلف به گزارش معاملات مشکوک به مراجع ذیصلاح هستند.
۱۸. قاعده انتقال اطلاعات یا Travel Rule
این قاعده در استانداردهای بینالمللی به انتقال اطلاعات مشخص فرستنده و گیرنده همراه با برخی انتقالات دارایی مجازی میان ارائهدهندگان خدمات مربوط است.
۱۹. کیفپولهای شخصی
کیفپول خودمیزبان بهخودیخود معادل فعالیت مجرمانه نیست؛ اما تعامل ارائهدهندگان خدمات با چنین کیفپولهایی میتواند نیازمند کنترلهای متناسب با ریسک باشد.
۲۰. رویکرد مبتنی بر ریسک
نظارت مؤثر باید متناسب با ماهیت فعالیت، میزان خطر و نقش ارائهدهنده خدمات طراحی شود.
گروه ویژه اقدام مالی (FATF) در گزارش سال ۲۰۲۶ خود تأکید کرده که با وجود پیشرفت کشورها در ثبت، مجوزدهی و اجرای استانداردهای مربوط به داراییهای مجازی، همچنان شکافهای مهمی در نظارت عملی، مقابله با تقلب و مدیریت ریسک خدمات فرامرزی وجود دارد.
بخش چهارم: قراردادهای هوشمند و مسئولیت حقوقی
۲۱. قرارداد هوشمند چیست؟
قرارداد هوشمند برنامهای است که قواعد مشخصی را در یک محیط محاسباتی اجرا میکند.
۲۲. آیا کد همان قرارداد حقوقی است؟
الزاماً خیر.
ممکن است کد صرفاً ابزار اجرای بخشی از توافق حقوقی باشد. در برخی موارد نیز توافق طرفین از طریق تعامل با نرمافزار شکل میگیرد.
۲۳. خطای برنامهنویسی
اگر خطای نرمافزاری موجب انتقال نادرست دارایی شود، باید نقش توسعهدهنده، بهرهبردار، ممیز امنیتی و طرفین قرارداد بررسی شود.
۲۴. خطای داده ورودی
ممکن است قرارداد هوشمند درست اجرا شود، اما اطلاعات دریافتی از اوراکل نادرست باشد.
در این حالت، مسئله اصلی میتواند مسئولیت تأمینکننده داده یا طراحی سازوکار اعتبارسنجی باشد.
۲۵. برگشتناپذیری تراکنش
برگشتناپذیری فنی برخی تراکنشها به معنای غیرقابل اعتراض بودن حقوقی آنها نیست.
۲۶. حل اختلاف
قراردادها باید درباره مرجع رسیدگی، قانون حاکم، سازوکار توقف اضطراری و جبران خسارت شفاف باشند.
۲۷. ضرورت توافق حقوقی مکمل
برای قراردادهای مهم تجاری، توصیه میشود متن حقوقی روشن در کنار منطق نرمافزاری وجود داشته باشد.
بخش پنجم: NFT، مالکیت فکری و توکنیزهکردن داراییها
۲۸. NFT و حقوق اثر
خرید NFT لزوماً حق تکثیر، انتشار، اقتباس یا بهرهبرداری تجاری از اثر را منتقل نمیکند.
۲۹. حقوق هنرمند
حقوق پدیدآورنده باید در قرارداد فروش و مجوز بهرهبرداری مشخص شود.
۳۰. جعل NFT
ثبت توکن برای اثری که عرضهکننده مجوز آن را ندارد، به معنای اصالت قانونی اثر نیست.
۳۱. حق امتیاز فروش مجدد
پرداخت خودکار سهم هنرمند از فروشهای بعدی به طراحی قرارداد، زیرساخت بازار و الزامات حقوقی بستگی دارد و در همه بازارها تضمینشده نیست.
۳۲. توکنیزهکردن املاک
صدور توکن مرتبط با ملک، بهتنهایی مالکیت قانونی ملک را منتقل نمیکند.
۳۳. توکنهای سرمایهگذاری
اگر توکن نماینده حقوق مالی یا سرمایهگذاری باشد، ممکن است مشمول مقررات بازار سرمایه شود.
۳۴. دارایی واقعی و داده دیجیتال
برای ایجاد رابطه معتبر میان توکن و دارایی واقعی، سازوکار حقوقی، ثبت، نگهداری و اجرای تعهدات ضروری است.
بخش ششم: مالیات رمزارزها
۳۵. چرا مالیات اهمیت دارد؟
فعالیت اقتصادی مرتبط با دارایی دیجیتال میتواند درآمد، سود سرمایهای، هزینه و تعهدات گزارشدهی ایجاد کند.
۳۶. انواع رویدادهای مالیاتی
بسته به قانون کشور، فروش دارایی، مبادله، دریافت پاداش، استخراج یا ارائه خدمات ممکن است آثار مالیاتی متفاوتی داشته باشد.
۳۷. تعیین بهای تمامشده
برای محاسبه عایدی، معمولاً لازم است قیمت خرید، هزینهها و قیمت انتقال مشخص باشد.
۳۸. مستندسازی معاملات
ثبت تاریخ، مبلغ، نوع دارایی، کارمزد و اطلاعات معامله برای حسابداری و رسیدگی مالیاتی اهمیت دارد.
۳۹. چالش ارزشگذاری
نوسان قیمت و اختلاف نرخ در بازارهای مختلف میتواند تعیین ارزش دارایی را دشوار کند.
۴۰. فعالیت تجاری و غیرتجاری
نوع فعالیت شخص و نحوه طبقهبندی آن ممکن است بر تکالیف مالیاتی اثر بگذارد.
اصل مهم: مالیاتپذیر بودن یک دارایی یا معامله، بهتنهایی به معنای مجاز بودن همه شیوههای عرضه، معامله یا نگهداری آن نیست.
بخش هفتم: حریم خصوصی و حفاظت از داده
۴۱. شفافیت بلاکچین
در بسیاری از شبکههای عمومی، سوابق تراکنشها قابل مشاهدهاند.
۴۲. ناشناسبودن نسبی
نشانی کیفپول معمولاً نام واقعی فرد را نشان نمیدهد، اما با ترکیب دادهها ممکن است هویت یا الگوهای رفتاری آشکار شود.
۴۳. دادههای شخصی
ثبت اطلاعات هویتی، پزشکی یا مالی روی دفترکل عمومی میتواند مخاطرات جدی ایجاد کند.
۴۴. حق اصلاح و حذف
ماهیت تغییرناپذیر برخی بلاکچینها ممکن است با الزامات قانونی اصلاح یا حذف داده تعارض پیدا کند.
۴۵. ذخیرهسازی خارج از زنجیره
در بسیاری از کاربردها بهتر است اطلاعات حساس خارج از زنجیره نگهداری شود و فقط اطلاعات مرجع ضروری روی زنجیره ثبت شود.
۴۶. مسئول پردازش داده
باید روشن باشد چه شخص یا نهادی درباره هدف و شیوه پردازش اطلاعات تصمیم میگیرد.
۴۷. امنیت کلیدها
مدیریت کلیدهای خصوصی، کنترل دسترسی و برنامه بازیابی از الزامات اصلی حفاظت از داراییها هستند.
بخش هشتم: تجربه اتحادیه اروپا؛ مقررات MiCA
اتحادیه اروپا با تصویب مقررات بازارهای داراییهای رمزنگاریشده یا MiCA تلاش کرده چارچوب هماهنگتری برای بخش مهمی از بازار داراییهای دیجیتال ایجاد کند.
۴۸. هدف MiCA
حمایت از دارندگان داراییهای رمزنگاریشده، افزایش شفافیت، تقویت سلامت بازار و تنظیم فعالیت ارائهدهندگان خدمات.
۴۹. حوزه پوشش
MiCA برای داراییها و خدماتی طراحی شده که در چارچوب مقررات دیگر خدمات مالی اتحادیه اروپا قرار نمیگیرند.
۵۰. الزامات ناشران
بسته به نوع دارایی، الزامات اطلاعرسانی، افشا، مدیریت ریسک و سایر تعهدات میتواند متفاوت باشد.
۵۱. ارائهدهندگان خدمات
فعالیتهایی مانند نگهداری دارایی، اداره پلتفرم معاملاتی یا ارائه برخی خدمات مرتبط مشمول قواعد خاص هستند.
۵۲. استیبلکوینها
برای توکنهای مرجع دارایی و توکنهای پول الکترونیکی، قواعد اختصاصی در نظر گرفته شده است.
۵۳. پیشگیری از سوءاستفاده بازار
قواعدی برای مقابله با رفتارهای متقلبانه و دستکاری بازار وجود دارد.
۵۴. وضعیت زمانی مقررات
بخش عمده MiCA از ۳۰ دسامبر ۲۰۲۴ اجرا شد و مقررات اصلی مربوط به دو دسته استیبلکوین از ۳۰ ژوئن ۲۰۲۴ اعمال شدند.
دوره انتقالی ارائهدهندگان خدمات، با تفاوتهایی در کشورهای عضو، حداکثر تا اول ژوئیه ۲۰۲۶ ادامه داشت. بنابراین در آبان ۱۴۰۵، اتکا به دوره انتقالی برای فعالیت بدون مجوز MiCA دیگر مبنای عمومی قابل اتکایی نیست.
۵۵. محدودیت MiCA
این مقررات تمام موضوعات بلاکچین، NFT، امور مالی غیرمتمرکز یا توکنهای دارای ماهیت ابزار مالی را بهصورت یکسان پوشش نمیدهد.
درس تنظیمگری: ایجاد طبقهبندی روشن برای داراییها و خدمات میتواند به کاهش ابهام و تقویت حمایت از کاربران کمک کند.
بخش نهم: رویکردهای بینالمللی
۵۶. رویکرد مبتنی بر فعالیت
در این رویکرد، نوع خدمت و ریسک آن تعیین میکند چه قواعدی اعمال شود.
۵۷. رویکرد مبتنی بر ماهیت دارایی
ابتدا بررسی میشود دارایی دیجیتال از نظر حقوقی چه ویژگیهایی دارد.
۵۸. رویکرد مبتنی بر نهاد
نوع مجوز و مسئولیت ارائهدهنده خدمات مبنای اصلی نظارت قرار میگیرد.
۵۹. سندباکس تنظیمگری
برخی کشورها محیطهای کنترلشدهای برای آزمایش خدمات نوآورانه ایجاد میکنند.
۶۰. همکاری بینالمللی
به دلیل ماهیت فرامرزی تراکنشها، تبادل اطلاعات و همکاری نهادهای نظارتی اهمیت دارد.
۶۱. نظارت فناوریمحور
استفاده از تحلیل داده، ابزارهای نظارت تراکنش و گزارشدهی الکترونیکی میتواند به اثربخشی نظارت کمک کند.
۶۲. اصل تناسب
الزامات نظارتی باید با ریسک فعالیت متناسب باشند تا هزینه انطباق به مانعی ناموجه برای نوآوری تبدیل نشود.
بخش دهم: قوانین و مقررات رمزارزها در ایران
۶۳. ضرورت تفکیک حوزهها
در ایران نباید استخراج، معامله، نگهداری، پرداخت، انتشار توکن و فعالیت کارگزاری را یک فعالیت واحد تلقی کرد.
هر حوزه ممکن است تابع قوانین، مصوبات و الزامات اجرایی متفاوتی باشد.
۶۴. قانون بانک مرکزی جمهوری اسلامی ایران
قانون بانک مرکزی یکی از مبانی اصلی اختیارات تنظیمگری بانک مرکزی در حوزه رمزپول و خدمات مرتبط است.
۶۵. چارچوب سیاستگذاری و تنظیمگری رمزپولها
بانک مرکزی در چارچوب تنظیمگری رمزپولها، برای فعالیت کارگزاران و نهادهای امین، اخذ مجوز و رعایت الزامات نظارتی را پیشبینی کرده است.
۶۶. دستورالعمل کارگزاران رمزپول
دستورالعمل «تأسیس، فعالیت، انحلال و نظارت بر کارگزاران رمزپول» در مهر ۱۴۰۴ تصویب شد و برای خدمات کارگزاری، الزامات مشخصی در حوزه مجوز، سرمایه، مدیریت، نگهداری دارایی، امنیت و نظارت تعیین میکند.
۶۷. کارگزار نوع یک و نوع دو
دستورالعمل میان خدمات کارگزاری و فعالیتهای گستردهتر مانند اداره سکوی مبادله تمایز قائل شده است.
۶۸. نگهداری دارایی مشتریان
در چارچوب این دستورالعمل، نگهداری رمزپول مشتریان تابع قواعد خاص است و نقش نهاد امین اهمیت دارد.
۶۹. مسئولیت مدیران
صلاحیت مدیران، حاکمیت شرکتی، کنترل ریسک و رعایت الزامات قانونی از موضوعات مهم نظارتی هستند.
۷۰. مبارزه با پولشویی
کارگزاران مشمول باید الزامات شناسایی مشتری، پایش معاملات و گزارشدهی را رعایت کنند.
۷۱. محدودیت خدمات
دستورالعمل برای برخی فعالیتها از جمله استفاده از رمزدارایی بهعنوان ابزار پرداخت توسط کارگزار، خدمات اهرمی و برخی معاملات مشتقه محدودیت تعیین کرده است.
۷۲. تفاوت مجوز و ثبت شرکت
ثبت یک شرکت با موضوع فعالیت فناوری یا خدمات دیجیتال، بهتنهایی مجوز فعالیت بهعنوان کارگزار رمزپول محسوب نمیشود.
۷۳. وضعیت حقوقی اشخاص حقیقی
مقررات کارگزاری را نباید بدون بررسی، عیناً به همه رفتارهای اشخاص حقیقی مانند نگهداری دارایی در کیفپول شخصی تعمیم داد.
۷۴. استخراج رمزارز
استخراج موضوعی متمایز از کارگزاری است و بررسی آن نیازمند مراجعه به مقررات مجوز فعالیت، انرژی، تجهیزات و سایر الزامات مربوط است.
۷۵. قانون مالیات بر سوداگری و سفتهبازی
قانون مصوب ۱۴۰۴، انواع رمزدارایی، رمزپول و رمزارز را در دامنه برخی مقررات مالیات بر عایدی سرمایه قرار داده است.
بااینحال، زمان اجرای عملی برخی تکالیف به استقرار زیرساختها و ترتیبات اجرایی قانونی وابسته است. بنابراین نباید صرف درج این داراییها در قانون را به معنای اجرای یکسان و فوری همه تکالیف مالیاتی دانست.
۷۶. وضعیت توکنهای سرمایهگذاری
توکنهایی که حقوق مالی یا ویژگیهای اوراق بهادار دارند ممکن است نیازمند بررسی مقررات بازار سرمایه باشند.
۷۷. وضعیت NFT
برای تحلیل حقوقی NFT باید میان توکن، محتوای مرتبط، حقوق مالکیت فکری و تعهدات ناشر تفکیک کرد.
۷۸. تعارض یا همپوشانی صلاحیتها
برخی فعالیتهای نوآورانه ممکن است همزمان با موضوعات پولی، مالی، فناوری، تجارت و مالکیت فکری ارتباط داشته باشند.
تعیین مرجع صالح و نوع مجوز باید با بررسی ماهیت دقیق فعالیت انجام شود.
جمعبندی وضعیت ایران: چارچوبهای مشخصتری برای بخشهایی از بازار رمزپول ایجاد شده است، اما نمیتوان نتیجه گرفت که همه فعالیتهای مبتنی بر بلاکچین تحت یک مجوز واحد قرار میگیرند یا وضعیت حقوقی تمام انواع توکنها کاملاً یکسان و روشن است.
بخش یازدهم: چالشهای اصلی تنظیمگری در ایران
۷۹. تعدد نهادهای مرتبط
فعالیتهای مبتنی بر بلاکچین ممکن است با مسئولیت چند نهاد در حوزههای مالی، صنعتی، ارتباطی و حقوقی مرتبط شوند.
۸۰. سرعت تحول فناوری
تغییر سریع محصولات و مدلهای کسبوکار میتواند مقررات را با فاصله زمانی مواجه کند.
۸۱. هزینه انطباق
الزامات سرمایه، امنیت و گزارشدهی برای شرکتهای کوچک ممکن است هزینهبر باشند.
۸۲. حفاظت از دارایی مشتریان
تفکیک دارایی مشتری از دارایی شرکت و مدیریت ریسک نگهداری اهمیت ویژه دارد.
۸۳. حقوق مصرفکننده
کاربران باید اطلاعات روشن درباره ریسک، کارمزد، شرایط برداشت و سازوکار شکایت دریافت کنند.
۸۴. خدمات فرامرزی
فعالیت بینالمللی میتواند موضوعات پیچیدهای در صلاحیت قضایی، انتقال داده، تحریمها و انطباق ایجاد کند.
۸۵. نوآوری خارج از خدمات مالی
استفاده از بلاکچین در زنجیره تأمین، اصالتسنجی، سلامت یا اسناد تجاری لزوماً ماهیت یکسانی با فعالیت کارگزاری رمزپول ندارد.
۸۶. ابهام در مدلهای نوظهور
DAO، DeFi، توکنیزهکردن دارایی و خدمات غیرامانی میتوانند پرسشهای تازهای درباره مسئولیت و صلاحیت نهادهای ناظر ایجاد کنند.
بخش دوازدهم: مسئولیت حقوقی بازیگران اکوسیستم
| بازیگر | موضوعات اصلی مسئولیت |
|---|---|
| ناشر توکن | افشای اطلاعات، حقوق خریداران و تعهدات اعلامشده |
| کارگزار یا صرافی | مجوز، اجرای سفارش، حفاظت از مشتری و انطباق |
| نهاد امین | نگهداری امن دارایی و رعایت تعهدات امانی |
| توسعهدهنده قرارداد هوشمند | کیفیت کد و تعهدات قراردادی یا قانونی مرتبط |
| بهرهبردار پلتفرم | امنیت، شرایط استفاده و مدیریت خدمات |
| ارائهدهنده اوراکل | کیفیت و صحت داده مطابق تعهدات پذیرفتهشده |
| سرمایهگذار | رعایت تکالیف قانونی و پذیرش ریسکهای افشاشده |
| نهاد ناظر | اعمال اختیارات و تکالیف قانونی در حدود صلاحیت |
این جدول چارچوب تحلیلی است و مسئولیت قطعی هر شخص باید در پرونده مشخص احراز شود.
بخش سیزدهم: چارچوب پیشنهادی تنظیمگری هوشمند
یک نظام تنظیمگری کارآمد باید میان حمایت از کاربران و توسعه نوآوری تعادل ایجاد کند.
۸۷. طبقهبندی شفاف داراییها
تعاریف باید تا حد امکان روشن و قابل اعمال بر مدلهای جدید باشند.
۸۸. مجوزدهی متناسب با ریسک
فعالیتهای کمریسک نباید الزاماً همان تکالیف فعالیتهای پرریسک را داشته باشند.
۸۹. حفاظت از دارایی مشتریان
تفکیک داراییها، کنترل نگهداری و سازوکار بازیابی باید مورد توجه قرار گیرد.
۹۰. شفافیت اطلاعات
کاربران باید ماهیت دارایی، حقوق خود و ریسکهای آن را بدانند.
۹۱. سازوکار شکایت
فرایند رسیدگی به شکایات و اختلافات باید مشخص و قابل دسترس باشد.
۹۲. استانداردهای امنیت
ممیزی، مدیریت کلید، کنترل دسترسی و برنامه واکنش به حادثه اهمیت دارند.
۹۳. سندباکس تنظیمگری
آزمایش کنترلشده میتواند برای شناخت مدلهای جدید مفید باشد.
۹۴. هماهنگی نهادی
تعیین حدود صلاحیت و سازوکار همکاری میان نهادها میتواند از تعارض تصمیمها بکاهد.
۹۵. گزارشدهی دیجیتال
ابزارهای RegTech و SupTech میتوانند هزینه و کیفیت نظارت را بهبود دهند.
۹۶. ارزیابی دورهای مقررات
مقررات باید بر اساس دادههای واقعی، آثار اقتصادی و تحولات فناوری بازنگری شوند.
بخش چهاردهم: راهنمای انطباق حقوقی برای کسبوکارهای بلاکچینی
پیش از عرضه محصول یا خدمت، شرکت باید یک ارزیابی ساختاریافته انجام دهد.
مرحله اول: تعریف فعالیت
آیا شرکت نرمافزار میفروشد، دارایی نگهداری میکند، سفارش معامله اجرا میکند یا توکن منتشر میکند؟
مرحله دوم: شناسایی دارایی
ماهیت اقتصادی و حقوقی توکن یا دارایی مشخص شود.
مرحله سوم: تعیین قلمرو
کشور محل ثبت، محل ارائه خدمت، اقامت مشتریان و زیرساختهای مورد استفاده بررسی شود.
مرحله چهارم: شناسایی مجوزها
مراجع صلاحیتدار و الزامات فعالیت شناسایی شوند.
مرحله پنجم: طراحی قراردادها
شرایط استفاده، مسئولیتها، کارمزدها و سازوکار حل اختلاف تدوین شود.
مرحله ششم: مدیریت داده
سیاست حریم خصوصی، نگهداری اطلاعات و دسترسیها مشخص شود.
مرحله هفتم: امنیت
معماری امنیت، مدیریت کلیدها، آزمون نفوذ و ممیزی قراردادهای هوشمند بررسی شود.
مرحله هشتم: مبارزه با پولشویی
در صورت شمول، الزامات KYC، CDD، پایش و گزارشدهی اجرا شود.
مرحله نهم: مالیات و حسابداری
رویدادهای مالی، اسناد معاملات و تعهدات مالیاتی بررسی شوند.
مرحله دهم: برنامه مدیریت بحران
فرایند پاسخ به سرقت، توقف خدمت، ورشکستگی یا خروج از بازار مشخص شود.
مرحله یازدهم: ارزیابی مستمر
با تغییر محصول، مقررات و قلمرو فعالیت، ارزیابی حقوقی بهروزرسانی شود.
بخش پانزدهم: سه مطالعه موردی فرضی
مطالعه اول: صرافی دارایی دیجیتال
شرکتی قصد دارد خدمات خریدوفروش و نگهداری رمزپول ارائه کند.
مسئله اصلی فقط توسعه نرمافزار معاملاتی نیست. شرکت باید وضعیت مجوز، سرمایه، نگهداری دارایی مشتری، الزامات شناسایی، گزارشدهی و مسئولیت مدیران را بررسی کند.
نتیجه: مدل کسبوکار و معماری فنی باید از ابتدا با الزامات قانونی هماهنگ شوند.
مطالعه دوم: گواهی اصالت آثار هنری
یک پلتفرم قصد دارد برای آثار هنری گواهی دیجیتال مبتنی بر بلاکچین صادر کند.
باید روشن شود گواهی صرفاً اطلاعات اصالت را ثبت میکند یا حقوق مالی و مالکیت فکری را نیز منتقل میکند.
نتیجه: وجود NFT یا ثبت بلاکچینی جایگزین قرارداد معتبر با هنرمند و صاحب حق نیست.
مطالعه سوم: رهگیری زنجیره تأمین
چند شرکت میخواهند سوابق تولید و حمل کالا را در یک دفترکل مشترک ثبت کنند.
مسائل اصلی شامل مالکیت داده، محرمانگی اطلاعات تجاری، مسئولیت ورود داده نادرست و حق دسترسی اعضا هستند.
نتیجه: پروژه بلاکچینی غیرمالی نیز به چارچوب حقوقی نیاز دارد، اما الزاماً مشمول همان مقررات کارگزاری رمزپول نیست.
بخش شانزدهم: پرسشهای متداول
۱. آیا بلاکچین در ایران ممنوع است؟
نمیتوان چنین حکم کلی داد. وضعیت حقوقی به نوع فعالیت و مقررات مربوط بستگی دارد.
۲. آیا خریدوفروش رمزارز در ایران مجوز میخواهد؟
فعالیت حرفهای بهعنوان کارگزار رمزپول تابع چارچوب مجوزدهی بانک مرکزی است. وضعیت هر فعالیت باید جداگانه بررسی شود.
۳. آیا ثبت شرکت برای تأسیس صرافی کافی است؟
خیر. ثبت شرکت جایگزین مجوز تخصصی نیست.
۴. آیا نگهداری رمزارز همان فعالیت صرافی است؟
خیر. نگهداری شخصی دارایی و ارائه خدمات کارگزاری دو فعالیت متفاوتاند.
۵. آیا رمزارزها مشمول مالیات هستند؟
بسته به نوع فعالیت و شرایط قانونی، ممکن است تکالیف مالیاتی ایجاد شود. اجرای برخی احکام به ترتیبات اجرایی وابسته است.
۶. آیا NFT مالکیت اثر هنری را منتقل میکند؟
نه لزوماً. حقوق منتقلشده باید در توافق معتبر مشخص باشند.
۷. آیا قرارداد هوشمند در دادگاه معتبر است؟
اعتبار و آثار حقوقی آن به قانون حاکم، شرایط توافق و ادله موجود بستگی دارد.
۸. اگر کیفپول هک شود چه کسی مسئول است؟
مسئولیت به علت حادثه، نوع کیفپول، تعهدات ارائهدهنده و سایر شرایط بستگی دارد.
۹. آیا تراکنش بلاکچینی قابل اعتراض است؟
بله، امکان اعتراض حقوقی ممکن است وجود داشته باشد؛ هرچند برگشت فنی تراکنش همیشه ممکن نیست.
۱۰. آیا همه توکنها اوراق بهادار هستند؟
خیر. ماهیت حقوقی هر توکن باید جداگانه بررسی شود.
۱۱. آیا استیبلکوین بدون ریسک است؟
خیر. ریسک ذخایر، نقدشوندگی، صادرکننده، مقررات و زیرساخت وجود دارد.
۱۲. آیا DeFi خارج از قانون است؟
غیرمتمرکز بودن بهتنهایی به معنای خروج کامل از شمول قوانین نیست.
۱۳. آیا DAO شخصیت حقوقی مستقل دارد؟
بسته به ساختار و نظام حقوقی ممکن است متفاوت باشد. عنوان DAO بهتنهایی شخصیت حقوقی ایجاد نمیکند.
۱۴. آیا ثبت اطلاعات روی بلاکچین مالکیت قانونی ایجاد میکند؟
خیر، مگر آنکه قانون و سازوکار حقوقی مربوط چنین اثری را به رسمیت بشناسند.
۱۵. آیا قوانین همه کشورها یکسان است؟
خیر. تفاوتهای قابل توجهی در طبقهبندی، مجوزدهی، مالیات و حمایت از مصرفکننده وجود دارد.
جمعبندی؛ تنظیمگری مؤثر باید فعالیت را بشناسد، نه فقط فناوری را
بلاکچین و رمزارزها چالش مهمی برای نظامهای حقوقی ایجاد کردهاند؛ زیرا امکان انتقال دارایی و اجرای برخی تعهدات را در ساختارهایی فراهم میکنند که ممکن است به نهاد مرکزی واحدی وابسته نباشند.
بااینحال، تمرکززدایی فنی به معنای حذف مسئولیت حقوقی نیست.
صرافیها، ناشران توکن، ارائهدهندگان خدمات نگهداری، توسعهدهندگان و کاربران هرکدام ممکن است بر اساس نقش خود مشمول تعهدات مشخصی باشند.
تجربه بینالمللی نشان میدهد که حرکت به سمت طبقهبندی داراییها، مجوزدهی متناسب با ریسک، حفاظت از مشتریان و نظارت بر خدمات مالی دیجیتال اهمیت یافته است.
در ایران نیز شکلگیری مقررات مشخصتر در حوزه رمزپول، ضرورت توجه کسبوکارها به مجوز، امنیت، حاکمیت شرکتی و انطباق را افزایش داده است. بااینحال، تفاوت میان کاربردهای مالی و غیرمالی بلاکچین باید در سیاستگذاری حفظ شود.
نتیجه راهبردی: آینده تنظیمگری بلاکچین نه در رهاسازی کامل بازار است و نه در اعمال محدودیت یکسان بر همه کاربردها؛ بلکه در ایجاد قواعد روشن، متناسب با ریسک، قابل اجرا و سازگار با نوآوری مسئولانه قرار دارد.
منابع و مستندات حقوقی
۱. قانون بانک مرکزی جمهوری اسلامی ایران و مقررات مرتبط با رمزپول — بانک مرکزی جمهوری اسلامی ایران
https://www.cbi.ir/
۲. چارچوب سیاستگذاری و تنظیمگری بانک مرکزی در حوزه رمزپولها — ۱۴۰۳
https://hoghogh.ai/circulars/c-510162e6
۳. دستورالعمل تأسیس، فعالیت، انحلال و نظارت بر کارگزاران رمزپول — مصوب ۱۴۰۴
https://hoghogh.ai/circulars/c-2276965e
۴. قانون مالیات بر سوداگری و سفتهبازی — مصوب ۱۴۰۴
https://moshirin.com/laws/maliyat-sodagari
۵. اتحادیه اروپا — مقررات MiCA
https://www.esma.europa.eu/esmas-activities/digital-finance-and-innovation/markets-crypto-assets-regulation-mica
۶. کمیسیون اروپا — چارچوب داراییهای رمزنگاریشده
https://finance.ec.europa.eu/digital-finance/crypto-assets_en
۷. FATF — استانداردها و گزارشهای داراییهای مجازی
https://www.fatf-gafi.org/
۸. NIST — Blockchain Technology Overview
https://doi.org/10.6028/NIST.IR.8202
۹. WIPO — Copyright and Intellectual Property
https://www.wipo.int/copyright/en/
۱۰. OECD — Digital Economy
https://www.oecd.org/digital/
یادداشت حقوقی: این مقاله محتوای آموزشی و تحلیلی است و جایگزین مشاوره حقوقی تخصصی نیست. برای تصمیم درباره مجوز، مالیات، سرمایهگذاری یا راهاندازی کسبوکار، آخرین متن رسمی قوانین، اصلاحیهها، بخشنامهها و وضعیت اجرای آنها باید از مراجع صلاحیتدار بررسی شود.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.