ارز دیجیتال، رمزارز و ارز مجازی چه تفاوتی دارند؟
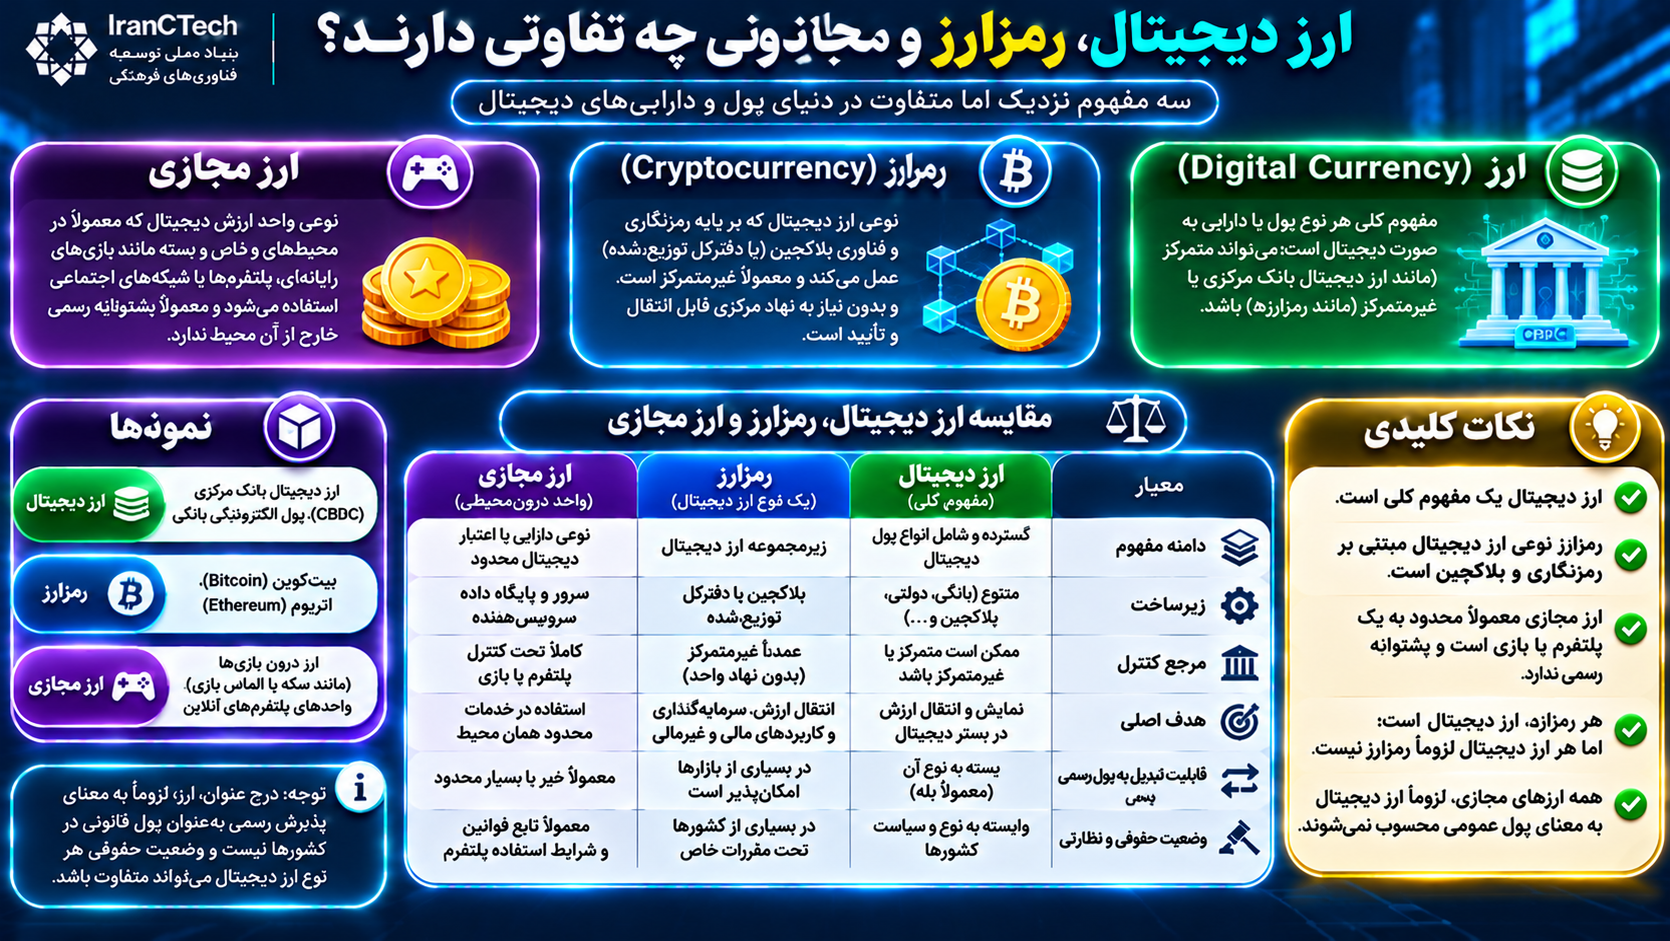
ارز دیجیتال اصطلاحی گسترده برای نمایش الکترونیکی ارزش پولی یا دارایی است. رمزارز به داراییهایی اشاره دارد که در طراحی آنها از رمزنگاری و معمولاً دفترکل توزیعشده استفاده میشود. ارز مجازی در متون مختلف حقوقی و فنی معنای یکسانی ندارد.
فهرست مطالب
- ارز دیجیتال، رمزارز و ارز مجازی چه تفاوتی دارند؟ راهنمای جامع مفاهیم، فناوریها و کاربردها
- بخش اول: مفاهیم بنیادی
- ۱. ارز چیست؟
- ۲. ارز دیجیتال چیست؟
- نمونهها
- ۳. رمزارز چیست؟
- نمونهها
- ویژگیهای رایج
- نکته مهم
- ۴. ارز مجازی چیست؟
- نمونه کاربرد عمومی
- بخش دوم: تفاوتهای اصلی
- ۵. مقایسه سه مفهوم
- ۶. تفاوت در مرجع انتشار
- ۷. تفاوت در کنترل
- ۸. تفاوت در پشتوانه
- ۹. تفاوت در پذیرش
- ۱۰. تفاوت در تبدیلپذیری
- بخش سوم: ارز دیجیتال بانک مرکزی
- ۱۱. CBDC چیست؟
- دو مدل مهم
- ۱۲. آیا CBDC رمزارز است؟
- ۱۳. تفاوت CBDC با بیتکوین
- ۱۴. CBDC چه کاربردهایی دارد؟
- بخش چهارم: رمزارزها
- ۱۵. بیتکوین چیست؟
- ۱۶. اتر چیست؟
- ۱۷. کوین و توکن چه تفاوتی دارند؟
- ۱۸. استیبلکوین چیست؟
- انواع
- ریسکها
- ۱۹. آیا استیبلکوین پول رسمی است؟
- بخش پنجم: ارزهای مجازی در بازیها و پلتفرمها
- ۲۰. اعتبار درون بازی چیست؟
- مثال
- ۲۱. ارز مجازی بسته
- ۲۲. ارز مجازی قابل تبدیل
- ۲۳. آیا ارز بازی رمزارز است؟
- بخش ششم: پول الکترونیکی و حساب بانکی
- ۲۴. پول الکترونیکی چیست؟
- ۲۵. آیا موجودی حساب بانکی ارز دیجیتال است؟
- نکته
- ۲۶. آیا کارت بانکی یک ارز دیجیتال است؟
- بخش هفتم: امنیت و فناوری
- ۲۷. آیا همه ارزهای دیجیتال بلاکچینی هستند؟
- ۲۸. نقش رمزنگاری
- ۲۹. کیف پول دیجیتال چیست؟
- ۳۰. آیا رمزارزها ناشناس هستند؟
- ۳۱. آیا رمزارزها همیشه امنتر هستند؟
- بخش هشتم: مقررات و اقتصاد
- ۳۲. چرا تعریف حقوقی اهمیت دارد؟
- ۳۳. اصطلاح ارز مجازی در اسناد نظارتی
- ۳۴. رویکرد اتحادیه اروپا
- ۳۵. آیا رمزارز پول قانونی است؟
- ۳۶. ریسک اقتصادی
- بخش نهم: کاربردها در کسبوکار
- ۳۷. پرداختهای بینالمللی
- ۳۸. اقتصاد بازیهای رایانهای
- ۳۹. تجارت الکترونیکی
- ۴۰. اقتصاد فرهنگی و خلاق
- ۴۱. خدمات مالی سازمانی
- بخش دهم: راهنمای تشخیص نوع دارایی
- ۴۲. پنج پرسش کلیدی
- ۴۳. نمونههای مقایسهای
- ۴۴. پرسشهای متداول
- آیا هر رمزارز یک ارز دیجیتال است؟
- آیا هر ارز دیجیتال رمزارز است؟
- آیا ارز مجازی همان رمزارز است؟
- آیا سکههای بازی ارز دیجیتال هستند؟
- آیا بیتکوین پشتوانه دولتی دارد؟
- آیا استیبلکوین بدون ریسک است؟
- آیا CBDC روی بلاکچین اجرا میشود؟
- آیا کیف پول دیجیتال همان کیف پول رمزارزی است؟
- آیا استفاده از رمزارز در همه کشورها قانونی است؟
- آیا همه داراییهای دیجیتال قابل تبدیل به پول هستند؟
- جمعبندی نهایی
- منابع و مراجع تخصصی
ارز دیجیتال، رمزارز و ارز مجازی چه تفاوتی دارند؟ راهنمای جامع مفاهیم، فناوریها و کاربردها
با گسترش اقتصاد دیجیتال، پرداختهای الکترونیکی، فناوری بلاکچین و داراییهای رمزنگاریشده، اصطلاحاتی مانند ارز دیجیتال، رمزارز و ارز مجازی به بخشی از ادبیات عمومی اقتصاد و فناوری تبدیل شدهاند.
این اصطلاحات در رسانهها و حتی برخی متون تخصصی بهجای یکدیگر استفاده میشوند، درحالیکه از نظر ماهیت اقتصادی، زیرساخت فنی، نحوه انتشار، مرجع کنترل و وضعیت حقوقی تفاوتهای مهمی دارند.
برای مثال، موجودی یک حساب بانکی که از طریق اینترنت مدیریت میشود، بیتکوین، ارز دیجیتال بانک مرکزی و سکههای یک بازی رایانهای همگی میتوانند شکلی از ارزش ثبتشده بهصورت دیجیتال باشند؛ اما از نظر حقوقی و اقتصادی یکسان نیستند.
شناخت این تفاوتها برای فعالان فناوری، مدیران کسبوکار، سیاستگذاران، توسعهدهندگان سامانههای مالی و کاربران خدمات دیجیتال اهمیت دارد.
این مقاله مفاهیم ارز دیجیتال، رمزارز و ارز مجازی را از منظر فناوری، اقتصاد، بانکداری، مقررات و کاربردهای عملی بررسی میکند و چارچوبی برای تشخیص درست هر مفهوم ارائه میدهد.
بخش اول: مفاهیم بنیادی
۱. ارز چیست؟
ارز در مفهوم اقتصادی میتواند به واحد پولی یا ابزار مورد استفاده برای مبادله و پرداخت اشاره کند.
پول معمولاً سه کارکرد اساسی دارد:
وسیله مبادله
واحد سنجش ارزش
ذخیره ارزش
بااینحال، همه داراییهایی که در بازار خریدوفروش میشوند، الزاماً پول محسوب نمیشوند.
برای مثال، سهام شرکت یا یک دارایی دیجیتال ممکن است ارزش اقتصادی داشته باشد، اما پول رسمی یک کشور نباشد.
۲. ارز دیجیتال چیست؟
Digital Currency اصطلاحی گسترده برای انواع پول یا ارزش پولی است که به شکل دیجیتال نمایش داده و منتقل میشود.
در کاربرد عمومی، این مفهوم میتواند شامل پول الکترونیکی، ارز دیجیتال بانک مرکزی و برخی داراییهای رمزنگاریشده باشد.
نمونهها
ارز دیجیتال بانک مرکزی
پول الکترونیکی
برخی استیبلکوینها
رمزارزهایی مانند بیتکوین
بعضی واحدهای ارزش دیجیتال در سامانههای خصوصی
البته در متون حقوقی، ممکن است هرکدام از این موارد تعریف و طبقهبندی مستقل داشته باشند.
۳. رمزارز چیست؟
Cryptocurrency به دستهای از داراییهای دیجیتال گفته میشود که برای ایجاد، انتقال یا اعتبارسنجی مالکیت و تراکنشها از سازوکارهای رمزنگاری استفاده میکنند.
بسیاری از رمزارزها بر بلاکچین یا دفترکل توزیعشده متکی هستند.
نمونهها
Bitcoin
Ether
Litecoin
Monero
ویژگیهای رایج
استفاده از رمزنگاری
ثبت و اعتبارسنجی تراکنشها
انتقال دیجیتال
قواعد مشخص انتشار یا عرضه
امکان نگهداری در کیف پول سازگار
نکته مهم
همه رمزارزها غیرمتمرکز نیستند و همه داراییهای مبتنی بر بلاکچین نیز الزاماً رمزارز به معنای پول یا وسیله پرداخت نیستند.
۴. ارز مجازی چیست؟
Virtual Currency اصطلاحی است که تعریف آن به زمینه استفاده وابسته است.
در برخی کاربردهای عمومی، به واحدهای ارزش مورد استفاده در بازیها و پلتفرمهای دیجیتال گفته میشود.
در بعضی تعاریف حقوقی و نظارتی نیز اصطلاح ارز مجازی دامنه وسیعتری دارد و میتواند برخی رمزارزها را دربرگیرد.
نمونه کاربرد عمومی
سکه درون بازی
اعتبار قابل مصرف در یک پلتفرم
واحد ارزش در یک محیط مجازی
اعتبار محدود به یک اکوسیستم دیجیتال
بنابراین نباید تصور کرد که اصطلاح «ارز مجازی» در تمام کشورها و اسناد بینالمللی تعریف یکسانی دارد.
بخش دوم: تفاوتهای اصلی
۵. مقایسه سه مفهوم
| معیار | ارز دیجیتال | رمزارز | ارز مجازی |
|---|---|---|---|
| دامنه مفهوم | گسترده | نوعی دارایی دیجیتال | وابسته به تعریف و کاربرد |
| زیرساخت | بانکی، متمرکز یا توزیعشده | معمولاً رمزنگاری و دفترکل توزیعشده | پایگاه داده یا زیرساخت دیگر |
| صادرکننده | بانک مرکزی، شرکت یا شبکه | شبکه یا صادرکننده مشخص | معمولاً پلتفرم، در کاربردهای بسته |
| انتقالپذیری | وابسته به نوع | تابع قواعد شبکه | ممکن است محدود باشد |
| تبدیل به پول رسمی | وابسته به نوع | وابسته به بازار و مقررات | ممکن است امکانپذیر نباشد |
| وضعیت حقوقی | متنوع | متنوع | وابسته به تعریف قانونی |
این جدول برای درک عمومی مفاهیم است و جایگزین طبقهبندی قانونی هر کشور نیست.
۶. تفاوت در مرجع انتشار
ارز دیجیتال بانک مرکزی توسط بانک مرکزی صادر میشود.
پول الکترونیکی ممکن است توسط مؤسسه دارای مجوز صادر شود.
بیتکوین طبق قواعد پروتکل و سازوکار شبکه ایجاد میشود.
اعتبار یک بازی معمولاً توسط شرکت ارائهدهنده بازی تعریف و مدیریت میشود.
بنابراین صرف دیجیتال بودن، درباره اعتبار صادرکننده چیزی مشخص نمیکند.
۷. تفاوت در کنترل
کنترل یک سامانه میتواند متمرکز یا توزیعشده باشد.
برای مثال:
بانک بر حسابهای مشتریان مطابق قوانین و قراردادها کنترل دارد.
شرکت بازی میتواند قواعد اعتبار درون بازی را تعیین کند.
شبکه بیتکوین بر اساس قواعد پروتکل و مشارکتکنندگان خود عمل میکند.
اما حتی در شبکههای عمومی نیز تمرکز اقتصادی، فنی یا عملیاتی ممکن است وجود داشته باشد.
۸. تفاوت در پشتوانه
بعضی ارزهای دیجیتال نماینده مطالبه نسبت به صادرکننده هستند.
برخی استیبلکوینها با هدف حفظ ارزش نسبت به یک دارایی مرجع طراحی میشوند.
بیتکوین تعهد بازخرید با ارزش ثابت توسط صادرکننده مرکزی ندارد.
سکههای بازی نیز معمولاً ارزش و کاربرد خود را از قواعد همان پلتفرم میگیرند.
۹. تفاوت در پذیرش
پذیرش پول رسمی معمولاً تابع قوانین پولی کشورهاست.
پذیرش رمزارز به توافق طرفین، زیرساختها و محدودیتهای قانونی بستگی دارد.
اعتبار درون بازی ممکن است فقط در همان محیط قابل استفاده باشد.
۱۰. تفاوت در تبدیلپذیری
همه واحدهای دیجیتال قابل تبدیل به پول رسمی نیستند.
برای مثال، ممکن است سکه یک بازی صرفاً برای خرید امکانات داخلی استفاده شود و برداشت نقدی نداشته باشد.
در مقابل، بعضی رمزارزها در بازارهای مختلف معامله میشوند.
بااینحال، معاملهپذیری به معنای تضمین نقدشوندگی یا مجازبودن معامله در همه کشورها نیست.
بخش سوم: ارز دیجیتال بانک مرکزی
۱۱. CBDC چیست؟
Central Bank Digital Currency یا ارز دیجیتال بانک مرکزی، شکلی از پول دیجیتال است که بهعنوان بدهی بانک مرکزی تعریف میشود.
دو مدل مهم
CBDC خرد: طراحیشده برای استفاده اشخاص و کسبوکارها.
CBDC عمده: طراحیشده برای برخی کاربردهای مالی و تسویه میان مؤسسات واجد شرایط.
۱۲. آیا CBDC رمزارز است؟
لزوماً خیر.
CBDC ممکن است بدون بلاکچین عمومی و حتی بدون دفترکل توزیعشده طراحی شود.
ویژگی تعیینکننده آن ماهیت پولی و صادرکننده است، نه استفاده از فناوری بلاکچین.
۱۳. تفاوت CBDC با بیتکوین
| معیار | CBDC | بیتکوین |
|---|---|---|
| صادرکننده | بانک مرکزی | فاقد صادرکننده مرکزی |
| ماهیت | بدهی بانک مرکزی | دارایی بومی شبکه |
| سیاست پولی | تابع چارچوب پولی | تابع قواعد پروتکل |
| ارزش | مرتبط با واحد پول رسمی | مبتنی بر عرضه و تقاضای بازار |
| دسترسی | تابع طراحی و مقررات | تابع شبکه و خدمات مورد استفاده |
| زیرساخت | متنوع | بلاکچین عمومی |
۱۴. CBDC چه کاربردهایی دارد؟
پرداختهای داخلی
برخی پرداختهای برونمرزی
تسویه مالی
توسعه زیرساخت پرداخت
افزایش تابآوری سامانههای پولی
موفقیت هر طرح به طراحی فنی، سیاست پولی، امنیت و پذیرش عمومی وابسته است.
بخش چهارم: رمزارزها
۱۵. بیتکوین چیست؟
بیتکوین نخستین شبکه رمزارزی شناختهشدهای است که توانست انتقال ارزش را در یک دفترکل عمومی بدون مدیر مرکزی واحد عملیاتی کند.
شبکه بیتکوین از اثبات کار برای اجماع و امنیت دفترکل استفاده میکند.
۱۶. اتر چیست؟
Ether دارایی بومی شبکه Ethereum است.
از آن برای پرداخت هزینه اجرای تراکنشها و عملیات شبکه و برخی کارکردهای اقتصادی مرتبط استفاده میشود.
اتریوم همچنین زیرساخت اجرای قراردادهای هوشمند است.
۱۷. کوین و توکن چه تفاوتی دارند؟
در کاربرد رایج:
کوین: دارایی بومی یک شبکه بلاکچین.
توکن: دارایی ایجادشده بر بستر یک شبکه یا قرارداد هوشمند.
برای مثال، BTC دارایی بومی بیتکوین است و بسیاری از توکنهای ERC-20 روی اتریوم منتشر میشوند.
این تقسیمبندی اصطلاحی است و لزوماً طبقهبندی حقوقی دارایی را تعیین نمیکند.
۱۸. استیبلکوین چیست؟
Stablecoin دارایی دیجیتالی است که تلاش میکند ارزش خود را نسبت به دارایی یا شاخصی مرجع حفظ کند.
انواع
با پشتوانه داراییهای متعارف
با وثیقه رمزارزی
الگوریتمی یا ترکیبی
ریسکها
ریسک صادرکننده
ریسک ذخایر
ریسک نقدشوندگی
ریسک بازخرید
ریسک قرارداد هوشمند
ریسک کاهش ارزش نسبت به دارایی مرجع
۱۹. آیا استیبلکوین پول رسمی است؟
معمولاً نباید آن را بدون بررسی چارچوب حقوقی، معادل پول رسمی یا سپرده بانکی دانست.
حقوق دارنده به ساختار صادرکننده و قوانین مربوط بستگی دارد.
بخش پنجم: ارزهای مجازی در بازیها و پلتفرمها
۲۰. اعتبار درون بازی چیست؟
بسیاری از بازیهای رایانهای دارای واحدهای ارزش داخلی هستند.
این واحدها ممکن است برای خرید امکانات، تجهیزات یا محتوای بازی استفاده شوند.
مثال
بازیکن اعتبار درون بازی دریافت میکند و آن را برای خرید یک آیتم مصرف میکند.
این اعتبار ممکن است خارج از بازی قابل انتقال یا تبدیل نباشد.
۲۱. ارز مجازی بسته
در یک سیستم بسته، واحد ارزش معمولاً در همان محیط کاربرد دارد.
برای مثال، امتیازهایی که فقط برای دریافت امکانات یک پلتفرم استفاده میشوند.
البته امتیاز وفاداری و اعتبار پیشپرداخت نیز ممکن است از نظر حقوقی با ارز مجازی متفاوت باشند.
۲۲. ارز مجازی قابل تبدیل
در برخی چارچوبها، ارز مجازی ممکن است قابل مبادله با پول رسمی یا سایر داراییها باشد.
این ویژگی میتواند الزامات نظارتی متفاوتی ایجاد کند.
بنابراین بسته یا باز بودن یک سیستم، تنها معیار طبقهبندی نیست.
۲۳. آیا ارز بازی رمزارز است؟
خیر، نه لزوماً.
اگر واحد بازی صرفاً در پایگاه داده شرکت ثبت شود، الزاماً رمزارز نیست.
اما اگر دارایی درون بازی بر اساس یک توکن رمزنگاریشده ایجاد شده باشد، ممکن است هم ویژگیهای دارایی رمزنگاریشده و هم کاربرد درون بازی داشته باشد.
بخش ششم: پول الکترونیکی و حساب بانکی
۲۴. پول الکترونیکی چیست؟
Electronic Money در بسیاری از چارچوبهای حقوقی به ارزش پولی ذخیرهشده بهصورت الکترونیکی گفته میشود که شرایط مشخصی درباره انتشار، مطالبه نسبت به صادرکننده و پذیرش دارد.
تعریف دقیق آن در کشورها متفاوت است.
۲۵. آیا موجودی حساب بانکی ارز دیجیتال است؟
در زبان عمومی، موجودی بانکی بهصورت دیجیتال ثبت و منتقل میشود.
اما از نظر حقوقی و فنی، سپرده بانکی معمولاً در دسته مستقلی از CBDC، رمزارز و بعضی انواع پول الکترونیکی قرار میگیرد.
نکته
دیجیتالی بودن شکل ثبت پول، ماهیت حقوقی آن را تغییر نمیدهد.
۲۶. آیا کارت بانکی یک ارز دیجیتال است؟
خیر.
کارت بانکی ابزار دسترسی یا پرداخت است، نه خود پول.
همین تمایز درباره بسیاری از اپلیکیشنهای پرداخت و کیف پولهای الکترونیکی نیز صدق میکند.
بخش هفتم: امنیت و فناوری
۲۷. آیا همه ارزهای دیجیتال بلاکچینی هستند؟
خیر.
پول بانکی و بسیاری از سامانههای پرداخت دیجیتال بر پایگاه داده و زیرساختهای متعارف متکیاند.
بلاکچین تنها یکی از فناوریهای ممکن است.
۲۸. نقش رمزنگاری
رمزنگاری در بسیاری از سامانههای مالی دیجیتال استفاده میشود.
اما استفاده از رمزنگاری بهتنهایی یک سامانه را به رمزارز تبدیل نمیکند.
بانکداری اینترنتی نیز از فناوریهای رمزنگاری استفاده میکند.
۲۹. کیف پول دیجیتال چیست؟
کیف پول دیجیتال میتواند به نرمافزاری برای مدیریت پرداخت، اعتبار یا دارایی دیجیتال اشاره کند.
در رمزارزها، کیف پول معمولاً ابزار مدیریت کلیدها و تعامل با شبکه است.
در سامانه بانکی، کیف پول ممکن است نمایی از حساب یا موجودی نزد ارائهدهنده باشد.
۳۰. آیا رمزارزها ناشناس هستند؟
نه لزوماً.
بسیاری از بلاکچینهای عمومی دارای سوابق قابل مشاهدهاند.
نشانیهای شبکه ممکن است مستقیماً نام اشخاص را نمایش ندهند، اما تحلیل تراکنشها و اطلاعات بیرونی میتواند امکان پیوند هویت را ایجاد کند.
۳۱. آیا رمزارزها همیشه امنتر هستند؟
خیر.
امنیت به معماری شبکه، کیفیت نرمافزار، مدیریت کلید، خدمات واسط و رفتار کاربر بستگی دارد.
مخاطراتی مانند سرقت کلید، فیشینگ و قراردادهای هوشمند آسیبپذیر همچنان وجود دارند.
بخش هشتم: مقررات و اقتصاد
۳۲. چرا تعریف حقوقی اهمیت دارد؟
طبقهبندی یک دارایی میتواند تعیین کند چه مقرراتی درباره آن اعمال میشود.
برای مثال:
مقررات پرداخت
مقررات پول الکترونیکی
مقررات داراییهای رمزنگاریشده
قوانین مالیاتی
الزامات شناخت مشتری
قوانین حمایت از مصرفکننده
مقررات بازار سرمایه
۳۳. اصطلاح ارز مجازی در اسناد نظارتی
در برخی اسناد قدیمیتر یا چارچوبهای نظارتی، اصطلاح Virtual Currency برای دامنهای وسیعتر از واحدهای بازی به کار رفته است.
برای مثال، FATF در چارچوب جدیدتر خود از اصطلاح Virtual Asset استفاده میکند.
دارایی مجازی در تعریف FATF مفهومی حقوقی و نظارتی است و نباید آن را با هر نوع امتیاز یا اعتبار دیجیتال یکسان دانست.
۳۴. رویکرد اتحادیه اروپا
مقررات MiCA برای برخی داراییهای رمزنگاریشده و ارائهدهندگان خدمات مرتبط چارچوبی ایجاد کرده است.
این مقررات میان انواع مشخصی از توکنها و خدمات تمایز قائل میشود.
اما همه داراییهای دیجیتال الزاماً در دامنه یکسانی از MiCA قرار نمیگیرند.
۳۵. آیا رمزارز پول قانونی است؟
وضعیت حقوقی رمزارزها در کشورها متفاوت است.
باید میان موارد زیر تمایز گذاشت:
مجازبودن نگهداری
مجازبودن معامله
مجازبودن استفاده برای پرداخت
شناسایی بهعنوان پول رسمی
الزام قانونی به پذیرش
این موارد یکسان نیستند.
۳۶. ریسک اقتصادی
رمزارزها ممکن است نوسان قیمت بالایی داشته باشند.
برخی واحدهای مجازی نیز ممکن است با تغییر سیاست پلتفرم، ارزش یا کاربرد خود را از دست بدهند.
ارزهای دیجیتال صادرشده توسط نهادهای رسمی نیز ممکن است با مخاطرات امنیت سایبری، حریم خصوصی یا اختلال عملیاتی مواجه شوند.
بخش نهم: کاربردها در کسبوکار
۳۷. پرداختهای بینالمللی
برخی رمزارزها و استیبلکوینها برای انتقال ارزش برونمرزی استفاده میشوند.
اما دریافت پول محلی، تبدیل ارز و رعایت مقررات همچنان اهمیت دارد.
۳۸. اقتصاد بازیهای رایانهای
ارزهای مجازی میتوانند ابزار مدیریت اقتصاد داخلی بازی باشند.
در بازیهای بلاکچینی، توکنها ممکن است امکان انتقال دارایی خارج از محیط بازی را فراهم کنند.
این موضوع لزوماً به معنای پایداری اقتصادی بازی نیست.
۳۹. تجارت الکترونیکی
کسبوکارها ممکن است از پول بانکی، پول الکترونیکی یا سایر روشهای پرداخت دیجیتال استفاده کنند.
انتخاب روش مناسب به هزینه، امنیت، پذیرش مشتری و مقررات بستگی دارد.
۴۰. اقتصاد فرهنگی و خلاق
در صنایع فرهنگی، داراییهای دیجیتال میتوانند در مدلهای فروش محتوا، عضویت و خدمات دیجیتال استفاده شوند.
اما نباید اعتبار مصرفی یک پلتفرم را بدون بررسی حقوقی و فنی، رمزارز نامید.
۴۱. خدمات مالی سازمانی
شرکتها ممکن است برای تسویه، مدیریت نقدینگی یا توسعه خدمات برنامهپذیر از انواع پول و دارایی دیجیتال استفاده کنند.
در چنین پروژههایی، انتخاب معماری باید بر اساس نیاز واقعی و مسئولیتهای قانونی انجام شود.
بخش دهم: راهنمای تشخیص نوع دارایی
۴۲. پنج پرسش کلیدی
برای تشخیص ماهیت یک واحد دیجیتال، ابتدا این پرسشها مطرح میشوند:
۱. چه نهادی آن را صادر میکند؟
بانک مرکزی، مؤسسه مالی، شرکت خصوصی یا پروتکل شبکه؟
۲. کجا ثبت میشود؟
پایگاه داده بانکی، سامانه پلتفرم یا دفترکل توزیعشده؟
۳. چه حقوقی به دارنده میدهد؟
حق بازخرید، حق استفاده از خدمت، مالکیت یک دارایی یا صرفاً امکان انتقال؟
۴. در کجا قابل استفاده است؟
یک بازی، شبکه پرداخت، بازار دارایی یا اقتصاد عمومی؟
۵. تحت چه مقرراتی قرار دارد؟
مقررات پولی، پرداخت، بازار سرمایه یا داراییهای رمزنگاریشده؟
پاسخ به این پرسشها از اتکا به نام تبلیغاتی دارایی دقیقتر است.
۴۳. نمونههای مقایسهای
| نمونه | طبقهبندی مناسب |
|---|---|
| موجودی حساب بانکی | سپرده بانکی ثبتشده دیجیتال |
| ارز دیجیتال بانک مرکزی | CBDC |
| بیتکوین | رمزارز |
| اتر | دارایی رمزنگاریشده بومی شبکه |
| استیبلکوین | دارایی دیجیتال با هدف ثبات ارزش |
| سکه غیرقابل برداشت بازی | اعتبار یا واحد مجازی درون پلتفرم |
| امتیاز وفاداری فروشگاه | امتیاز یا حق قراردادی، بسته به ساختار |
| کارت هدیه دیجیتال | ابزار ارزش ذخیرهشده با طبقهبندی وابسته به قانون |
۴۴. پرسشهای متداول
آیا هر رمزارز یک ارز دیجیتال است؟
در کاربرد عمومی و طبقهبندی گسترده، بله؛ اما در متون حقوقی ممکن است از اصطلاحات دقیقتری مانند دارایی رمزنگاریشده استفاده شود.
آیا هر ارز دیجیتال رمزارز است؟
خیر. پول الکترونیکی و CBDC الزاماً رمزارز نیستند.
آیا ارز مجازی همان رمزارز است؟
نه همیشه. این دو مفهوم ممکن است در برخی تعاریف همپوشانی داشته باشند، اما مترادف قطعی نیستند.
آیا سکههای بازی ارز دیجیتال هستند؟
آنها واحدهای ارزش دیجیتال هستند، اما ماهیت حقوقی و اقتصادیشان با پول رسمی و رمزارز متفاوت است.
آیا بیتکوین پشتوانه دولتی دارد؟
خیر. بیتکوین تعهد بازخرید با ارزش ثابت توسط دولت یا بانک مرکزی ندارد.
آیا استیبلکوین بدون ریسک است؟
خیر. ریسک صادرکننده، نقدشوندگی و کاهش ارزش وجود دارد.
آیا CBDC روی بلاکچین اجرا میشود؟
ممکن است، اما ضرورتی ندارد.
آیا کیف پول دیجیتال همان کیف پول رمزارزی است؟
خیر. کیف پول دیجیتال مفهوم گستردهتری دارد.
آیا استفاده از رمزارز در همه کشورها قانونی است؟
خیر. وضعیت حقوقی به کشور و نوع فعالیت بستگی دارد.
آیا همه داراییهای دیجیتال قابل تبدیل به پول هستند؟
خیر. برخی صرفاً در یک سامانه یا پلتفرم کاربرد دارند.
جمعبندی نهایی
ارز دیجیتال، رمزارز و ارز مجازی سه مفهوم مرتبط اما متفاوت هستند.
ارز دیجیتال در کاربرد عمومی، مفهوم گستردهای برای نمایش دیجیتال پول یا ارزش پولی است.
رمزارز به دستهای از داراییهای دیجیتال مبتنی بر سازوکارهای رمزنگاری و معمولاً دفترکل توزیعشده اشاره دارد.
ارز مجازی نیز بسته به زمینه، ممکن است به واحدهای ارزش در محیطهای دیجیتال خاص یا در برخی تعاریف نظارتی به دامنه گستردهتری از داراییها اطلاق شود.
برای شناخت درست هر دارایی باید به صادرکننده، حقوق دارنده، زیرساخت، کاربرد، تبدیلپذیری و مقررات توجه کرد.
نتیجه راهبردی: دیجیتالی بودن یک دارایی، ماهیت پولی یا حقوقی آن را تعیین نمیکند؛ آنچه اهمیت دارد ساختار انتشار، سازوکار اعتماد، حقوق دارنده و نحوه استفاده از آن است.
منابع و مراجع تخصصی
۱. Bank for International Settlements — Central Bank Digital Currencies
https://www.bis.org/cpmi/publ/d174.htm
۲. International Monetary Fund — Fintech
https://www.imf.org/en/Topics/fintech
۳. Financial Action Task Force — Virtual Assets
https://www.fatf-gafi.org/en/topics/virtual-assets.html
۴. European Central Bank — Digital Euro
https://www.ecb.europa.eu/euro/digital_euro/html/index.en.html
۵. European Union — Markets in Crypto-assets Regulation (MiCA)
https://eur-lex.europa.eu/eli/reg/2023/1114/oj
۶. Bitcoin — A Peer-to-Peer Electronic Cash System
https://bitcoin.org/bitcoin.pdf
۷. Ethereum — Official Documentation
https://ethereum.org/en/developers/docs/
۸. NIST — Blockchain Technology Overview
https://doi.org/10.6028/NIST.IR.8202
۹. European Central Bank — Virtual Currency Schemes
https://www.ecb.europa.eu/pub/pdf/other/virtualcurrencyschemes201210en.pdf
۱۰. World Bank — Payment Systems
https://www.worldbank.org/en/topic/financialinclusion
یادداشت تحریریه: اصطلاحات ارز دیجیتال، رمزارز و ارز مجازی در همه اسناد حقوقی و نظارتی تعریف یکسانی ندارند. این مقاله با رویکرد آموزشی نوشته شده و برای تعیین وضعیت حقوقی یک دارایی مشخص، مراجعه به قوانین معتبر حوزه قضایی مربوط ضروری است.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.