توکنیزهکردن داراییهای واقعی (RWA)
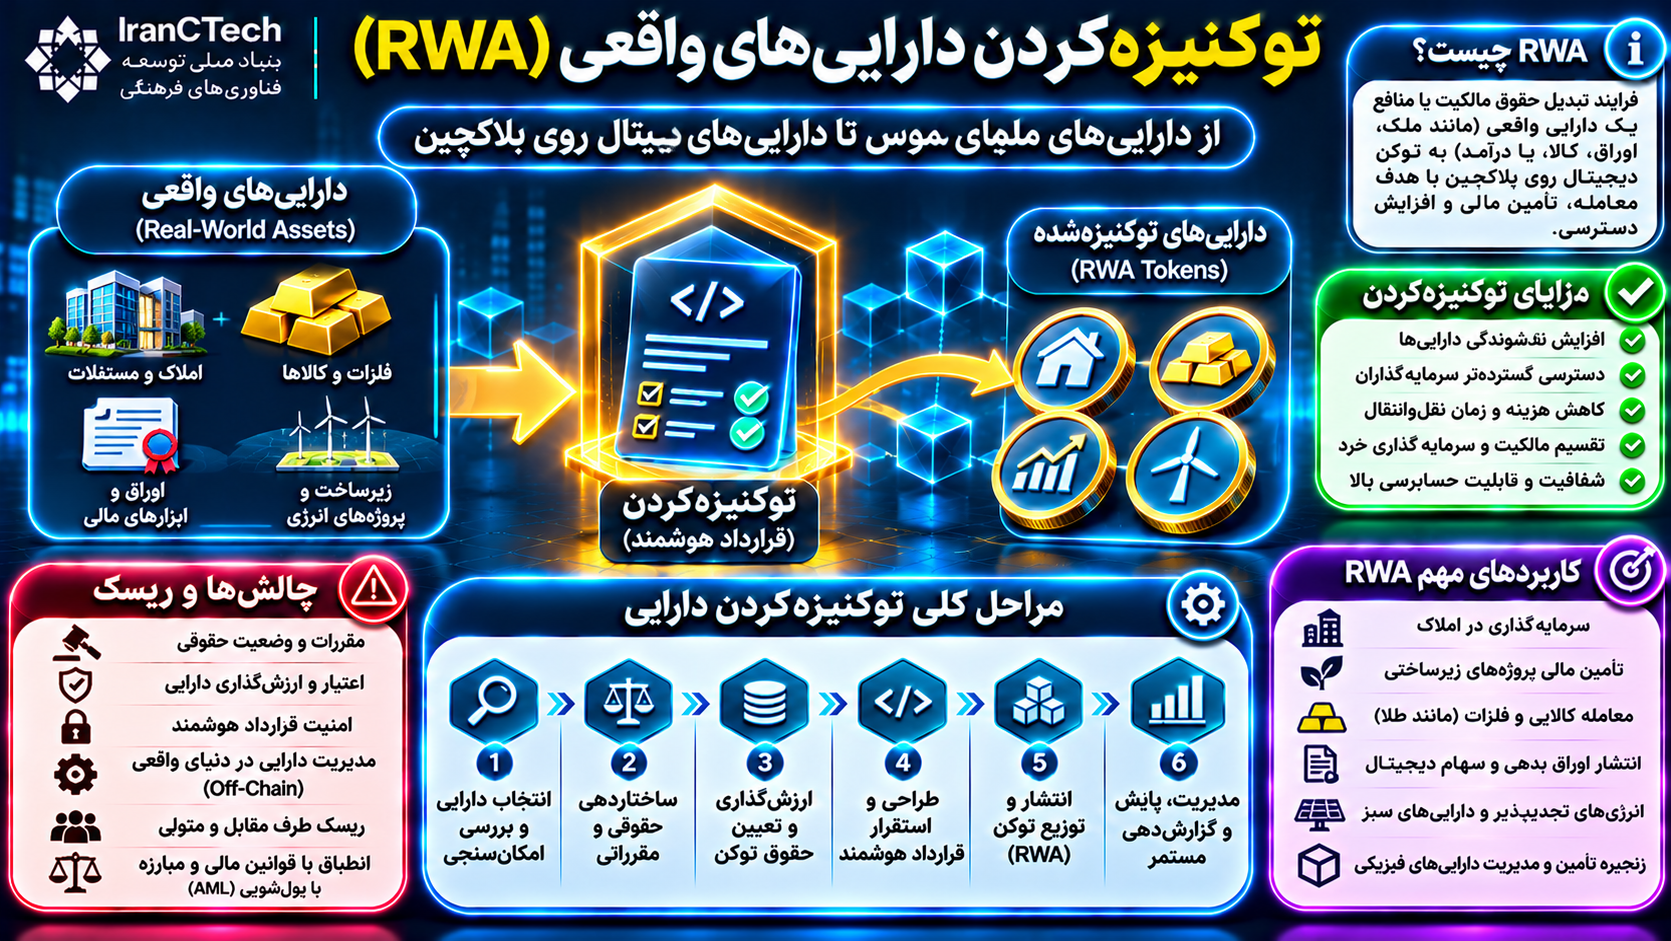
توکنیزهکردن دارایی واقعی یعنی ایجاد نمایش دیجیتال یک حق یا ادعا نسبت به دارایی خارج از زنجیره؛ اعتبار آن به ساختار حقوقی و اجرایی وابسته است.
فهرست مطالب
- توکنیزهکردن داراییهای واقعی (RWA) چیست؟ از مالکیت سنتی تا اقتصاد داراییهای دیجیتال
- مقدمه؛ وقتی داراییهای واقعی وارد اقتصاد دیجیتال میشوند
- بخش اول: مفاهیم پایه توکنسازی داراییهای واقعی
- ۱. دارایی واقعی یا RWA چیست؟
- ۲. توکنسازی چیست؟
- ۳. توکن RWA چیست؟
- ۴. تفاوت دارایی واقعی با دارایی بومی بلاکچین
- ۵. تفاوت توکنسازی با دیجیتالیکردن اسناد
- ۶. آیا هر توکن نشاندهنده مالکیت است؟
- ۷. آیا توکنسازی دارایی را به رمزارز تبدیل میکند؟
- ۸. آیا دارایی واقعی باید به بلاکچین منتقل شود؟
- ۹. چرا مفهوم RWA اهمیت پیدا کرده است؟
- ۱۰. هدف نهایی توکنسازی چیست؟
- بخش دوم: چه داراییهایی قابلیت توکنسازی دارند؟
- ۱۱. املاک و مستغلات
- ۱۲. طلا و فلزات گرانبها
- ۱۳. اوراق بدهی
- ۱۴. سهام و منافع شرکتی
- ۱۵. مطالبات تجاری
- ۱۶. فاکتورهای تجاری
- ۱۷. تجهیزات صنعتی
- ۱۸. زیرساختهای انرژی
- ۱۹. داراییهای کشاورزی
- ۲۰. آثار هنری و داراییهای فرهنگی
- ۲۱. حقوق مالکیت فکری
- ۲۲. داراییهای زیرساختی
- ۲۳. صندوقهای سرمایهگذاری
- ۲۴. ابزارهای بازار پول
- ۲۵. محدودیت داراییهای قابل توکنسازی
- بخش سوم: توکنسازی چگونه انجام میشود؟
- ۲۶. شناسایی دارایی
- ۲۷. احراز مالکیت
- ۲۸. بررسی محدودیتهای حقوقی
- ۲۹. ارزشگذاری دارایی
- ۳۰. تعیین هدف توکنسازی
- ۳۱. انتخاب ساختار حقوقی
- ۳۲. تعیین حقوق توکن
- ۳۳. انتخاب متولی دارایی
- ۳۴. انتخاب بلاکچین
- ۳۵. طراحی قرارداد هوشمند
- ۳۶. تعیین تعداد توکنها
- ۳۷. طراحی فرایند احراز هویت
- ۳۸. انتشار توکن
- ۳۹. توزیع اولیه
- ۴۰. مدیریت بازار ثانویه
- ۴۱. مدیریت درآمد دارایی
- ۴۲. بازخرید و تسویه
- ۴۳. گزارشدهی مستمر
- ۴۴. حسابرسی و نظارت
- بخش چهارم: معماری فنی و حقوقی RWA
- ۴۵. لایه دارایی واقعی
- ۴۶. لایه مالکیت حقوقی
- ۴۷. لایه متولی
- ۴۸. لایه ارزشگذاری
- ۴۹. لایه قرارداد هوشمند
- ۵۰. لایه بلاکچین
- ۵۱. لایه هویت
- ۵۲. لایه انطباق
- ۵۳. لایه پرداخت
- ۵۴. لایه اوراکل
- ۵۵. لایه گزارشدهی
- ۵۶. لایه نظارت
- ۵۷. اهمیت ارتباط میان لایهها
- بخش پنجم: توکنسازی املاک و مستغلات
- ۵۸. چرا املاک برای توکنسازی مطرح هستند؟
- ۵۹. تقسیمپذیری سرمایهگذاری
- ۶۰. مالکیت مستقیم یا غیرمستقیم
- ۶۱. شرکت واسط
- ۶۲. درآمد اجاره
- ۶۳. افزایش ارزش ملک
- ۶۴. هزینههای نگهداری
- ۶۵. ریسک خالیماندن ملک
- ۶۶. ریسک ارزشگذاری
- ۶۷. ریسک بازار ثانویه
- ۶۸. ضرورت تطبیق با ثبت رسمی
- بخش ششم: توکنسازی طلا و کالاهای فیزیکی
- ۶۹. توکن طلای دارای پشتوانه چیست؟
- ۷۰. نسبت پشتوانه
- ۷۱. نگهداری فیزیکی
- ۷۲. گواهی موجودی
- ۷۳. حسابرسی ذخایر
- ۷۴. حق بازخرید
- ۷۵. هزینه نگهداری
- ۷۶. ریسک طرف مقابل
- ۷۷. ریسک مالکیت مضاعف
- ۷۸. توکنسازی سایر کالاها
- بخش هفتم: اوراق مالی و مطالبات توکنشده
- ۷۹. اوراق بدهی توکنشده
- ۸۰. پرداختهای دورهای
- ۸۱. سررسید
- ۸۲. نکول
- ۸۳. مطالبات تجاری
- ۸۴. اعتبارسنجی مطالبات
- ۸۵. جلوگیری از تأمین مالی تکراری
- ۸۶. پرداخت بدهکار
- ۸۷. مدیریت تأخیر
- ۸۸. ارتباط با زنجیره تأمین
- بخش هشتم: توکنسازی زیرساختها و پروژههای مولد
- ۸۹. پروژههای انرژی
- ۹۰. نیروگاه خورشیدی
- ۹۱. تجهیزات صنعتی
- ۹۲. زیرساخت لجستیک
- ۹۳. مراکز داده
- ۹۴. پروژههای فرهنگی
- ۹۵. تفاوت مالکیت و درآمد
- ۹۶. ریسک بهرهبرداری
- ۹۷. ریسک قرارداد فروش
- ۹۸. اهمیت گزارش عملکرد
- بخش نهم: استانداردهای فنی توکنهای RWA
- ۹۹. استاندارد ERC-20
- ۱۰۰. استاندارد ERC-721
- ۱۰۱. استاندارد ERC-1155
- ۱۰۲. استاندارد ERC-3643
- ۱۰۳. استاندارد ERC-1400
- ۱۰۴. قابلیت محدودسازی انتقال
- ۱۰۵. فهرست مجاز
- ۱۰۶. توقف اضطراری
- ۱۰۷. مسدودسازی حقوقی
- ۱۰۸. بازیابی دسترسی
- ۱۰۹. ارتقای قرارداد
- ۱۱۰. انتخاب استاندارد
- بخش دهم: نقش قراردادهای هوشمند و اوراکلها
- ۱۱۱. قرارداد هوشمند چه میکند؟
- ۱۱۲. قرارداد هوشمند چه نمیکند؟
- ۱۱۳. نقش اوراکل
- ۱۱۴. داده قیمت
- ۱۱۵. داده عملکرد
- ۱۱۶. ریسک داده نادرست
- ۱۱۷. تأیید چندمنبعی
- ۱۱۸. نقش حسابرس
- ۱۱۹. مسئله اعتماد
- بخش یازدهم: مزایای بالقوه توکنسازی
- ۱۲۰. تقسیمپذیری حقوق اقتصادی
- ۱۲۱. تسهیل دسترسی
- ۱۲۲. بهبود شفافیت تراکنش
- ۱۲۳. قابلیت برنامهپذیری
- ۱۲۴. کاهش برخی هزینههای اداری
- ۱۲۵. تسویه کارآمدتر
- ۱۲۶. قابلیت همکاری
- ۱۲۷. گزارشدهی بهتر
- ۱۲۸. توسعه مدلهای تأمین مالی
- ۱۲۹. محدودیت مزایا
- بخش دوازدهم: ریسکها و چالشهای RWA
- ۱۳۰. ریسک مالکیت حقوقی
- ۱۳۱. ریسک متولی
- ۱۳۲. ریسک ارزشگذاری
- ۱۳۳. ریسک نقدشوندگی
- ۱۳۴. ریسک قرارداد هوشمند
- ۱۳۵. ریسک کلید خصوصی
- ۱۳۶. ریسک اوراکل
- ۱۳۷. ریسک بازار
- ۱۳۸. ریسک اعتباری
- ۱۳۹. ریسک عملیاتی
- ۱۴۰. ریسک مقررات
- ۱۴۱. ریسک مالیاتی
- ۱۴۲. ریسک تعارض منافع
- ۱۴۳. ریسک تمرکز
- ۱۴۴. ریسک امنیت اطلاعات
- ۱۴۵. ریسک ورشکستگی
- بخش سیزدهم: RWA و امور مالی غیرمتمرکز
- ۱۴۶. ارتباط RWA و DeFi
- ۱۴۷. استفاده بهعنوان وثیقه
- ۱۴۸. درآمد دارایی واقعی
- ۱۴۹. تفاوت با بازده رمزارزی
- ۱۵۰. ریسک ترکیبپذیری
- ۱۵۱. محدودیت وثیقهگذاری
- ۱۵۲. بازارهای مالی ترکیبی
- ۱۵۳. اهمیت انطباق
- بخش چهاردهم: مدل اقتصادی توکنسازی
- ۱۵۴. هزینه ساختاردهی
- ۱۵۵. هزینه فناوری
- ۱۵۶. هزینه ممیزی
- ۱۵۷. هزینه متولی
- ۱۵۸. هزینه حسابرسی
- ۱۵۹. هزینه انطباق
- ۱۶۰. کارمزد انتشار
- ۱۶۱. کارمزد مدیریت
- ۱۶۲. کارمزد انتقال
- ۱۶۳. درآمد خدمات جانبی
- ۱۶۴. محاسبه بازده
- ۱۶۵. نقطه سربهسر
- ۱۶۶. صرفه اقتصادی
- بخش پانزدهم: نمونه عددی توکنسازی یک دارایی
- ۱۶۷. تعریف دارایی
- ۱۶۸. ساختار حقوقی
- ۱۶۹. تعداد توکن
- ۱۷۰. ارزش مبنای هر توکن
- ۱۷۱. درآمد سالانه
- ۱۷۲. هزینههای عملیاتی
- ۱۷۳. درآمد قابل توزیع
- ۱۷۴. درآمد فرضی هر توکن
- ۱۷۵. بازده نقدی فرضی
- ۱۷۶. محدودیت محاسبه
- بخش شانزدهم: کاربرد RWA در اقتصاد ایران
- ۱۷۷. تأمین مالی بنگاههای تولیدی
- ۱۷۸. تأمین مالی تجهیزات صنعتی
- ۱۷۹. پروژههای انرژی
- ۱۸۰. املاک درآمدزا
- ۱۸۱. مطالبات زنجیره تأمین
- ۱۸۲. داراییهای فرهنگی
- ۱۸۳. داراییهای دانشبنیان
- ۱۸۴. مسئله اصلی بازار ایران
- ۱۸۵. ضرورت بررسی مجوز
- ۱۸۶. جایگاه بازار سرمایه
- ۱۸۷. جایگاه نظام بانکی
- ۱۸۸. جایگاه ثبت دارایی
- ۱۸۹. خطر عرضه بدون پشتوانه
- ۱۹۰. اولویت توسعه
- بخش هفدهم: نقشه راه راهاندازی یک پلتفرم RWA
- ۱۹۱. مرحله اول: مطالعه امکانسنجی
- ۱۹۲. مرحله دوم: بررسی حقوقی
- ۱۹۳. مرحله سوم: طراحی مدل کسبوکار
- ۱۹۴. مرحله چهارم: طراحی معماری
- ۱۹۵. مرحله پنجم: انتخاب فناوری
- ۱۹۶. مرحله ششم: توسعه نمونه اولیه
- ۱۹۷. مرحله هفتم: آزمون امنیت
- ۱۹۸. مرحله هشتم: آزمایش عملیاتی
- ۱۹۹. مرحله نهم: ارزیابی مستقل
- ۲۰۰. مرحله دهم: اجرای پایلوت مجاز
- ۲۰۱. مرحله یازدهم: گزارشدهی
- ۲۰۲. مرحله دوازدهم: توسعه تدریجی
- بخش هجدهم: شاخصهای ارزیابی پروژه RWA
- ۲۰۳. ارزش داراییهای توکنشده
- ۲۰۴. ارزش حقوق منتشرشده
- ۲۰۵. تعداد سرمایهگذاران
- ۲۰۶. تمرکز مالکیت
- ۲۰۷. نقدشوندگی
- ۲۰۸. هزینه انتشار
- ۲۰۹. زمان تسویه
- ۲۱۰. دقت گزارشدهی
- ۲۱۱. نرخ نکول
- ۲۱۲. بازده خالص
- ۲۱۳. رخدادهای امنیتی
- ۲۱۴. میزان انطباق
- بخش نوزدهم: آینده توکنسازی داراییهای واقعی
- ۲۱۵. توسعه زیرساختهای مالی برنامهپذیر
- ۲۱۶. پیوند بازار سرمایه و بلاکچین
- ۲۱۷. گسترش داراییهای درآمدزا
- ۲۱۸. افزایش اهمیت هویت دیجیتال
- ۲۱۹. توسعه استانداردهای انطباق
- ۲۲۰. نقش اوراکلهای معتبر
- ۲۲۱. افزایش نقش حسابرسی
- ۲۲۲. توسعه بازارهای ثانویه
- ۲۲۳. ترکیب RWA و DeFi
- ۲۲۴. هوش مصنوعی و ارزیابی دارایی
- ۲۲۵. محدودیت فناوری
- ۲۲۶. آینده اقتصادی RWA
- بخش بیستم: پرسشهای متداول
- ۲۲۷. RWA چیست؟
- ۲۲۸. توکنیزهکردن دارایی چیست؟
- ۲۲۹. آیا توکنسازی همان فروش سهم دارایی است؟
- ۲۳۰. آیا میتوان ملک را توکنسازی کرد؟
- ۲۳۱. آیا خرید توکن ملک به معنای مالکیت رسمی ملک است؟
- ۲۳۲. آیا طلا را میتوان توکنسازی کرد؟
- ۲۳۳. آیا RWA همان NFT است؟
- ۲۳۴. آیا همه توکنهای RWA قابل معامله هستند؟
- ۲۳۵. آیا توکنسازی نقدشوندگی را تضمین میکند؟
- ۲۳۶. آیا RWA سود تضمینشده دارد؟
- ۲۳۷. آیا RWA در دیفای کاربرد دارد؟
- ۲۳۸. آیا توکنسازی به قرارداد هوشمند نیاز دارد؟
- ۲۳۹. آیا توکنسازی بدون مجوز قانونی امکانپذیر است؟
- ۲۴۰. آیا RWA برای تأمین مالی تولید مناسب است؟
- ۲۴۱. مهمترین ریسک RWA چیست؟
- ۲۴۲. آینده RWA چگونه خواهد بود؟
- جمعبندی نهایی؛ توکنسازی، بازطراحی حقوق دارایی است نه صرفاً تولید توکن
- منابع و مراجع تخصصی
توکنیزهکردن داراییهای واقعی (RWA) چیست؟ از مالکیت سنتی تا اقتصاد داراییهای دیجیتال
راهنمای جامع توکنسازی املاک، طلا، اوراق مالی، مطالبات، زیرساختها و داراییهای مولد با استفاده از بلاکچین
مقدمه؛ وقتی داراییهای واقعی وارد اقتصاد دیجیتال میشوند
تصور کنید مالک یک ساختمان تجاری، نیروگاه خورشیدی یا مجموعهای از تجهیزات صنعتی هستید. این داراییها ارزش اقتصادی دارند، اما فروش، انتقال مالکیت، تأمین مالی و جذب سرمایهگذار برای آنها معمولاً فرایندی پیچیده، زمانبر و پرهزینه است.
حال تصور کنید بتوان حقوق اقتصادی مرتبط با این داراییها را به واحدهای دیجیتال استاندارد تبدیل کرد؛ واحدهایی که قابلیت نگهداری، انتقال، ثبت سوابق و مدیریت برنامهپذیر داشته باشند.
این ایده، مبنای شکلگیری یکی از مهمترین کاربردهای فناوری بلاکچین در اقتصاد مالی است: توکنیزهکردن داراییهای واقعی یا Real-World Asset Tokenization.
توکنسازی داراییهای واقعی، که معمولاً با اصطلاح RWA شناخته میشود، فرایندی است که طی آن حقوق مرتبط با داراییهای فیزیکی یا مالی خارج از بلاکچین، در قالب توکنهای دیجیتال نمایش داده میشوند.
این داراییها میتوانند شامل املاک و مستغلات، طلا، اوراق بدهی، مطالبات تجاری، تجهیزات صنعتی، زیرساختهای انرژی و برخی حقوق قراردادی باشند.
اما یک نکته اساسی وجود دارد: ایجاد توکن روی بلاکچین بهتنهایی مالکیت قانونی دارایی واقعی را ایجاد یا منتقل نمیکند.
ارزش اقتصادی توکن زمانی قابل اتکاست که میان دارایی واقعی، حقوق قانونی دارنده توکن، متولی دارایی، سازوکار تسویه و زیرساخت دیجیتال ارتباطی معتبر و قابل اجرا برقرار شده باشد.
به همین دلیل، توکنسازی موفق بیش از آنکه صرفاً یک پروژه برنامهنویسی بلاکچین باشد، به طراحی همزمان ساختار حقوقی، مالی، فناورانه و عملیاتی نیاز دارد.
بخش اول: مفاهیم پایه توکنسازی داراییهای واقعی
۱. دارایی واقعی یا RWA چیست؟
در ادبیات بلاکچین، Real-World Assets به داراییها یا حقوق اقتصادیای گفته میشود که منشأ ارزش آنها خارج از بلاکچین قرار دارد.
این داراییها ممکن است فیزیکی باشند، مانند ملک و طلا، یا ماهیت مالی و قراردادی داشته باشند، مانند اوراق بدهی و مطالبات.
۲. توکنسازی چیست؟
Tokenization فرایند نمایش یک دارایی، حق یا منفعت در قالب توکن دیجیتال است.
توکن میتواند برای ثبت مالکیت، نمایش یک حق قراردادی، انتقال ارزش یا مدیریت دسترسی به یک خدمت استفاده شود.
۳. توکن RWA چیست؟
توکن RWA نماینده دیجیتالی حقوق تعریفشده نسبت به یک دارایی واقعی است.
این حقوق ممکن است شامل مالکیت، مطالبه وجه، دریافت درآمد، مشارکت در منافع یا بازخرید دارایی باشند.
۴. تفاوت دارایی واقعی با دارایی بومی بلاکچین
بیتکوین نمونهای از دارایی بومی بلاکچین است؛ وجود و انتقال آن در چارچوب خود شبکه تعریف میشود.
در مقابل، ارزش یک توکن مرتبط با ملک به وجود ملک، اسناد حقوقی و قابلیت اجرای حقوق دارنده توکن وابسته است.
۵. تفاوت توکنسازی با دیجیتالیکردن اسناد
اسکن سند مالکیت یا ثبت اطلاعات دارایی در پایگاه داده، بهخودیخود توکنسازی نیست.
توکنسازی مستلزم تعریف رابطه میان توکن دیجیتال و حقوق مشخص نسبت به دارایی است.
۶. آیا هر توکن نشاندهنده مالکیت است؟
خیر.
ممکن است توکن صرفاً نماینده حق دریافت درآمد یا مطالبه مالی باشد و هیچ حق مالکیت مستقیمی نسبت به دارایی ایجاد نکند.
۷. آیا توکنسازی دارایی را به رمزارز تبدیل میکند؟
خیر.
توکنسازی میتواند شیوه نمایش و انتقال حقوق دارایی را تغییر دهد، اما ماهیت حقوقی و اقتصادی دارایی لزوماً تغییر نمیکند.
۸. آیا دارایی واقعی باید به بلاکچین منتقل شود؟
خیر.
ملک، طلا یا تجهیزات صنعتی همچنان در دنیای واقعی باقی میمانند. آنچه روی بلاکچین ثبت میشود، نمایش دیجیتالی حقوق یا اطلاعات مرتبط با آنهاست.
۹. چرا مفهوم RWA اهمیت پیدا کرده است؟
زیرا امکان پیوند میان داراییهای سنتی و زیرساختهای مالی برنامهپذیر را فراهم میکند.
۱۰. هدف نهایی توکنسازی چیست؟
هدف میتواند افزایش کارایی انتقال حقوق، تسهیل تأمین مالی، بهبود شفافیت، تقسیمپذیری منافع و توسعه دسترسی سرمایهگذاران واجد شرایط باشد.
بخش دوم: چه داراییهایی قابلیت توکنسازی دارند؟
۱۱. املاک و مستغلات
حقوق مرتبط با ساختمانهای تجاری، مسکونی، زمین و پروژههای ساختمانی میتوانند در قالب ساختارهای حقوقی مناسب توکنسازی شوند.
۱۲. طلا و فلزات گرانبها
توکن ممکن است نماینده مالکیت یا حق مطالبه مقدار مشخصی از طلای نگهداریشده نزد متولی باشد.
۱۳. اوراق بدهی
حقوق ناشی از اوراق بدهی میتوانند در چارچوب مقررات بازار سرمایه به شکل دیجیتال نمایش داده شوند.
۱۴. سهام و منافع شرکتی
برخی حقوق سهامداری یا منافع اقتصادی مرتبط با شرکتها ممکن است در قالب ابزارهای توکنشده طراحی شوند.
۱۵. مطالبات تجاری
مطالبات ناشی از فروش کالا یا ارائه خدمات میتوانند مبنای طراحی ابزارهای تأمین مالی قرار گیرند.
۱۶. فاکتورهای تجاری
فاکتورهای معتبر و تأییدشده ممکن است در چارچوب قراردادهای مناسب به حقوق مالی قابل انتقال تبدیل شوند.
۱۷. تجهیزات صنعتی
حقوق مالکیت، اجاره یا درآمد ناشی از ماشینآلات و تجهیزات صنعتی میتوانند موضوع توکنسازی قرار گیرند.
۱۸. زیرساختهای انرژی
پروژههای نیروگاهی و انرژی تجدیدپذیر میتوانند از ساختارهای مشارکت مالی مبتنی بر توکن استفاده کنند.
۱۹. داراییهای کشاورزی
محصولات انبارشده، حقوق قراردادی و برخی داراییهای مرتبط با زنجیره تأمین کشاورزی میتوانند مبنای توکنسازی باشند.
۲۰. آثار هنری و داراییهای فرهنگی
حقوق اقتصادی یا مالکیت مرتبط با آثار هنری ممکن است در قالب توکن تعریف شود.
۲۱. حقوق مالکیت فکری
درآمدهای ناشی از بهرهبرداری از اختراع، نرمافزار یا اثر فرهنگی میتوانند موضوع قراردادهای مالی توکنشده قرار گیرند.
۲۲. داراییهای زیرساختی
حقوق درآمدی پروژههایی مانند انبارهای لجستیکی، مراکز داده و زیرساختهای صنعتی ممکن است توکنسازی شوند.
۲۳. صندوقهای سرمایهگذاری
واحدهای سرمایهگذاری در برخی ساختارهای قانونی میتوانند بهصورت توکن دیجیتال نمایش داده شوند.
۲۴. ابزارهای بازار پول
حقوق مرتبط با برخی ابزارهای کوتاهمدت مالی میتوانند در ساختارهای مجاز توکنسازی شوند.
۲۵. محدودیت داراییهای قابل توکنسازی
هر دارایی ارزشمند الزاماً مناسب توکنسازی نیست.
قابلیت احراز مالکیت، ارزشگذاری، انتقال حقوق، نگهداری و اجرای تعهدات باید بررسی شود.
بخش سوم: توکنسازی چگونه انجام میشود؟
۲۶. شناسایی دارایی
نخست باید دارایی مشخص و اطلاعات پایه آن گردآوری شود.
۲۷. احراز مالکیت
مالک قانونی و حدود حقوق قابل انتقال باید شناسایی شوند.
۲۸. بررسی محدودیتهای حقوقی
وجود رهن، وثیقه، توقیف، حق اشخاص ثالث یا محدودیت نقلوانتقال باید بررسی شود.
۲۹. ارزشگذاری دارایی
ارزش اقتصادی دارایی باید با روش متناسب و قابل دفاع تعیین شود.
۳۰. تعیین هدف توکنسازی
هدف ممکن است تأمین مالی، انتقال مالکیت، تقسیم منافع یا افزایش کارایی تسویه باشد.
۳۱. انتخاب ساختار حقوقی
باید مشخص شود حقوق دارندگان توکن از چه قرارداد، شخصیت حقوقی یا ابزار مالی ناشی میشود.
۳۲. تعیین حقوق توکن
حقوق دریافت سود، بازخرید، انتقال، رأیگیری یا مطالبه دارایی باید دقیق تعریف شوند.
۳۳. انتخاب متولی دارایی
در صورت نیاز، نهادی مسئول نگهداری و حفاظت از دارایی واقعی خواهد بود.
۳۴. انتخاب بلاکچین
امنیت، هزینه، مقیاسپذیری، حریم خصوصی و قابلیت انطباق شبکه باید ارزیابی شوند.
۳۵. طراحی قرارداد هوشمند
قواعد صدور، انتقال، محدودیت مالکیت و بازخرید میتوانند در قرارداد هوشمند پیادهسازی شوند.
۳۶. تعیین تعداد توکنها
تعداد توکنها باید با حقوق اقتصادی تعریفشده و ساختار انتشار سازگار باشد.
۳۷. طراحی فرایند احراز هویت
در بسیاری از ساختارهای مالی، شناسایی سرمایهگذاران و کنترل صلاحیت آنان ضروری است.
۳۸. انتشار توکن
توکنها مطابق شرایط حقوقی و فنی مصوب ایجاد و تخصیص داده میشوند.
۳۹. توزیع اولیه
توزیع ممکن است از طریق عرضه محدود، مشارکت خصوصی یا سازوکار مجاز دیگر انجام شود.
۴۰. مدیریت بازار ثانویه
امکان انتقال و معامله بعدی باید با مقررات و محدودیتهای حقوقی هماهنگ باشد.
۴۱. مدیریت درآمد دارایی
درآمدهای واقعی باید دریافت، ثبت و طبق قرارداد تخصیص یابند.
۴۲. بازخرید و تسویه
شرایط پایان قرارداد، بازخرید توکن یا انتقال دارایی باید از ابتدا مشخص باشند.
۴۳. گزارشدهی مستمر
وضعیت دارایی، درآمد، هزینهها و تعهدات باید به دارندگان حقوق گزارش شود.
۴۴. حسابرسی و نظارت
سازوکارهای بررسی مستقل میتوانند صحت اطلاعات دارایی و اجرای تعهدات را ارزیابی کنند.
بخش چهارم: معماری فنی و حقوقی RWA
۴۵. لایه دارایی واقعی
این لایه شامل دارایی فیزیکی یا مالی و حقوق مرتبط با آن است.
۴۶. لایه مالکیت حقوقی
مشخص میکند چه شخصی مالک دارایی است و دارندگان توکن چه حقوقی دارند.
۴۷. لایه متولی
مسئول نگهداری دارایی یا اجرای بخشی از تعهدات مرتبط است.
۴۸. لایه ارزشگذاری
اطلاعات ارزش اقتصادی دارایی را تولید یا بهروزرسانی میکند.
۴۹. لایه قرارداد هوشمند
قواعد برنامهپذیر توکن را اجرا میکند.
۵۰. لایه بلاکچین
ثبت و انتقال توکنها در این لایه انجام میشود.
۵۱. لایه هویت
اطلاعات و شرایط لازم برای شناسایی اشخاص واجد صلاحیت را مدیریت میکند.
۵۲. لایه انطباق
محدودیتهای قانونی و قراردادی انتقال و نگهداری توکن را اعمال میکند.
۵۳. لایه پرداخت
دریافت وجوه و پرداخت منافع مالی در این بخش مدیریت میشود.
۵۴. لایه اوراکل
اطلاعات معتبر بیرونی مانند ارزش دارایی یا تحقق رویدادهای قراردادی را به سامانه منتقل میکند.
۵۵. لایه گزارشدهی
وضعیت دارایی، دارندگان حقوق و عملیات مالی را نمایش میدهد.
۵۶. لایه نظارت
امکان بررسی اجرای تعهدات و شناسایی تخلفات را فراهم میکند.
۵۷. اهمیت ارتباط میان لایهها
موفقیت RWA به عملکرد هماهنگ تمام این اجزا وابسته است.
یک قرارداد هوشمند امن نمیتواند بهتنهایی ضعف مالکیت حقوقی یا تخلف متولی را جبران کند.
بخش پنجم: توکنسازی املاک و مستغلات
۵۸. چرا املاک برای توکنسازی مطرح هستند؟
زیرا معمولاً داراییهایی با ارزش بالا و نقدشوندگی محدود محسوب میشوند.
۵۹. تقسیمپذیری سرمایهگذاری
حقوق اقتصادی مرتبط با یک ملک میتوانند در قالب واحدهای کوچکتر تعریف شوند.
۶۰. مالکیت مستقیم یا غیرمستقیم
توکن ممکن است نماینده سهم در یک شرکت مالک ملک باشد، نه سهم مستقیم در سند رسمی آن.
۶۱. شرکت واسط
در برخی ساختارها از شخصیت حقوقی ویژه یا SPV برای نگهداری دارایی و تعریف حقوق سرمایهگذاران استفاده میشود.
۶۲. درآمد اجاره
درآمد حاصل از اجاره میتواند پس از کسر هزینهها مطابق قرارداد میان ذینفعان توزیع شود.
۶۳. افزایش ارزش ملک
افزایش قیمت ملک ممکن است بر ارزش اقتصادی حقوق توکنشده اثر بگذارد.
۶۴. هزینههای نگهداری
مالیات، بیمه، تعمیرات و مدیریت ملک باید در مدل مالی لحاظ شوند.
۶۵. ریسک خالیماندن ملک
نبود مستأجر میتواند درآمد قابل توزیع را کاهش دهد.
۶۶. ریسک ارزشگذاری
قیمتگذاری نادرست میتواند موجب توزیع نامناسب ریسک میان سرمایهگذاران شود.
۶۷. ریسک بازار ثانویه
وجود توکن به معنای وجود خریدار کافی برای فروش آن نیست.
۶۸. ضرورت تطبیق با ثبت رسمی
انتقال حقوق نسبت به املاک باید با قوانین ثبت، مالکیت و قراردادهای قابل اجرا سازگار باشد.
بخش ششم: توکنسازی طلا و کالاهای فیزیکی
۶۹. توکن طلای دارای پشتوانه چیست؟
توکنی است که طبق ساختار صادرکننده، نماینده حق مشخصی نسبت به مقدار معینی طلا باشد.
۷۰. نسبت پشتوانه
باید مشخص باشد هر توکن به چه مقدار دارایی یا حق مطالبه مربوط است.
۷۱. نگهداری فیزیکی
طلا یا کالای واقعی باید در محل مناسب و تحت مسئولیت متولی مشخص نگهداری شود.
۷۲. گواهی موجودی
گزارش موجودی میتواند برای بررسی تطبیق تعداد توکنها با پشتوانه استفاده شود.
۷۳. حسابرسی ذخایر
بررسی مستقل موجودی و تعهدات صادرکننده اهمیت دارد.
۷۴. حق بازخرید
باید مشخص شود آیا دارنده توکن میتواند کالای فیزیکی مطالبه کند یا صرفاً تسویه نقدی انجام میشود.
۷۵. هزینه نگهداری
بیمه، انبارداری و خدمات متولی ممکن است هزینه ایجاد کنند.
۷۶. ریسک طرف مقابل
اگر متولی یا صادرکننده تعهدات خود را انجام ندهد، ارزش حقوق توکن ممکن است آسیب ببیند.
۷۷. ریسک مالکیت مضاعف
باید اطمینان حاصل شود دارایی پشتوانه بیش از میزان مجاز تعهدگذاری نشده است.
۷۸. توکنسازی سایر کالاها
کالاهایی مانند فلزات صنعتی و محصولات انبارشده نیز در صورت وجود زیرساخت حقوقی و عملیاتی مناسب میتوانند بررسی شوند.
بخش هفتم: اوراق مالی و مطالبات توکنشده
۷۹. اوراق بدهی توکنشده
در این مدل، حقوق ناشی از ابزار بدهی در قالب توکن دیجیتال نمایش داده میشوند.
۸۰. پرداختهای دورهای
قرارداد هوشمند میتواند بخشی از محاسبات و توزیع پرداختهای دورهای را خودکار کند.
۸۱. سررسید
تاریخ و شرایط بازپرداخت باید در اسناد حقوقی و منطق سامانه مشخص باشند.
۸۲. نکول
اگر متعهد اصلی نتواند بدهی را پرداخت کند، توکنسازی مانع وقوع نکول نمیشود.
۸۳. مطالبات تجاری
حقوق دریافت وجه از خریدار میتوانند در ساختارهای مجاز به ابزارهای تأمین مالی تبدیل شوند.
۸۴. اعتبارسنجی مطالبات
وجود، اصالت و قابلیت وصول مطالبات باید بررسی شود.
۸۵. جلوگیری از تأمین مالی تکراری
سامانه باید سازوکاری برای شناسایی تعهدگذاری یا واگذاری چندباره یک مطالبه داشته باشد.
۸۶. پرداخت بدهکار
دریافت وجه از بدهکار واقعی همچنان به سازوکارهای حقوقی و عملیاتی نیاز دارد.
۸۷. مدیریت تأخیر
تأخیر در وصول مطالبات باید در مدل ریسک و جریان نقدی لحاظ شود.
۸۸. ارتباط با زنجیره تأمین
توکنسازی مطالبات میتواند در کنار سامانههای مدیریت زنجیره تأمین و تأمین مالی تجاری بررسی شود.
بخش هشتم: توکنسازی زیرساختها و پروژههای مولد
۸۹. پروژههای انرژی
حقوق درآمدی نیروگاهها یا پروژههای انرژی میتوانند موضوع ساختارهای تأمین مالی توکنشده باشند.
۹۰. نیروگاه خورشیدی
درآمد حاصل از فروش برق ممکن است مبنای محاسبه منافع اقتصادی سرمایهگذاران قرار گیرد.
۹۱. تجهیزات صنعتی
حقوق مرتبط با اجاره یا بهرهبرداری از تجهیزات میتوانند در ساختارهای قراردادی مشخص تعریف شوند.
۹۲. زیرساخت لجستیک
انبارها و تجهیزات لجستیکی میتوانند موضوع مدلهای مشارکت و تأمین مالی باشند.
۹۳. مراکز داده
حقوق درآمدی پروژههای مراکز داده میتوانند در مدلهای مالی قابل بررسی قرار گیرند.
۹۴. پروژههای فرهنگی
برخی حقوق درآمدی آثار فرهنگی یا زیرساختهای گردشگری میتوانند موضوع طراحی ابزارهای مشارکت باشند.
۹۵. تفاوت مالکیت و درآمد
سرمایهگذار باید بداند توکن نماینده مالکیت دارایی است یا صرفاً حق دریافت بخشی از درآمد.
۹۶. ریسک بهرهبرداری
توقف فعالیت، کاهش تولید یا افزایش هزینهها میتواند بر درآمد دارایی اثر بگذارد.
۹۷. ریسک قرارداد فروش
در پروژههای مولد، اعتبار خریدار محصول یا خدمت اهمیت دارد.
۹۸. اهمیت گزارش عملکرد
دادههای واقعی تولید، فروش و هزینه باید قابل بررسی باشند.
بخش نهم: استانداردهای فنی توکنهای RWA
۹۹. استاندارد ERC-20
ERC-20 یکی از استانداردهای شناختهشده توکنهای قابل تعویض در اکوسیستم اتریوم است.
۱۰۰. استاندارد ERC-721
ERC-721 برای توکنهای غیرقابل تعویض طراحی شده است.
۱۰۱. استاندارد ERC-1155
ERC-1155 امکان مدیریت انواع مختلف توکن را در یک قرارداد فراهم میکند.
۱۰۲. استاندارد ERC-3643
ERC-3643 با هدف پشتیبانی از توکنهای دارای الزامات انطباق و کنترل انتقال در حوزه داراییهای تنظیمگریشده توسعه یافته است.
۱۰۳. استاندارد ERC-1400
ERC-1400 مجموعهای از پیشنهادهای استانداردسازی برای توکنهای اوراق بهادار و قابلیتهای مرتبط است.
۱۰۴. قابلیت محدودسازی انتقال
در بعضی ساختارها، انتقال توکن باید فقط میان اشخاص واجد شرایط انجام شود.
۱۰۵. فهرست مجاز
Whitelist میتواند برای کنترل آدرسهای مجاز به دریافت یا نگهداری توکن استفاده شود.
۱۰۶. توقف اضطراری
برخی قراردادها امکان توقف محدود عملیات در شرایط اضطراری را فراهم میکنند.
۱۰۷. مسدودسازی حقوقی
ممکن است سازوکاری برای اجرای دستورات قانونی یا قراردادی درباره انتقال توکن لازم باشد.
۱۰۸. بازیابی دسترسی
در ساختارهای تنظیمگریشده، روشهای بازیابی حقوق در صورت مفقودشدن کلید ممکن است پیشبینی شوند.
۱۰۹. ارتقای قرارداد
قابلیت ارتقا انعطافپذیری ایجاد میکند، اما اختیارات مدیریتی و ریسک تغییر قواعد را نیز افزایش میدهد.
۱۱۰. انتخاب استاندارد
انتخاب استاندارد باید پس از تعیین ماهیت حقوقی توکن و الزامات عملیاتی انجام شود، نه پیش از آن.
بخش دهم: نقش قراردادهای هوشمند و اوراکلها
۱۱۱. قرارداد هوشمند چه میکند؟
قرارداد هوشمند قواعدی مانند صدور، انتقال، محدودیت مالکیت و توزیع برخی پرداختها را اجرا میکند.
۱۱۲. قرارداد هوشمند چه نمیکند؟
قرارداد بهتنهایی نمیتواند وجود فیزیکی دارایی، اصالت سند یا ایفای تعهدات خارج از زنجیره را تضمین کند.
۱۱۳. نقش اوراکل
اوراکل اطلاعات بیرونی موردنیاز قرارداد را منتقل میکند.
۱۱۴. داده قیمت
ارزش دارایی ممکن است از منابع معتبر ارزشگذاری دریافت شود.
۱۱۵. داده عملکرد
در پروژههای مولد، اطلاعات تولید و فروش ممکن است در محاسبه منافع استفاده شوند.
۱۱۶. ریسک داده نادرست
داده اشتباه میتواند باعث محاسبه یا پرداخت نادرست شود.
۱۱۷. تأیید چندمنبعی
استفاده از چند منبع مستقل در بعضی کاربردها میتواند وابستگی به یک منبع را کاهش دهد.
۱۱۸. نقش حسابرس
حسابرس میتواند صحت بخشی از اطلاعات خارج از زنجیره را بررسی کند.
۱۱۹. مسئله اعتماد
RWA اعتماد را حذف نمیکند؛ بلکه میتواند آن را میان قرارداد هوشمند، متولی، حسابرس و ساختار حقوقی بازتوزیع کند.
بخش یازدهم: مزایای بالقوه توکنسازی
۱۲۰. تقسیمپذیری حقوق اقتصادی
داراییهای با ارزش بالا میتوانند در قالب حقوق کوچکتر و استانداردشده عرضه شوند، مشروط بر آنکه قانون و ساختار قراردادی اجازه دهند.
۱۲۱. تسهیل دسترسی
سرمایهگذاران واجد شرایط ممکن است بتوانند به فرصتهای جدید دسترسی پیدا کنند.
۱۲۲. بهبود شفافیت تراکنش
بخشی از سوابق صدور و انتقال توکن میتواند قابل بررسی باشد.
۱۲۳. قابلیت برنامهپذیری
قواعد پرداخت و انتقال میتوانند در نرمافزار تعریف شوند.
۱۲۴. کاهش برخی هزینههای اداری
اتوماسیون میتواند بعضی فرایندهای ثبت و تطبیق را سادهتر کند.
۱۲۵. تسویه کارآمدتر
در برخی طراحیها، ثبت انتقال توکن و تسویه مالی میتوانند هماهنگتر انجام شوند.
۱۲۶. قابلیت همکاری
استانداردهای مشترک میتوانند اتصال سامانهها را تسهیل کنند.
۱۲۷. گزارشدهی بهتر
داشبوردهای دیجیتال میتوانند اطلاعات مالی و عملیاتی را منظمتر نمایش دهند.
۱۲۸. توسعه مدلهای تأمین مالی
توکنسازی ممکن است ابزارهای جدیدی برای ساختاردهی حقوق مالی فراهم کند.
۱۲۹. محدودیت مزایا
هیچیک از این مزایا خودکار یا تضمینشده نیستند و به طراحی حقوقی، فناوری و بازار وابستهاند.
بخش دوازدهم: ریسکها و چالشهای RWA
۱۳۰. ریسک مالکیت حقوقی
ممکن است رابطه میان دارنده توکن و دارایی واقعی مبهم یا غیرقابل اجرا باشد.
۱۳۱. ریسک متولی
متولی دارایی ممکن است تعهدات خود را نقض کند.
۱۳۲. ریسک ارزشگذاری
ارزش اعلامشده ممکن است با ارزش واقعی یا قیمت قابل فروش متفاوت باشد.
۱۳۳. ریسک نقدشوندگی
ممکن است توکن قابل انتقال باشد، اما بازار فعالی برای خرید آن وجود نداشته باشد.
۱۳۴. ریسک قرارداد هوشمند
آسیبپذیری نرمافزار میتواند باعث انتقال غیرمجاز یا اختلال در عملیات شود.
۱۳۵. ریسک کلید خصوصی
از دست رفتن کلید ممکن است دسترسی به توکن را مختل کند.
۱۳۶. ریسک اوراکل
داده نادرست میتواند تصمیمهای خودکار را تحت تأثیر قرار دهد.
۱۳۷. ریسک بازار
ارزش دارایی واقعی ممکن است کاهش یابد.
۱۳۸. ریسک اعتباری
بدهکار یا متعهد اصلی ممکن است تعهدات خود را اجرا نکند.
۱۳۹. ریسک عملیاتی
خطای انسانی، ضعف فرایند یا اختلال زیرساخت میتواند خسارت ایجاد کند.
۱۴۰. ریسک مقررات
تغییر قوانین یا تفسیر حقوقی ممکن است بر عرضه و انتقال توکن اثر بگذارد.
۱۴۱. ریسک مالیاتی
تعهدات مالیاتی ممکن است بر هزینه و بازده سرمایهگذاری اثر بگذارند.
۱۴۲. ریسک تعارض منافع
ناشر، متولی، ارزشگذار یا مدیر دارایی ممکن است منافع متفاوتی داشته باشند.
۱۴۳. ریسک تمرکز
حتی در صورت استفاده از بلاکچین عمومی، کنترل واقعی دارایی ممکن است در اختیار یک نهاد باقی بماند.
۱۴۴. ریسک امنیت اطلاعات
افشای اطلاعات سرمایهگذاران و اسناد محرمانه میتواند خسارت ایجاد کند.
۱۴۵. ریسک ورشکستگی
باید مشخص باشد در صورت ورشکستگی ناشر یا متولی، دارندگان توکن چه حقوقی دارند.
بخش سیزدهم: RWA و امور مالی غیرمتمرکز
۱۴۶. ارتباط RWA و DeFi
RWA میتواند حقوق مالی مرتبط با داراییهای خارج از زنجیره را وارد برخی سازوکارهای مالی مبتنی بر بلاکچین کند.
۱۴۷. استفاده بهعنوان وثیقه
بعضی توکنهای دارای حقوق معتبر ممکن است در ساختارهای وامدهی بهعنوان وثیقه پذیرفته شوند.
۱۴۸. درآمد دارایی واقعی
درآمدهایی مانند اجاره یا پرداخت بدهی ممکن است مبنای بازده اقتصادی توکن باشند.
۱۴۹. تفاوت با بازده رمزارزی
درآمد ناشی از دارایی واقعی با پاداش حاصل از انتشار توکن جدید یکسان نیست.
۱۵۰. ریسک ترکیبپذیری
اتصال RWA به چند پروتکل مالی میتواند وابستگی و ریسک سیستماتیک ایجاد کند.
۱۵۱. محدودیت وثیقهگذاری
پذیرش توکن RWA بهعنوان وثیقه به قابلیت نقدکردن حقوق آن و ساختار حقوقی بستگی دارد.
۱۵۲. بازارهای مالی ترکیبی
ممکن است ساختارهایی شکل بگیرند که نگهداری و مدیریت دارایی در نظام سنتی و ثبت حقوق مالی در بلاکچین انجام شود.
۱۵۳. اهمیت انطباق
ارتباط با بازارهای مالی تنظیمگریشده مستلزم رعایت مقررات و الزامات تخصصی است.
بخش چهاردهم: مدل اقتصادی توکنسازی
۱۵۴. هزینه ساختاردهی
بررسی حقوقی، ارزشگذاری، طراحی قرارداد و تدوین اسناد هزینه ایجاد میکند.
۱۵۵. هزینه فناوری
توسعه قرارداد هوشمند، کیف پول، رابط کاربری و زیرساخت نگهداری هزینه دارد.
۱۵۶. هزینه ممیزی
قراردادهای حساس باید بررسی امنیتی شوند.
۱۵۷. هزینه متولی
نگهداری و مدیریت دارایی واقعی ممکن است مستلزم پرداخت کارمزد باشد.
۱۵۸. هزینه حسابرسی
گزارشدهی مستقل و بررسی ذخایر هزینه ایجاد میکند.
۱۵۹. هزینه انطباق
احراز هویت، پایش تراکنش و رعایت مقررات میتوانند هزینه عملیاتی داشته باشند.
۱۶۰. کارمزد انتشار
پلتفرم ممکن است بابت ساختاردهی و انتشار توکن کارمزد دریافت کند.
۱۶۱. کارمزد مدیریت
مدیریت دارایی و گزارشدهی ممکن است دارای کارمزد دورهای باشد.
۱۶۲. کارمزد انتقال
برخی ساختارها برای انتقال یا تسویه توکن کارمزد تعریف میکنند.
۱۶۳. درآمد خدمات جانبی
خدمات ارزشگذاری، گزارشدهی و تحلیل داده میتوانند منابع درآمد مستقل باشند.
۱۶۴. محاسبه بازده
بازده باید پس از کسر هزینهها، مالیاتهای قابل اعمال و سایر تعهدات محاسبه شود.
۱۶۵. نقطه سربهسر
هزینه راهاندازی و عملیات باید با حجم دارایی و درآمد خدمات مقایسه شود.
۱۶۶. صرفه اقتصادی
توکنسازی زمانی منطقی است که منافع آن از هزینههای حقوقی، فناورانه و عملیاتی بیشتر باشد.
بخش پانزدهم: نمونه عددی توکنسازی یک دارایی
برای روشنشدن سازوکار اقتصادی، یک مثال فرضی در نظر میگیریم.
۱۶۷. تعریف دارایی
یک ساختمان تجاری با ارزش کارشناسی فرضی ۱۰۰ میلیارد تومان در نظر گرفته میشود.
۱۶۸. ساختار حقوقی
فرض میکنیم حقوق اقتصادی مربوط به ساختمان از طریق یک شخصیت حقوقی واجد شرایط مدیریت میشود.
۱۶۹. تعداد توکن
برای نمایش حقوق اقتصادی، ۱۰۰ هزار واحد توکن تعریف میشود.
۱۷۰. ارزش مبنای هر توکن
با فرض توزیع کامل ارزش اقتصادی میان این واحدها:
۱۰۰ میلیارد تومان ÷ ۱۰۰ هزار توکن = یک میلیون تومان برای هر توکن.
این مبلغ صرفاً ارزش مبنای فرضی است و قیمت بازار یا ارزش تضمینشده محسوب نمیشود.
۱۷۱. درآمد سالانه
فرض میکنیم درآمد ناخالص اجاره سالانه ۱۰ میلیارد تومان باشد.
۱۷۲. هزینههای عملیاتی
فرض میکنیم مجموع هزینههای نگهداری، مدیریت و سایر هزینههای قابل کسر، ۳ میلیارد تومان باشد.
۱۷۳. درآمد قابل توزیع
در این مثال ساده:
۱۰ میلیارد تومان − ۳ میلیارد تومان = ۷ میلیارد تومان.
۱۷۴. درآمد فرضی هر توکن
اگر تمام ۷ میلیارد تومان طبق قرارداد قابل توزیع باشد:
۷ میلیارد تومان ÷ ۱۰۰ هزار توکن = ۷۰ هزار تومان در سال برای هر توکن.
۱۷۵. بازده نقدی فرضی
۷۰ هزار تومان ÷ یک میلیون تومان = ۷ درصد سالانه.
۱۷۶. محدودیت محاسبه
این مثال صرفاً آموزشی است و مالیات، هزینه تأمین مالی، ذخایر احتیاطی، دوره خالیماندن ملک، تغییر ارزش دارایی و هزینههای انتشار را بهطور کامل مدل نمیکند.
همچنین پرداخت درآمد، قابلیت بازخرید و امکان فروش توکن تابع قرارداد و شرایط واقعی بازار خواهد بود.
بخش شانزدهم: کاربرد RWA در اقتصاد ایران
۱۷۷. تأمین مالی بنگاههای تولیدی
حقوق مالی مرتبط با داراییهای مولد میتوانند در قالب ساختارهای مجاز برای تأمین مالی بررسی شوند.
۱۷۸. تأمین مالی تجهیزات صنعتی
حقوق ناشی از مالکیت یا اجاره تجهیزات میتوانند مبنای طراحی ابزارهای مالی باشند.
۱۷۹. پروژههای انرژی
پروژههای نیروگاهی و انرژی تجدیدپذیر از موضوعات قابل مطالعه برای تأمین مالی ساختاریافته هستند.
۱۸۰. املاک درآمدزا
ساختمانهای تجاری و داراییهای اجارهای میتوانند در صورت وجود ساختار حقوقی معتبر بررسی شوند.
۱۸۱. مطالبات زنجیره تأمین
مطالبات تجاری قابل احراز میتوانند در کنار سامانههای تأمین مالی زنجیره تأمین مورد بررسی قرار گیرند.
۱۸۲. داراییهای فرهنگی
حقوق اقتصادی پروژههای فرهنگی و گردشگری میتوانند موضوع طراحی مدلهای مشارکت باشند.
۱۸۳. داراییهای دانشبنیان
حقوق مالی مرتبط با فناوری، تجهیزات و مالکیت فکری ممکن است در برخی ساختارهای قراردادی قابل استفاده باشند.
۱۸۴. مسئله اصلی بازار ایران
چالش اساسی صرفاً توسعه توکن نیست؛ بلکه ایجاد رابطه معتبر میان دارایی، حقوق سرمایهگذار، مقررات، ثبت مالکیت و امکان اجرای تعهدات است.
۱۸۵. ضرورت بررسی مجوز
عرضه عمومی ابزار مالی، جمعآوری منابع سرمایهگذاران، معامله اوراق و ارائه خدمات مرتبط ممکن است مشمول مقررات و مجوزهای تخصصی باشد.
۱۸۶. جایگاه بازار سرمایه
در طراحی ابزارهای مالی توکنشده باید نقش نهادهای ناظر و زیرساختهای قانونی بازار سرمایه بررسی شود.
۱۸۷. جایگاه نظام بانکی
در مدلهای مرتبط با پرداخت، وثیقه، تسویه یا اعتبار، الزامات بانکی نیز ممکن است مطرح باشند.
۱۸۸. جایگاه ثبت دارایی
برای املاک و سایر داراییهای ثبتپذیر، سازگاری با نظام رسمی ثبت مالکیت اهمیت اساسی دارد.
۱۸۹. خطر عرضه بدون پشتوانه
صدور توکن با ادعای مالکیت دارایی، بدون سند معتبر و حقوق قابل اجرا، میتواند ریسک جدی برای خریداران ایجاد کند.
۱۹۰. اولویت توسعه
پیشنهاد میشود پروژههای آزمایشی ابتدا در حوزههایی با مالکیت روشن، جریان درآمد قابل اندازهگیری و ساختار حقوقی قابل کنترل بررسی شوند.
بخش هفدهم: نقشه راه راهاندازی یک پلتفرم RWA
۱۹۱. مرحله اول: مطالعه امکانسنجی
داراییهای هدف، کاربران، اندازه بازار و مسئله اقتصادی شناسایی شوند.
۱۹۲. مرحله دوم: بررسی حقوقی
نوع حقوق قابل توکنسازی، الزامات مجوز و مسئولیت طرفها تعیین شود.
۱۹۳. مرحله سوم: طراحی مدل کسبوکار
درآمد پلتفرم، هزینهها و ساختار اقتصادی پروژه مشخص شود.
۱۹۴. مرحله چهارم: طراحی معماری
لایههای دارایی، هویت، قرارداد، پرداخت، نظارت و گزارشدهی طراحی شوند.
۱۹۵. مرحله پنجم: انتخاب فناوری
بلاکچین، استاندارد توکن و زیرساخت نرمافزاری بر اساس نیاز واقعی انتخاب شوند.
۱۹۶. مرحله ششم: توسعه نمونه اولیه
نمونه آزمایشی با دارایی و داده غیرواقعی یا در محیط کنترلشده ساخته شود.
۱۹۷. مرحله هفتم: آزمون امنیت
قراردادها و کنترلهای دسترسی بررسی شوند.
۱۹۸. مرحله هشتم: آزمایش عملیاتی
فرایندهای صدور، انتقال، پرداخت و بازخرید آزمایش شوند.
۱۹۹. مرحله نهم: ارزیابی مستقل
ساختار حقوقی، امنیتی و اقتصادی توسط متخصصان مستقل بررسی شود.
۲۰۰. مرحله دهم: اجرای پایلوت مجاز
در صورت فراهمبودن الزامات قانونی، پایلوت محدود با دامنه و ریسک کنترلشده اجرا شود.
۲۰۱. مرحله یازدهم: گزارشدهی
شاخصهای هزینه، زمان، مشارکت، خطا و رضایت کاربران ثبت شوند.
۲۰۲. مرحله دوازدهم: توسعه تدریجی
گسترش پروژه باید متناسب با نتایج واقعی پایلوت و ظرفیت حقوقی و عملیاتی انجام شود.
بخش هجدهم: شاخصهای ارزیابی پروژه RWA
۲۰۳. ارزش داراییهای توکنشده
مجموع ارزش داراییهای مرتبط با توکنها باید با تعریف مشخص گزارش شود.
۲۰۴. ارزش حقوق منتشرشده
ارزش حقوق مالی منتشرشده ممکن است با ارزش کل داراییهای پشتوانه متفاوت باشد.
۲۰۵. تعداد سرمایهگذاران
تعداد اشخاص واجد شرایط مشارکتکننده باید قابل اندازهگیری باشد.
۲۰۶. تمرکز مالکیت
توزیع حقوق اقتصادی میان دارندگان توکن اهمیت دارد.
۲۰۷. نقدشوندگی
حجم معاملات، فاصله قیمت خریدوفروش و امکان خروج باید بررسی شوند.
۲۰۸. هزینه انتشار
هزینه کل ساختاردهی و انتشار نسبت به ارزش پروژه سنجیده شود.
۲۰۹. زمان تسویه
مدت زمان انتقال حقوق و انجام پرداختها اندازهگیری شود.
۲۱۰. دقت گزارشدهی
میزان انطباق اطلاعات سامانه با وضعیت واقعی دارایی بررسی شود.
۲۱۱. نرخ نکول
در داراییهای بدهیمحور، نسبت تعهدات پرداختنشده اهمیت دارد.
۲۱۲. بازده خالص
درآمد قابل توزیع پس از کسر هزینهها محاسبه شود.
۲۱۳. رخدادهای امنیتی
تعداد و شدت رخدادهای امنیتی ثبت و تحلیل شود.
۲۱۴. میزان انطباق
رعایت شرایط حقوقی و قراردادی باید قابل ارزیابی باشد.
بخش نوزدهم: آینده توکنسازی داراییهای واقعی
۲۱۵. توسعه زیرساختهای مالی برنامهپذیر
توکنسازی میتواند به استانداردسازی و خودکارسازی برخی عملیات مالی کمک کند.
۲۱۶. پیوند بازار سرمایه و بلاکچین
امکان توسعه مدلهای ترکیبی میان زیرساختهای مالی سنتی و شبکههای توزیعشده وجود دارد.
۲۱۷. گسترش داراییهای درآمدزا
داراییهایی با جریان درآمد مشخص ممکن است برای طراحی ابزارهای توکنشده مناسبتر باشند.
۲۱۸. افزایش اهمیت هویت دیجیتال
احراز هویت و صلاحیت سرمایهگذاران میتواند بخشی از زیرساخت اصلی بازارهای توکنشده باشد.
۲۱۹. توسعه استانداردهای انطباق
استانداردهای فنی مرتبط با کنترل انتقال و حقوق سرمایهگذاران اهمیت بیشتری پیدا خواهند کرد.
۲۲۰. نقش اوراکلهای معتبر
اتصال دادههای قابل اتکای دنیای واقعی به قراردادهای هوشمند از نیازهای مهم این حوزه خواهد بود.
۲۲۱. افزایش نقش حسابرسی
بررسی مستقل داراییهای پشتوانه و تعهدات صادرکنندگان میتواند به اعتماد بازار کمک کند.
۲۲۲. توسعه بازارهای ثانویه
بازارهای ثانویه ممکن است برای برخی داراییها شکل بگیرند، اما نقدشوندگی به تقاضا و مقررات وابسته خواهد بود.
۲۲۳. ترکیب RWA و DeFi
برخی ابزارهای توکنشده ممکن است در خدمات مالی برنامهپذیر مورد استفاده قرار گیرند.
۲۲۴. هوش مصنوعی و ارزیابی دارایی
هوش مصنوعی میتواند در تحلیل اسناد، ارزشگذاری کمکی و پایش ریسک نقش داشته باشد.
۲۲۵. محدودیت فناوری
هیچ پیشرفت فنی نمیتواند بهتنهایی مشکلات مالکیت، نکول، کلاهبرداری یا نبود بازار را برطرف کند.
۲۲۶. آینده اقتصادی RWA
موفقیت بلندمدت این حوزه به ایجاد ارزش اقتصادی قابل سنجش، اعتماد حقوقی و کاهش واقعی هزینههای مبادله وابسته است.
بخش بیستم: پرسشهای متداول
۲۲۷. RWA چیست؟
RWA مخفف Real-World Assets است و در حوزه بلاکچین به داراییها و حقوق اقتصادی دارای منشأ خارج از زنجیره اشاره دارد.
۲۲۸. توکنیزهکردن دارایی چیست؟
فرایند نمایش حقوق مرتبط با دارایی در قالب توکن دیجیتال است.
۲۲۹. آیا توکنسازی همان فروش سهم دارایی است؟
الزاماً خیر. حقوق توکن ممکن است مالکیت، طلب یا منفعت قراردادی باشد.
۲۳۰. آیا میتوان ملک را توکنسازی کرد؟
از نظر فنی امکان طراحی چنین ساختاری وجود دارد، اما اعتبار حقوقی آن به قوانین و اسناد مالکیت بستگی دارد.
۲۳۱. آیا خرید توکن ملک به معنای مالکیت رسمی ملک است؟
خیر، مگر اینکه ساختار حقوقی معتبر چنین حقی را ایجاد کند و الزامات قانونی مربوط رعایت شده باشد.
۲۳۲. آیا طلا را میتوان توکنسازی کرد؟
بله، اما وجود پشتوانه، متولی معتبر و حق بازخرید باید بررسی شود.
۲۳۳. آیا RWA همان NFT است؟
خیر. RWA به منشأ واقعی دارایی اشاره دارد، درحالیکه NFT نوعی توکن غیرقابل تعویض است.
۲۳۴. آیا همه توکنهای RWA قابل معامله هستند؟
خیر. برخی دارای محدودیت انتقال یا شرایط احراز صلاحیت هستند.
۲۳۵. آیا توکنسازی نقدشوندگی را تضمین میکند؟
خیر. نقدشوندگی به وجود بازار و تقاضای واقعی وابسته است.
۲۳۶. آیا RWA سود تضمینشده دارد؟
خیر. بازده به عملکرد دارایی، تعهدات قراردادی و ریسکهای اقتصادی وابسته است.
۲۳۷. آیا RWA در دیفای کاربرد دارد؟
بله. برخی حقوق مالی توکنشده میتوانند در ساختارهای مالی غیرمتمرکز استفاده شوند.
۲۳۸. آیا توکنسازی به قرارداد هوشمند نیاز دارد؟
در مدلهای رایج بلاکچینی از قراردادهای هوشمند استفاده میشود، اما میزان پیچیدگی و ضرورت آن به معماری بستگی دارد.
۲۳۹. آیا توکنسازی بدون مجوز قانونی امکانپذیر است؟
صرف ایجاد توکن ممکن است از نظر فنی ممکن باشد، اما عرضه و فعالیت مالی مرتبط میتواند مشمول مقررات و مجوزهای لازم باشد.
۲۴۰. آیا RWA برای تأمین مالی تولید مناسب است؟
در برخی شرایط میتواند ابزار قابل بررسی باشد، اما صرفه اقتصادی و اعتبار حقوقی باید اثبات شود.
۲۴۱. مهمترین ریسک RWA چیست؟
ریسک واحدی وجود ندارد؛ مالکیت حقوقی، متولی، نقدشوندگی، ارزشگذاری و امنیت از ریسکهای اساسی هستند.
۲۴۲. آینده RWA چگونه خواهد بود؟
این حوزه ظرفیت توسعه دارد، اما میزان پذیرش آن به بلوغ مقررات، زیرساختها و مدلهای اقتصادی بستگی دارد.
جمعبندی نهایی؛ توکنسازی، بازطراحی حقوق دارایی است نه صرفاً تولید توکن
توکنیزهکردن داراییهای واقعی یکی از مسیرهای مهم پیوند اقتصاد سنتی با فناوری بلاکچین است.
این فناوری امکان میدهد حقوق اقتصادی مرتبط با داراییهایی مانند املاک، طلا، اوراق مالی، مطالبات تجاری و زیرساختهای مولد در قالب واحدهای دیجیتال استاندارد نمایش داده شوند.
از منظر فناوری، قراردادهای هوشمند میتوانند بخشی از فرایندهای صدور، انتقال، پرداخت و گزارشدهی را خودکار کنند.
از منظر اقتصادی، توکنسازی ممکن است به توسعه ابزارهای تأمین مالی، کاهش برخی هزینههای اداری و بهبود دسترسی سرمایهگذاران واجد شرایط کمک کند.
اما از منظر حقوقی، مسئله بسیار پیچیدهتر است.
توکن تنها زمانی دارای ارزش قابل اتکا خواهد بود که حقوق دارنده آن نسبت به دارایی واقعی، سازوکار مطالبه و اجرای تعهدات و مسئولیت نهادهای مرتبط روشن باشد.
همچنین نباید فرض کرد که تقسیم دارایی به توکنهای کوچکتر، بهطور خودکار موجب افزایش نقدشوندگی یا کاهش ریسک سرمایهگذاری میشود.
برای اقتصاد ایران، فرصت اصلی این فناوری ممکن است در توسعه زیرساختهای تأمین مالی داراییهای مولد، مدیریت مطالبات و طراحی ابزارهای مالی برنامهپذیر باشد.
بااینحال، ورود به این حوزه باید از مطالعه حقوقی و اقتصادی آغاز شود و سپس به توسعه فناوری برسد.
نتیجه راهبردی: آینده RWA متعلق به پروژههایی نیست که صرفاً داراییها را به توکن تبدیل میکنند؛ بلکه متعلق به ساختارهایی است که میان مالکیت معتبر، حقوق قابل اجرا، شفافیت اطلاعات، نقدشوندگی واقعی و فناوری قابل اعتماد ارتباط برقرار میکنند.
منابع و مراجع تخصصی
۱. Bank for International Settlements (BIS) — پژوهشها و گزارشهای توکنسازی و زیرساخت مالی
https://www.bis.org/
۲. Financial Stability Board (FSB) — گزارشهای ثبات مالی و نوآوری دارایی دیجیتال
https://www.fsb.org/
۳. International Organization of Securities Commissions (IOSCO) — مقررات بازار اوراق بهادار و دارایی دیجیتال
https://www.iosco.org/
۴. Ethereum — Token Standards
https://ethereum.org/en/developers/docs/standards/tokens/
۵. ERC-20 — Token Standard
https://eips.ethereum.org/EIPS/eip-20
۶. ERC-721 — Non-Fungible Token Standard
https://eips.ethereum.org/EIPS/eip-721
۷. ERC-1155 — Multi Token Standard
https://eips.ethereum.org/EIPS/eip-1155
۸. ERC-3643 — Permissioned Tokens
https://eips.ethereum.org/EIPS/eip-3643
۹. ERC-1400 — Security Token Standard Proposal
https://github.com/ethereum/EIPs/issues/1411
۱۰. OpenZeppelin — Smart Contract Security and Token Contracts
https://docs.openzeppelin.com/contracts/
۱۱. Chainlink — Tokenization and Oracles
https://chain.link/
۱۲. OECD — Digital Finance and Financial Markets
https://www.oecd.org/
۱۳. NIST — Blockchain Technology Overview
https://doi.org/10.6028/NIST.IR.8202
۱۴. World Bank — Financial Infrastructure and Digital Finance
https://www.worldbank.org/
۱۵. IMF — Fintech and Digital Money Research
https://www.imf.org/
یادداشت تحریریه: این مقاله با هدف آموزش فناوری و بررسی مدلهای اقتصادی توکنسازی تهیه شده و توصیه سرمایهگذاری، تأیید حقوقی پروژهها یا اعلام مجازبودن عرضه توکن در هیچ حوزه قضایی محسوب نمیشود. وضعیت مقررات، استانداردها و پروژههای معرفیشده باید پیش از استفاده عملیاتی بهروز بررسی شود.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.