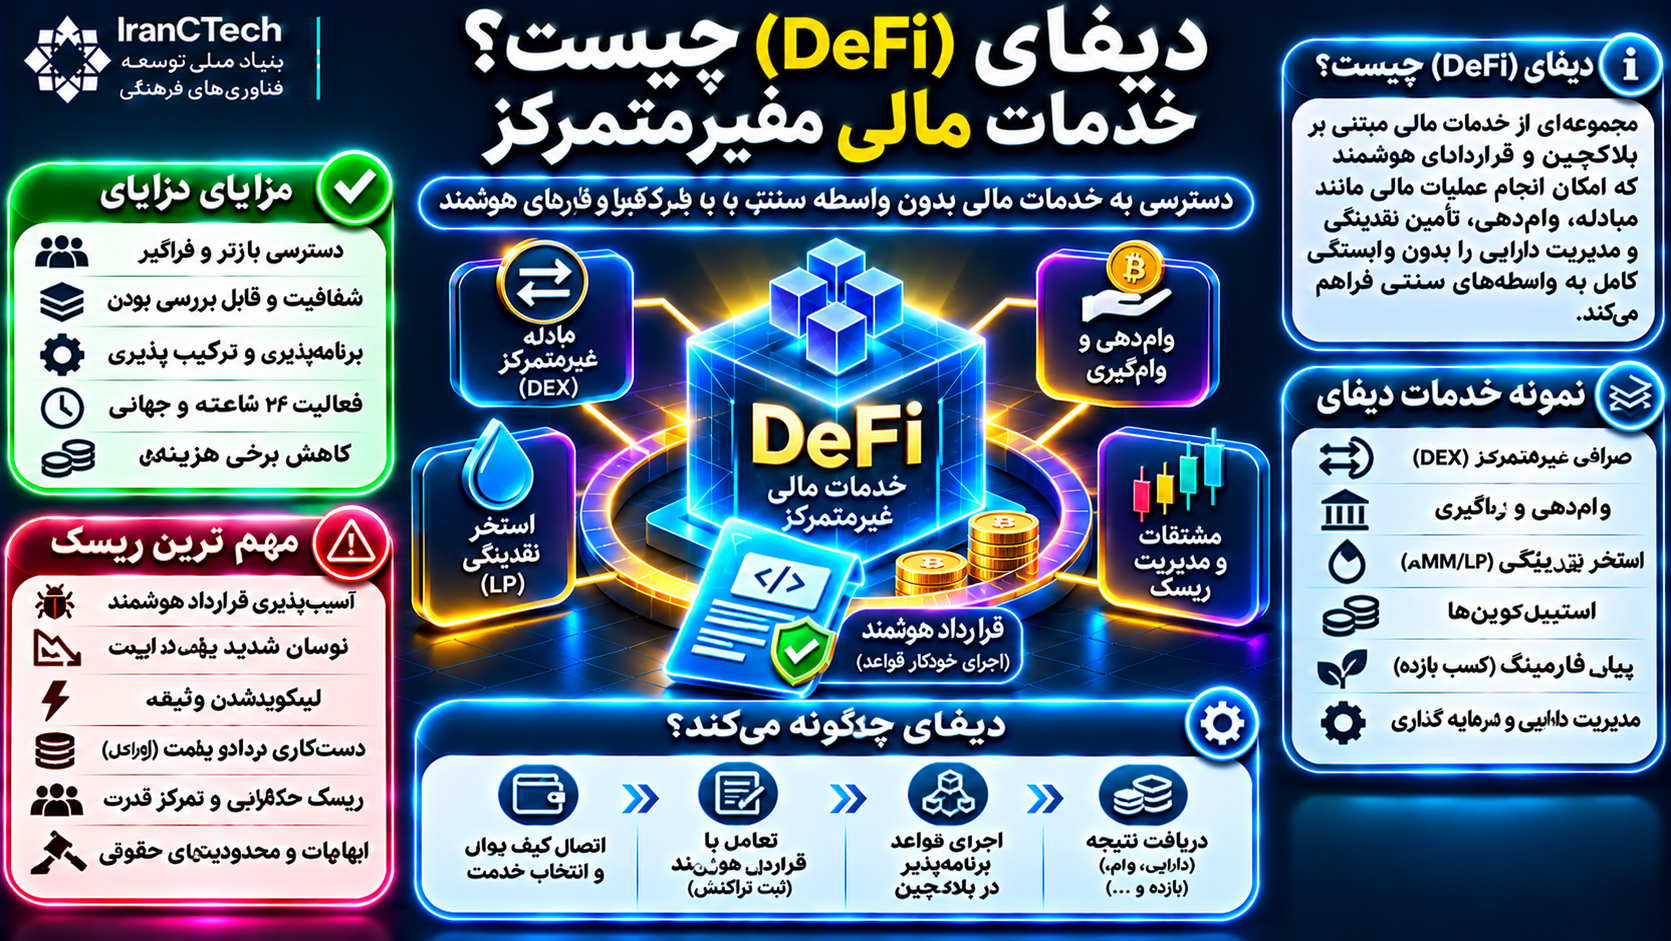
دیفای (DeFi) چیست؟ خدمات مالی غیرمتمرکز
دیفای به مجموعهای از خدمات مالی مبتنی بر قراردادهای هوشمند گفته میشود که میتوانند مبادله، وامدهی یا مدیریت وثیقه را بدون برخی واسطههای سنتی اجرا کنند.
فهرست مطالب
- دیفای (DeFi) چیست؟ خدمات مالی غیرمتمرکز، مدلهای کسبوکار، فرصتها و ریسکهای اقتصاد مالی مبتنی بر بلاکچین
- مقدمه
- بخش اول: دیفای چیست؟
- ۱. تعریف DeFi
- ۲. معنای غیرمتمرکز
- ۳. تفاوت دیفای با بانکداری دیجیتال
- ۴. تفاوت دیفای با فینتک
- ۵. آیا دیفای بدون بانک فعالیت میکند؟
- ۶. آیا دیفای بدون مجوز است؟
- ۷. آیا دیفای همان رمزارز است؟
- ۸. آیا دیفای یک شرکت است؟
- ۹. آیا دیفای به اتریوم محدود است؟
- ۱۰. هدف اصلی دیفای چیست؟
- بخش دوم: تاریخچه و شکلگیری دیفای
- ۱۱. نقش بیتکوین
- ۱۲. نقش اتریوم
- ۱۳. پیدایش صرافیهای غیرمتمرکز
- ۱۴. توسعه وامدهی
- ۱۵. ظهور استخرهای نقدینگی
- ۱۶. گسترش توکنهای حاکمیتی
- ۱۷. رشد بازارهای مشتقه
- ۱۸. توسعه شبکههای لایه دوم
- ۱۹. بحرانها و رخدادهای امنیتی
- ۲۰. حرکت بهسوی کاربردهای سازمانی
- بخش سوم: معماری فنی دیفای
- ۲۱. لایه بلاکچین
- ۲۲. لایه قرارداد هوشمند
- ۲۳. لایه دارایی دیجیتال
- ۲۴. لایه کیف پول
- ۲۵. لایه رابط کاربری
- ۲۶. لایه اوراکل
- ۲۷. لایه نقدینگی
- ۲۸. لایه حکمرانی
- ۲۹. لایه امنیت
- ۳۰. لایه داده و تحلیل
- ۳۱. قابلیت ترکیبپذیری
- ۳۲. ریسک ترکیبپذیری
- بخش چهارم: خدمات اصلی دیفای
- ۳۳. مبادله غیرمتمرکز
- ۳۴. وامدهی
- ۳۵. وامگیری
- ۳۶. تأمین نقدینگی
- ۳۷. استیکینگ و خدمات مرتبط
- ۳۸. مدیریت دارایی
- ۳۹. معاملات مشتقه
- ۴۰. بیمه و پوشش ریسک
- ۴۱. پرداخت و تسویه
- ۴۲. توکنسازی دارایی
- ۴۳. بازارهای پیشبینی
- ۴۴. تجمیع خدمات
- بخش پنجم: صرافی غیرمتمرکز یا DEX
- ۴۵. DEX چیست؟
- ۴۶. تفاوت DEX و CEX
- ۴۷. بازارساز خودکار
- ۴۸. استخر نقدینگی
- ۴۹. تأمینکننده نقدینگی
- ۵۰. لغزش قیمت
- ۵۱. اثر قیمت
- ۵۲. کارمزد معامله
- ۵۳. کارمزد شبکه
- ۵۴. خطر نقدینگی کم
- ۵۵. نمونههای شناختهشده
- بخش ششم: وامدهی و وامگیری غیرمتمرکز
- ۵۶. وامدهی چگونه انجام میشود؟
- ۵۷. وثیقه چیست؟
- ۵۸. نسبت وثیقه
- ۵۹. وام بیشوثیقهای
- ۶۰. چرا بیشوثیقهگذاری رایج است؟
- ۶۱. نرخ بهره
- ۶۲. نرخ متغیر
- ۶۳. لیکوییدیشن
- ۶۴. خطر افت قیمت وثیقه
- ۶۵. خطر افزایش بدهی
- ۶۶. نقش اوراکل
- ۶۷. نمونههای پروتکلی
- بخش هفتم: استخرهای نقدینگی و زیان ناپایدار
- ۶۸. چرا استخر نقدینگی ایجاد میشود؟
- ۶۹. سهم تأمینکننده نقدینگی
- ۷۰. درآمد کارمزد
- ۷۱. زیان ناپایدار چیست؟
- ۷۲. چرا این اختلاف ایجاد میشود؟
- ۷۳. آیا زیان ناپایدار همیشه موقت است؟
- ۷۴. آیا درآمد کارمزد زیان را جبران میکند؟
- ۷۵. نقدینگی متمرکز
- ۷۶. ریسک محدوده قیمت
- ۷۷. ریسک قرارداد استخر
- ۷۸. ریسک توکن
- بخش هشتم: استیبلکوینها و نقش آنها در دیفای
- ۷۹. استیبلکوین چیست؟
- ۸۰. نقش استیبلکوین در دیفای
- ۸۱. استیبلکوین دارای پشتوانه خارج از زنجیره
- ۸۲. استیبلکوین دارای وثیقه رمزارزی
- ۸۳. مدلهای الگوریتمی
- ۸۴. ریسک از دست رفتن برابری قیمت
- ۸۵. ریسک ذخایر
- ۸۶. ریسک صادرکننده
- ۸۷. ریسک قرارداد هوشمند
- ۸۸. نکته مهم
- بخش نهم: ییلد فارمینگ و بازده در دیفای
- ۸۹. Yield Farming چیست؟
- ۹۰. منابع بازده
- ۹۱. تفاوت بازده واقعی و مشوق
- ۹۲. APY چیست؟
- ۹۳. APR چیست؟
- ۹۴. آیا APY بالا به معنای سود قطعی است؟
- ۹۵. ریسک توکن پاداش
- ۹۶. ریسک برداشت
- ۹۷. ریسک ترکیب چند پروتکل
- ۹۸. بازده پایدار
- بخش دهم: مشتقات مالی غیرمتمرکز
- ۹۹. مشتقه مالی چیست؟
- ۱۰۰. قرارداد دائمی
- ۱۰۱. اهرم مالی
- ۱۰۲. ریسک اهرم
- ۱۰۳. نرخ تأمین مالی
- ۱۰۴. ریسک اوراکل
- ۱۰۵. ریسک نقدینگی
- ۱۰۶. پوشش ریسک
- بخش یازدهم: DAO و حکمرانی پروتکلهای دیفای
- ۱۰۷. حکمرانی دیفای چیست؟
- ۱۰۸. نقش DAO
- ۱۰۹. توکن حاکمیتی
- ۱۱۰. تغییر پارامترهای ریسک
- ۱۱۱. مدیریت خزانه
- ۱۱۲. خطر تمرکز قدرت
- ۱۱۳. حمله حکمرانی
- ۱۱۴. شفافیت تصمیمها
- ۱۱۵. پاسخگویی
- بخش دوازدهم: مهمترین ریسکهای دیفای
- ۱۱۶. آسیبپذیری قرارداد هوشمند
- ۱۱۷. حمله بازورود
- ۱۱۸. ضعف کنترل دسترسی
- ۱۱۹. دستکاری اوراکل
- ۱۲۰. حملات وام آنی
- ۱۲۱. ریسک نقدینگی
- ۱۲۲. ریسک بازار
- ۱۲۳. ریسک لیکوییدیشن
- ۱۲۴. ریسک پل بینزنجیرهای
- ۱۲۵. ریسک کلید خصوصی
- ۱۲۶. ریسک مجوز توکن
- ۱۲۷. ریسک رابط کاربری
- ۱۲۸. ریسک حکمرانی
- ۱۲۹. ریسک مقررات
- ۱۳۰. ریسک ترکیبی
- بخش سیزدهم: چگونه امنیت یک پروتکل دیفای را ارزیابی کنیم؟
- ۱۳۱. بررسی مستندات
- ۱۳۲. بررسی کد منبع
- ۱۳۳. بررسی ممیزی
- ۱۳۴. بررسی اختیارات مدیریتی
- ۱۳۵. بررسی اوراکل
- ۱۳۶. بررسی نقدینگی
- ۱۳۷. بررسی تمرکز دارایی
- ۱۳۸. بررسی مدل درآمدی
- ۱۳۹. بررسی وابستگیها
- ۱۴۰. بررسی سابقه رخداد
- ۱۴۱. بررسی برنامه واکنش اضطراری
- ۱۴۲. بررسی ریسک حقوقی
- بخش چهاردهم: شاخصهای اقتصادی و تحلیلی دیفای
- ۱۴۳. TVL چیست؟
- ۱۴۴. محدودیت TVL
- ۱۴۵. حجم معاملات
- ۱۴۶. درآمد کارمزد
- ۱۴۷. درآمد پروتکل
- ۱۴۸. کاربران فعال
- ۱۴۹. نسبت استفاده از وام
- ۱۵۰. نسبت وثیقه
- ۱۵۱. نقدشوندگی
- ۱۵۲. تمرکز نقدینگی
- ۱۵۳. هزینه جذب کاربر
- ۱۵۴. پایداری مشوقها
- بخش پانزدهم: مدلهای کسبوکار در دیفای
- ۱۵۵. درآمد از کارمزد مبادله
- ۱۵۶. درآمد از خدمات وامدهی
- ۱۵۷. خدمات مدیریت دارایی
- ۱۵۸. خدمات داده
- ۱۵۹. خدمات امنیت
- ۱۶۰. زیرساخت توسعه
- ۱۶۱. خدمات سازمانی
- ۱۶۲. درآمد مبتنی بر توکن
- ۱۶۳. اقتصاد واقعی پروتکل
- بخش شانزدهم: دیفای در برابر نظام مالی سنتی
- بخش هفدهم: کاربردهای دیفای در اقتصاد واقعی
- ۱۶۴. تسویه برنامهپذیر
- ۱۶۵. پرداختهای بینالمللی
- ۱۶۶. تأمین مالی زنجیره تأمین
- ۱۶۷. مدیریت وثیقه
- ۱۶۸. داراییهای واقعی توکنشده
- ۱۶۹. اوراق و ابزارهای مالی
- ۱۷۰. پرداخت مشروط
- ۱۷۱. مدیریت خزانه
- ۱۷۲. تأمین مالی پروژهها
- ۱۷۳. محدودیت کاربرد
- بخش هجدهم: دیفای و کسبوکارهای ایرانی
- ۱۷۴. فرصت توسعه فناوری
- ۱۷۵. فرصت پژوهش
- ۱۷۶. خدمات آموزشی
- ۱۷۷. محدودیت مقررات
- ۱۷۸. ریسک تحریم و محدودیت خدمات
- ۱۷۹. ریسک تبدیل دارایی
- ۱۸۰. ضرورت ارزیابی حقوقی
- ۱۸۱. اولویت راهبردی
- بخش نوزدهم: چگونه یک محصول دیفای طراحی میشود؟
- ۱۸۲. تعریف مسئله
- ۱۸۳. ارزیابی ضرورت بلاکچین
- ۱۸۴. تعریف کاربران
- ۱۸۵. طراحی مدل اقتصادی
- ۱۸۶. انتخاب شبکه
- ۱۸۷. طراحی قرارداد هوشمند
- ۱۸۸. انتخاب اوراکل
- ۱۸۹. طراحی کنترل دسترسی
- ۱۹۰. طراحی مدیریت نقدینگی
- ۱۹۱. طراحی تجربه کاربری
- ۱۹۲. آزمون امنیتی
- ۱۹۳. ممیزی مستقل
- ۱۹۴. اجرای آزمایشی
- ۱۹۵. پایش پس از استقرار
- ۱۹۶. برنامه واکنش به بحران
- بخش بیستم: آینده دیفای
- ۱۹۷. توسعه لایه دوم
- ۱۹۸. گسترش داراییهای واقعی
- ۱۹۹. توسعه استیبلکوینها
- ۲۰۰. ترکیب دیفای و خدمات مالی سنتی
- ۲۰۱. افزایش اهمیت امنیت
- ۲۰۲. توسعه حریم خصوصی
- ۲۰۳. هوش مصنوعی و تحلیل ریسک
- ۲۰۴. افزایش قابلیت همکاری
- ۲۰۵. توسعه حکمرانی
- ۲۰۶. اهمیت انطباق حقوقی
- ۲۰۷. بلوغ مدلهای اقتصادی
- ۲۰۸. آینده خدمات مالی برنامهپذیر
- بخش بیستویکم: پرسشهای متداول
- ۲۰۹. دیفای چیست؟
- ۲۱۰. آیا دیفای همان بانکداری دیجیتال است؟
- ۲۱۱. آیا دیفای به بانک نیاز ندارد؟
- ۲۱۲. آیا دیفای امن است؟
- ۲۱۳. آیا میتوان در دیفای وام گرفت؟
- ۲۱۴. آیا وام دیفای بدون وثیقه است؟
- ۲۱۵. DEX چیست؟
- ۲۱۶. استخر نقدینگی چیست؟
- ۲۱۷. زیان ناپایدار چیست؟
- ۲۱۸. Yield Farming چیست؟
- ۲۱۹. آیا سود دیفای تضمینشده است؟
- ۲۲۰. TVL چیست؟
- ۲۲۱. آیا TVL بالا نشانه امنیت است؟
- ۲۲۲. اوراکل چه نقشی در دیفای دارد؟
- ۲۲۳. DAO چه ارتباطی با دیفای دارد؟
- ۲۲۴. آیا دیفای قانونی است؟
- ۲۲۵. آیا دیفای برای همه مناسب است؟
- ۲۲۶. آیا دیفای جایگزین بانکها میشود؟
- ۲۲۷. مهمترین مزیت دیفای چیست؟
- ۲۲۸. مهمترین ریسک دیفای چیست؟
- جمعبندی نهایی
- منابع و مراجع تخصصی
دیفای (DeFi) چیست؟ خدمات مالی غیرمتمرکز، مدلهای کسبوکار، فرصتها و ریسکهای اقتصاد مالی مبتنی بر بلاکچین
مقدمه
نظام مالی در طول تاریخ بر مجموعهای از نهادهای واسطه مانند بانکها، کارگزاران، شرکتهای پرداخت، بورسها و مؤسسات اعتباری متکی بوده است. این نهادها وظایفی مانند نگهداری دارایی، انتقال پول، اعطای اعتبار، مدیریت ریسک و تسویه معاملات را بر عهده دارند.
فناوری بلاکچین و قراردادهای هوشمند امکان تازهای را مطرح کردهاند: آیا میتوان بخشی از این خدمات را با استفاده از زیرساختهای دیجیتال عمومی و قواعد برنامهپذیر ارائه کرد؟
امور مالی غیرمتمرکز یا Decentralized Finance که به اختصار DeFi نامیده میشود، پاسخی فناورانه به این پرسش است.
دیفای مجموعهای از پروتکلها و برنامههای مالی مبتنی بر بلاکچین است که امکان ارائه خدماتی مانند مبادله دارایی، وامدهی، وامگیری، مدیریت نقدینگی، انتشار دارایی و معاملات مشتقه را از طریق قراردادهای هوشمند فراهم میکند.
در این مدل، بخشی از عملیات مالی که پیشتر توسط نهادهای متمرکز انجام میشد، میتواند با قواعد نرمافزاری اجرا شود.
اما این تحول نباید به معنای حذف کامل واسطهها، تضمین امنیت دارایی یا ایجاد بازاری بدون نظارت و مسئولیت تلقی شود.
دیفای با وجود ظرفیتهای نوآورانه، ریسکهای مهمی در حوزه امنیت، نقدینگی، حکمرانی، مقررات و پایداری اقتصادی دارد.
در این مقاله، معماری دیفای، خدمات اصلی، مدلهای درآمدی، سازوکارهای فنی، فرصتهای اقتصادی، مخاطرات و آینده این حوزه بررسی میشود.
بخش اول: دیفای چیست؟
۱. تعریف DeFi
دیفای به مجموعهای از خدمات و زیرساختهای مالی اشاره دارد که با استفاده از بلاکچین و قراردادهای هوشمند، امکان انجام برخی عملیات مالی را بدون وابستگی کامل به یک واسطه متمرکز فراهم میکنند.
۲. معنای غیرمتمرکز
غیرمتمرکز بودن به توزیع کنترل، اجرای قواعد یا دسترسی میان مشارکتکنندگان اشاره دارد.
میزان غیرمتمرکزبودن پروتکلها متفاوت است و باید جداگانه ارزیابی شود.
۳. تفاوت دیفای با بانکداری دیجیتال
بانکداری دیجیتال معمولاً همان خدمات نهاد مالی دارای مجوز را از طریق ابزارهای الکترونیکی ارائه میکند.
در دیفای، برخی عملیات به قراردادهای هوشمند و شبکههای بلاکچینی واگذار میشوند.
۴. تفاوت دیفای با فینتک
فینتک مفهوم گستردهای برای استفاده از فناوری در خدمات مالی است.
دیفای یکی از حوزههای مرتبط با فناوری مالی محسوب میشود، اما تمام خدمات فینتک مبتنی بر بلاکچین نیستند.
۵. آیا دیفای بدون بانک فعالیت میکند؟
بعضی خدمات دیفای بدون بانک در مسیر اجرای مستقیم تراکنش فعالیت میکنند، اما تبدیل داراییهای بانکی به رمزارز یا بالعکس ممکن است همچنان به واسطههای مالی نیاز داشته باشد.
۶. آیا دیفای بدون مجوز است؟
بسیاری از پروتکلهای عمومی، امکان تعامل مستقیم با قراردادها را فراهم میکنند؛ بااینحال، رابطهای کاربری، ارائهدهندگان خدمات و قوانین قابل اعمال ممکن است محدودیتهایی داشته باشند.
۷. آیا دیفای همان رمزارز است؟
خیر. رمزارز نوعی دارایی دیجیتال است؛ دیفای مجموعهای از خدمات و سازوکارهای مالی است که ممکن است از رمزارزها استفاده کند.
۸. آیا دیفای یک شرکت است؟
خیر. دیفای یک حوزه فناورانه و اقتصادی است که شامل پروژهها، پروتکلها، شرکتها و جوامع مختلف میشود.
۹. آیا دیفای به اتریوم محدود است؟
خیر. خدمات مالی غیرمتمرکز در شبکههای مختلف بلاکچینی توسعه یافتهاند.
۱۰. هدف اصلی دیفای چیست؟
هدف اصلی، افزایش برنامهپذیری، قابلیت ترکیب و دسترسی به برخی خدمات مالی از طریق زیرساختهای مبتنی بر بلاکچین است.
بخش دوم: تاریخچه و شکلگیری دیفای
۱۱. نقش بیتکوین
بیتکوین امکان انتقال و نگهداری دارایی دیجیتال را در شبکهای بدون مدیر مرکزی واحد نشان داد.
۱۲. نقش اتریوم
اتریوم با پشتیبانی از قراردادهای هوشمند، امکان طراحی برنامههای مالی پیچیدهتر را فراهم کرد.
۱۳. پیدایش صرافیهای غیرمتمرکز
صرافیهای غیرمتمرکز امکان مبادله داراییهای دیجیتال از طریق قراردادهای هوشمند را توسعه دادند.
۱۴. توسعه وامدهی
پروتکلهای وامدهی امکان سپردهگذاری دارایی و دریافت وام مبتنی بر وثیقه را فراهم کردند.
۱۵. ظهور استخرهای نقدینگی
استخرهای نقدینگی به یکی از سازوکارهای مهم تأمین نقدینگی در بازارهای غیرمتمرکز تبدیل شدند.
۱۶. گسترش توکنهای حاکمیتی
برخی پروتکلها از توکن برای مشارکت در تصمیمگیری درباره توسعه و تنظیمات استفاده کردند.
۱۷. رشد بازارهای مشتقه
قراردادهای مشتقه و ابزارهای مدیریت موقعیتهای مالی به حوزه دیفای اضافه شدند.
۱۸. توسعه شبکههای لایه دوم
راهکارهای مقیاسپذیری امکان اجرای برخی خدمات با هزینه کمتر یا ظرفیت بیشتر را فراهم کردند.
۱۹. بحرانها و رخدادهای امنیتی
حملات فنی، شکست مدلهای اقتصادی و بحرانهای نقدینگی نشان دادند که توسعه سریع فناوری الزاماً با بلوغ مدیریت ریسک همراه نیست.
۲۰. حرکت بهسوی کاربردهای سازمانی
بخشی از نوآوریهای دیفای در حوزه توکنسازی دارایی، تسویه برنامهپذیر و زیرساخت مالی مورد توجه قرار گرفتهاند.
بخش سوم: معماری فنی دیفای
۲۱. لایه بلاکچین
شبکه بلاکچین زیرساخت ثبت تراکنش و اجرای قراردادها را فراهم میکند.
۲۲. لایه قرارداد هوشمند
قراردادهای هوشمند قواعد عملیات مالی را اجرا میکنند.
۲۳. لایه دارایی دیجیتال
توکنها و سایر داراییهای دیجیتال موضوع عملیات مالی قرار میگیرند.
۲۴. لایه کیف پول
کیف پول امکان مدیریت کلیدها و امضای تراکنشها را فراهم میکند.
۲۵. لایه رابط کاربری
برنامههای وب یا موبایل تعامل کاربران با قراردادها را سادهتر میکنند.
۲۶. لایه اوراکل
اوراکلها دادههای بیرونی مانند قیمت بازار را در اختیار قراردادهای هوشمند قرار میدهند.
۲۷. لایه نقدینگی
استخرها، بازارسازها و مشارکتکنندگان منابع لازم برای اجرای معاملات یا وامدهی را فراهم میکنند.
۲۸. لایه حکمرانی
سازوکارهای حکمرانی برای تغییر پارامترها، تخصیص منابع و توسعه پروتکل استفاده میشوند.
۲۹. لایه امنیت
ممیزی، پایش، کنترل دسترسی و مدیریت رخداد از اجزای مهم امنیت هستند.
۳۰. لایه داده و تحلیل
دادههای درونزنجیرهای و ابزارهای تحلیلی برای ارزیابی عملکرد و ریسک استفاده میشوند.
۳۱. قابلیت ترکیبپذیری
Composability به امکان استفاده از خروجی یا خدمات یک پروتکل توسط پروتکل دیگر اشاره دارد.
۳۲. ریسک ترکیبپذیری
وابستگی چند پروتکل به یکدیگر میتواند موجب انتقال بحران از یک سامانه به سامانههای دیگر شود.
بخش چهارم: خدمات اصلی دیفای
۳۳. مبادله غیرمتمرکز
کاربران میتوانند در بعضی پروتکلها دارایی دیجیتال را بدون سپردن مستقیم آن به حساب یک صرافی متمرکز مبادله کنند.
۳۴. وامدهی
کاربران میتوانند دارایی خود را در بازارهای وامدهی قرار دهند و مطابق قواعد پروتکل، بازده دریافت کنند.
۳۵. وامگیری
کاربران میتوانند در برابر وثیقه واجد شرایط، دارایی دیگری وام بگیرند.
۳۶. تأمین نقدینگی
دارندگان دارایی میتوانند منابع خود را برای تسهیل مبادلات یا عملیات مالی در اختیار استخرها قرار دهند.
۳۷. استیکینگ و خدمات مرتبط
برخی برنامهها خدماتی مرتبط با داراییهای استیکشده و توکنهای نماینده آنها ارائه میکنند.
استیکینگ اجماع شبکه با سپردهگذاری در پروتکل دیفای یکسان نیست.
۳۸. مدیریت دارایی
برخی پروتکلها امکان اجرای راهبردهای مالی برنامهپذیر را فراهم میکنند.
۳۹. معاملات مشتقه
ابزارهایی مانند قراردادهای دائمی و موقعیتهای اهرمی در برخی پروتکلها ارائه میشوند.
۴۰. بیمه و پوشش ریسک
برخی سامانهها سازوکارهای پوشش خسارت یا ریسک مشخص را طراحی کردهاند.
۴۱. پرداخت و تسویه
داراییهای دیجیتال و استیبلکوینها میتوانند برای برخی پرداختها و تسویهها استفاده شوند.
۴۲. توکنسازی دارایی
بعضی پروژهها تلاش میکنند حقوق مرتبط با داراییهای واقعی را در قالب توکن نمایش دهند.
۴۳. بازارهای پیشبینی
برخی قراردادها امکان ایجاد موقعیت مالی مرتبط با نتیجه رویدادهای مشخص را فراهم میکنند.
۴۴. تجمیع خدمات
Aggregatorها میتوانند مسیرهای مختلف مبادله یا خدمات مالی را مقایسه و ترکیب کنند.
بخش پنجم: صرافی غیرمتمرکز یا DEX
۴۵. DEX چیست؟
Decentralized Exchange به سامانهای گفته میشود که مبادله داراییهای دیجیتال را با استفاده از سازوکارهای غیرمتمرکز یا قراردادهای هوشمند فراهم میکند.
۴۶. تفاوت DEX و CEX
در صرافی متمرکز، معمولاً اپراتور صرافی نگهداری دارایی یا ثبت و تطبیق سفارشها را مدیریت میکند.
در DEX، بخشی از این عملیات میتواند در قراردادهای هوشمند انجام شود.
۴۷. بازارساز خودکار
Automated Market Maker یا AMM از قواعد ریاضی و ذخایر نقدینگی برای قیمتگذاری و اجرای برخی مبادلات استفاده میکند.
۴۸. استخر نقدینگی
Liquidity Pool مجموعهای از داراییهاست که مطابق قواعد پروتکل برای انجام معاملات یا خدمات دیگر استفاده میشود.
۴۹. تأمینکننده نقدینگی
Liquidity Provider دارایی خود را به استخر اختصاص میدهد و ممکن است سهمی از کارمزدها یا مشوقها دریافت کند.
۵۰. لغزش قیمت
Slippage تفاوت میان قیمت مورد انتظار و قیمت نهایی اجرای معامله است.
۵۱. اثر قیمت
Price Impact به تأثیر اندازه معامله بر قیمت اجرایی در سازوکار بازار اشاره دارد.
۵۲. کارمزد معامله
بعضی پروتکلها برای اجرای مبادله کارمزد دریافت میکنند.
۵۳. کارمزد شبکه
علاوه بر کارمزد پروتکل، کاربر ممکن است هزینه اجرای تراکنش در بلاکچین را بپردازد.
۵۴. خطر نقدینگی کم
کمبود نقدینگی میتواند باعث لغزش شدید قیمت یا دشواری اجرای معامله شود.
۵۵. نمونههای شناختهشده
Uniswap و Curve از نمونههای شناختهشده پروتکلهای مبادله غیرمتمرکز هستند.
بخش ششم: وامدهی و وامگیری غیرمتمرکز
۵۶. وامدهی چگونه انجام میشود؟
داراییهای سپردهگذاریشده ممکن است مطابق قواعد پروتکل در اختیار وامگیرندگان قرار گیرند.
۵۷. وثیقه چیست؟
وثیقه داراییای است که برای تضمین بازپرداخت یا پوشش ریسک موقعیت مالی در قرارداد قفل میشود.
۵۸. نسبت وثیقه
Collateral Ratio رابطه میان ارزش وثیقه و میزان بدهی را نشان میدهد.
۵۹. وام بیشوثیقهای
در بسیاری از پروتکلهای دیفای، ارزش وثیقه موردنیاز از مبلغ وام بیشتر است.
۶۰. چرا بیشوثیقهگذاری رایج است؟
زیرا در محیطهای عمومی، امکان ارزیابی اعتبار هویتی و وصول بدهی به روشهای سنتی ممکن است محدود باشد.
۶۱. نرخ بهره
نرخ بهره میتواند بر اساس عرضه و تقاضای دارایی و مدل اقتصادی پروتکل تغییر کند.
۶۲. نرخ متغیر
در بعضی بازارها، نرخ بهره با تغییر شرایط نقدینگی تغییر میکند.
۶۳. لیکوییدیشن
Liquidation به تسویه اجباری تمام یا بخشی از موقعیت وثیقهای در صورت نقض شرایط ریسک اشاره دارد.
۶۴. خطر افت قیمت وثیقه
کاهش ارزش وثیقه ممکن است نسبت پوشش بدهی را پایین بیاورد و به لیکوییدیشن منجر شود.
۶۵. خطر افزایش بدهی
افزایش بهره یا ارزش بدهی نسبت به وثیقه نیز میتواند وضعیت موقعیت را تغییر دهد.
۶۶. نقش اوراکل
قیمت گزارششده توسط اوراکل میتواند در تعیین ارزش وثیقه و شرایط تسویه نقش داشته باشد.
۶۷. نمونههای پروتکلی
Aave و Compound از نمونههای شناختهشده بازارهای وامدهی غیرمتمرکز هستند.
بخش هفتم: استخرهای نقدینگی و زیان ناپایدار
۶۸. چرا استخر نقدینگی ایجاد میشود؟
استخر امکان انجام معامله یا تأمین دارایی برای خدمات مالی را بدون نیاز به تطبیق مستقیم هر خریدار با فروشنده فراهم میکند.
۶۹. سهم تأمینکننده نقدینگی
سهم کاربر از استخر مطابق قواعد قرارداد محاسبه میشود.
۷۰. درآمد کارمزد
تأمینکنندگان نقدینگی ممکن است بخشی از کارمزد معاملات را دریافت کنند.
۷۱. زیان ناپایدار چیست؟
Impermanent Loss اصطلاحی برای اختلاف ارزش موقعیت تأمین نقدینگی نسبت به راهبرد نگهداری همان داراییها در شرایط مشخص است.
۷۲. چرا این اختلاف ایجاد میشود؟
در بعضی مدلهای AMM، تغییر قیمت نسبی داراییها باعث تغییر ترکیب داراییهای متعلق به تأمینکننده نقدینگی میشود.
۷۳. آیا زیان ناپایدار همیشه موقت است؟
خیر. اگر کاربر موقعیت خود را خارج کند، اختلاف ارزش میتواند تحقق یابد. حتی پیش از خروج نیز ریسک اقتصادی واقعی وجود دارد.
۷۴. آیا درآمد کارمزد زیان را جبران میکند؟
ممکن است، اما تضمینی وجود ندارد.
۷۵. نقدینگی متمرکز
Concentrated Liquidity به تأمین نقدینگی در محدوده مشخصی از قیمت اشاره دارد.
۷۶. ریسک محدوده قیمت
اگر قیمت از محدوده انتخابشده خارج شود، ترکیب دارایی و امکان کسب کارمزد میتواند تغییر کند.
۷۷. ریسک قرارداد استخر
آسیبپذیری قرارداد هوشمند میتواند داراییهای سپردهگذاریشده را تهدید کند.
۷۸. ریسک توکن
توکنهای استخر ممکن است دارای محدودیت انتقال، رفتار غیرمعمول یا مشکلات نقدشوندگی باشند.
بخش هشتم: استیبلکوینها و نقش آنها در دیفای
۷۹. استیبلکوین چیست؟
استیبلکوین دارایی دیجیتالی است که برای حفظ ارزش نسبت به یک مرجع مانند ارز رایج طراحی میشود.
۸۰. نقش استیبلکوین در دیفای
استیبلکوینها در مبادلات، وثیقهگذاری، وامدهی و تسویه کاربرد دارند.
۸۱. استیبلکوین دارای پشتوانه خارج از زنجیره
برخی استیبلکوینها به ذخایر مالی و نهاد صادرکننده وابستهاند.
۸۲. استیبلکوین دارای وثیقه رمزارزی
در بعضی مدلها، داراییهای دیجیتال بهعنوان وثیقه ایجاد استیبلکوین استفاده میشوند.
۸۳. مدلهای الگوریتمی
برخی مدلها برای حفظ ارزش از سازوکارهای عرضه، تقاضا و انگیزه اقتصادی استفاده میکنند.
۸۴. ریسک از دست رفتن برابری قیمت
Depeg زمانی رخ میدهد که ارزش بازار استیبلکوین بهطور معناداری از مرجع هدف فاصله بگیرد.
۸۵. ریسک ذخایر
کیفیت، نقدشوندگی و دسترسپذیری ذخایر میتواند بر توان حفظ ارزش اثر بگذارد.
۸۶. ریسک صادرکننده
در مدلهای متمرکز، تصمیمها و وضعیت مالی نهاد صادرکننده اهمیت دارند.
۸۷. ریسک قرارداد هوشمند
در مدلهای مبتنی بر قرارداد، ضعف فنی یا اقتصادی میتواند پایداری دارایی را تهدید کند.
۸۸. نکته مهم
نام استیبلکوین به معنای تضمین ثبات قیمت یا نبود ریسک نیست.
بخش نهم: ییلد فارمینگ و بازده در دیفای
۸۹. Yield Farming چیست؟
ییلد فارمینگ به استفاده از داراییهای دیجیتال در پروتکلهای مختلف برای دریافت بازده، کارمزد یا مشوق اشاره دارد.
۹۰. منابع بازده
بازده ممکن است از کارمزد خدمات، بهره وام، پاداش توکنی یا سایر منابع تأمین شود.
۹۱. تفاوت بازده واقعی و مشوق
درآمد حاصل از تقاضای واقعی خدمات با پاداشی که از انتشار توکن جدید پرداخت میشود یکسان نیست.
۹۲. APY چیست؟
Annual Percentage Yield شاخصی برای نمایش بازده سالانه با درنظرگرفتن اثر ترکیب سود تحت فرضهای مشخص است.
۹۳. APR چیست؟
Annual Percentage Rate نرخ سالانهای است که معمولاً بدون لحاظ اثر ترکیب سود نمایش داده میشود.
۹۴. آیا APY بالا به معنای سود قطعی است؟
خیر. نرخهای نمایشدادهشده ممکن است تغییر کنند و ریسک اصل دارایی را نشان ندهند.
۹۵. ریسک توکن پاداش
کاهش قیمت توکن پاداش میتواند ارزش بازده دریافتی را کاهش دهد.
۹۶. ریسک برداشت
ممکن است محدودیت نقدینگی یا شرایط قرارداد، برداشت سریع را دشوار کند.
۹۷. ریسک ترکیب چند پروتکل
استفاده همزمان از چند پروتکل میتواند وابستگی و پیچیدگی ریسک را افزایش دهد.
۹۸. بازده پایدار
پایداری بازده باید بر اساس منبع درآمد، تقاضای واقعی، هزینه مشوقها و ریسک اقتصادی ارزیابی شود.
بخش دهم: مشتقات مالی غیرمتمرکز
۹۹. مشتقه مالی چیست؟
مشتقه قراردادی است که ارزش آن به دارایی یا شاخص دیگری وابسته است.
۱۰۰. قرارداد دائمی
Perpetual Contract نوعی قرارداد مشتقه است که معمولاً تاریخ سررسید ثابت ندارد.
۱۰۱. اهرم مالی
اهرم امکان ایجاد موقعیتی بزرگتر از سرمایه اولیه را فراهم میکند.
۱۰۲. ریسک اهرم
اهرم میتواند سود و زیان را تشدید کند و احتمال لیکوییدیشن را افزایش دهد.
۱۰۳. نرخ تأمین مالی
Funding Rate در برخی قراردادهای دائمی برای ایجاد انگیزه همگرایی قیمت قرارداد و بازار مرجع استفاده میشود.
۱۰۴. ریسک اوراکل
قیمت مرجع نادرست میتواند بر تسویه و محاسبات موقعیتها اثر بگذارد.
۱۰۵. ریسک نقدینگی
در شرایط نوسان شدید، اجرای سفارش یا بستن موقعیت ممکن است دشوار شود.
۱۰۶. پوشش ریسک
مشتقات میتوانند برای کاهش برخی ریسکهای قیمت استفاده شوند، اما خودشان ریسکهای جدیدی ایجاد میکنند.
بخش یازدهم: DAO و حکمرانی پروتکلهای دیفای
۱۰۷. حکمرانی دیفای چیست؟
حکمرانی شامل فرایند تصمیمگیری درباره پارامترهای پروتکل، منابع خزانه و توسعه سامانه است.
۱۰۸. نقش DAO
بعضی پروتکلها از سازمان خودگردان غیرمتمرکز برای مشارکت جامعه در تصمیمگیری استفاده میکنند.
۱۰۹. توکن حاکمیتی
توکن حاکمیتی ممکن است امکان ارائه پیشنهاد یا مشارکت در رأیگیری را فراهم کند.
۱۱۰. تغییر پارامترهای ریسک
پارامترهایی مانند سقف وام، نسبت وثیقه و کارمزد ممکن است از طریق سازوکار حکمرانی تغییر کنند.
۱۱۱. مدیریت خزانه
منابع مالی پروتکل ممکن است تحت قواعد حکمرانی تخصیص یابند.
۱۱۲. خطر تمرکز قدرت
اگر قدرت رأی در اختیار گروه کوچکی باشد، حکمرانی ممکن است در عمل متمرکز بماند.
۱۱۳. حمله حکمرانی
مهاجم ممکن است با کسب قدرت رأی یا سوءاستفاده از قواعد، تصمیمی مخرب را تصویب کند.
۱۱۴. شفافیت تصمیمها
انتشار پیشنهادها و آرا میتواند قابلیت بررسی را افزایش دهد.
۱۱۵. پاسخگویی
شفافیت رأیگیری بهتنهایی مسئولیت حقوقی یا پاسخگویی اجرایی ایجاد نمیکند.
بخش دوازدهم: مهمترین ریسکهای دیفای
۱۱۶. آسیبپذیری قرارداد هوشمند
خطای کد میتواند به برداشت غیرمجاز، قفلشدن دارایی یا اجرای نادرست عملیات منجر شود.
۱۱۷. حمله بازورود
Reentrancy میتواند در شرایط مشخص امکان اجرای مجدد مسیر حساس پیش از تکمیل تغییر وضعیت را فراهم کند.
۱۱۸. ضعف کنترل دسترسی
مجوزهای مدیریتی نامناسب ممکن است به تغییر غیرمجاز تنظیمات یا داراییها منجر شوند.
۱۱۹. دستکاری اوراکل
استفاده از داده قیمت قابل دستکاری میتواند محاسبات مالی را مختل کند.
۱۲۰. حملات وام آنی
وام آنی ممکن است برای تأمین سرمایه لازم جهت بهرهبرداری از ضعفهای اقتصادی استفاده شود.
۱۲۱. ریسک نقدینگی
نبود نقدینگی کافی میتواند اجرای معامله یا خروج از موقعیت را دشوار کند.
۱۲۲. ریسک بازار
نوسان قیمت داراییها میتواند ارزش وثیقه یا سرمایه را کاهش دهد.
۱۲۳. ریسک لیکوییدیشن
موقعیتهای وثیقهای ممکن است بهصورت اجباری تسویه شوند.
۱۲۴. ریسک پل بینزنجیرهای
انتقال دارایی میان شبکهها ممکن است به قراردادها، اعتبارسنجها یا سازوکارهای پیامرسانی آسیبپذیر وابسته باشد.
۱۲۵. ریسک کلید خصوصی
افشای کلید خصوصی یا عبارت بازیابی میتواند به از دست رفتن کنترل دارایی منجر شود.
۱۲۶. ریسک مجوز توکن
تأیید مجوزهای نامحدود یا نامعتبر میتواند دسترسی ناخواسته به دارایی ایجاد کند.
۱۲۷. ریسک رابط کاربری
وبسایت جعلی یا رابط کاربری دستکاریشده ممکن است کاربر را به امضای تراکنش مخرب هدایت کند.
۱۲۸. ریسک حکمرانی
تغییرات مخرب یا نادرست در پارامترهای پروتکل میتواند دارایی کاربران را تهدید کند.
۱۲۹. ریسک مقررات
تغییر یا اعمال مقررات ممکن است بر دسترسی، ارائه خدمات یا مسئولیت اشخاص اثر بگذارد.
۱۳۰. ریسک ترکیبی
شکست یک پروتکل میتواند از طریق وثیقهها، توکنها و وابستگیهای مشترک به سایر پروتکلها منتقل شود.
بخش سیزدهم: چگونه امنیت یک پروتکل دیفای را ارزیابی کنیم؟
۱۳۱. بررسی مستندات
مستندات باید معماری، مدل اقتصادی و محدودیتهای سامانه را توضیح دهند.
۱۳۲. بررسی کد منبع
دسترسی به کد و امکان تطبیق آن با قرارداد مستقرشده اهمیت دارد.
۱۳۳. بررسی ممیزی
گزارشهای امنیتی باید از نظر محدوده، نسخه کد و وضعیت اصلاح یافتهها بررسی شوند.
۱۳۴. بررسی اختیارات مدیریتی
باید مشخص شود چه اشخاصی امکان تغییر قرارداد، توقف خدمات یا انتقال منابع را دارند.
۱۳۵. بررسی اوراکل
منبع قیمت، روش تجمیع و کنترل تازگی داده باید بررسی شود.
۱۳۶. بررسی نقدینگی
عمق بازار و امکان خروج از موقعیت اهمیت دارد.
۱۳۷. بررسی تمرکز دارایی
تمرکز منابع در تعداد محدودی حساب یا استخر میتواند ریسک ایجاد کند.
۱۳۸. بررسی مدل درآمدی
باید مشخص شود بازده از چه فعالیت اقتصادی تأمین میشود.
۱۳۹. بررسی وابستگیها
وابستگی به سایر قراردادها، پلها و توکنها باید شناسایی شود.
۱۴۰. بررسی سابقه رخداد
رخدادهای امنیتی گذشته و نحوه واکنش تیم میتوانند اطلاعات مفیدی ارائه کنند.
۱۴۱. بررسی برنامه واکنش اضطراری
وجود سازوکارهای پایش، توقف محدود و اطلاعرسانی اهمیت دارد.
۱۴۲. بررسی ریسک حقوقی
نوع فعالیت و وضعیت ارائهدهنده باید با قوانین قابل اعمال ارزیابی شود.
بخش چهاردهم: شاخصهای اقتصادی و تحلیلی دیفای
۱۴۳. TVL چیست؟
Total Value Locked شاخصی برای نمایش ارزش داراییهایی است که مطابق تعریف ارائهدهنده داده در قراردادها یا پروتکلها سپردهگذاری شدهاند.
۱۴۴. محدودیت TVL
TVL بهتنهایی نشاندهنده سودآوری، امنیت یا تعداد کاربران واقعی نیست.
۱۴۵. حجم معاملات
Trading Volume ارزش معاملات انجامشده در یک بازه زمانی را نشان میدهد.
۱۴۶. درآمد کارمزد
Fee Revenue میتواند اطلاعاتی درباره تقاضا برای خدمات پروتکل ارائه کند.
۱۴۷. درآمد پروتکل
باید میان کل کارمزد پرداختی کاربران و سهمی که واقعاً به خزانه یا ذینفعان پروتکل میرسد تفاوت گذاشت.
۱۴۸. کاربران فعال
تعداد آدرسهای فعال لزوماً برابر با تعداد اشخاص حقیقی مستقل نیست.
۱۴۹. نسبت استفاده از وام
Utilization Rate در بعضی بازارها نسبت دارایی وامگرفتهشده به منابع قابل استفاده را نشان میدهد.
۱۵۰. نسبت وثیقه
Collateralization Ratio برای ارزیابی پوشش بدهی توسط وثیقه استفاده میشود.
۱۵۱. نقدشوندگی
نقدشوندگی به امکان انجام معامله با هزینه و اثر قیمت قابل قبول اشاره دارد.
۱۵۲. تمرکز نقدینگی
توزیع نقدینگی میان استخرها و تأمینکنندگان اهمیت دارد.
۱۵۳. هزینه جذب کاربر
در پروژههای تجاری، هزینه جذب و نگهداری کاربر باید در کنار درآمد بررسی شود.
۱۵۴. پایداری مشوقها
باید مشخص شود آیا فعالیت اقتصادی بدون پرداخت پاداشهای سنگین توکنی نیز ادامه مییابد یا خیر.
بخش پانزدهم: مدلهای کسبوکار در دیفای
۱۵۵. درآمد از کارمزد مبادله
برخی پروتکلها از معاملات انجامشده کارمزد دریافت میکنند.
۱۵۶. درآمد از خدمات وامدهی
بخشی از بهره یا کارمزد عملیات مالی ممکن است مطابق قواعد پروتکل به خزانه اختصاص یابد.
۱۵۷. خدمات مدیریت دارایی
برخی سامانهها بابت مدیریت راهبردهای مالی کارمزد دریافت میکنند.
۱۵۸. خدمات داده
تحلیل دادههای مالی و ریسک میتواند مبنای ارائه خدمات تخصصی باشد.
۱۵۹. خدمات امنیت
ممیزی، پایش قرارداد و تحلیل رخداد از فعالیتهای تخصصی مرتبط با دیفای هستند.
۱۶۰. زیرساخت توسعه
ارائه API، کیف پول، ابزار قرارداد و خدمات فنی میتواند مدل کسبوکار مستقلی ایجاد کند.
۱۶۱. خدمات سازمانی
برخی شرکتها زیرساخت توکنسازی، تسویه یا مدیریت دارایی دیجیتال برای سازمانها ارائه میکنند.
۱۶۲. درآمد مبتنی بر توکن
ارزش بازار توکن نباید با درآمد عملیاتی یا سود خالص پروتکل یکسان تلقی شود.
۱۶۳. اقتصاد واقعی پروتکل
مدل پایدار باید رابطه روشنی میان خدمت ارائهشده، تقاضای واقعی، هزینه و درآمد داشته باشد.
بخش شانزدهم: دیفای در برابر نظام مالی سنتی
| معیار | مالی سنتی (TradFi) | دیفای (DeFi) |
|---|---|---|
| زیرساخت | بانکها و سامانههای مالی | بلاکچین و قرارداد هوشمند |
| نگهداری دارایی | غالباً نهاد واسطه | ممکن است خودامانی باشد |
| دسترسی | وابسته به مقررات و ارائهدهنده | در برخی پروتکلها بازتر |
| اجرای عملیات | سامانهها و فرایندهای سازمانی | اجرای برنامهپذیر قرارداد |
| شفافیت | متناسب با مقررات و سیاست نهاد | بخشی از دادهها عمومی و قابل بررسی |
| بازگشت تراکنش | در بعضی موارد امکان رسیدگی وجود دارد | معمولاً بازگشت مستقیم دشوار است |
| مدیریت اختلاف | سازوکارهای حقوقی و سازمانی | وابسته به طراحی و چارچوب حقوقی |
| ریسک فنی | زیرساخت بانکی و فناوری اطلاعات | قرارداد، کیف پول، اوراکل و بلاکچین |
| حمایت از مصرفکننده | بسته به حوزه قضایی و نوع خدمت | ممکن است محدود یا نامشخص باشد |
| مسئولیت حقوقی | معمولاً نهادهای مشخص | ممکن است پیچیده یا مبهم باشد |
این مقایسه کلی است. در عمل، هر دو حوزه طیفی از مدلهای متمرکز، توزیعشده و ترکیبی را شامل میشوند.
بخش هفدهم: کاربردهای دیفای در اقتصاد واقعی
۱۶۴. تسویه برنامهپذیر
قراردادهای هوشمند میتوانند بخشی از قواعد تسویه را بهصورت خودکار اجرا کنند.
۱۶۵. پرداختهای بینالمللی
داراییهای دیجیتال میتوانند در برخی مسیرها برای انتقال ارزش استفاده شوند، مشروط بر رعایت الزامات قانونی و مدیریت ریسک.
۱۶۶. تأمین مالی زنجیره تأمین
توکنسازی مطالبات یا حقوق مالی میتواند در طراحی برخی مدلهای تأمین مالی بررسی شود.
۱۶۷. مدیریت وثیقه
قراردادهای هوشمند میتوانند ثبت و اجرای بخشی از قواعد وثیقهگذاری را تسهیل کنند.
۱۶۸. داراییهای واقعی توکنشده
Real-World Assets یا RWA به نمایش دیجیتالی حقوق مرتبط با داراییهای خارج از بلاکچین اشاره دارد.
۱۶۹. اوراق و ابزارهای مالی
برخی ویژگیهای ابزارهای مالی ممکن است در قالب توکن و قراردادهای برنامهپذیر پیادهسازی شوند.
۱۷۰. پرداخت مشروط
پرداخت میتواند به تحقق شرایط مشخص و دریافت داده معتبر وابسته شود.
۱۷۱. مدیریت خزانه
سازمانها میتوانند برخی فرایندهای مدیریت دارایی دیجیتال را با ابزارهای برنامهپذیر انجام دهند.
۱۷۲. تأمین مالی پروژهها
برخی ساختارهای مشارکتی ممکن است از قراردادهای هوشمند برای مدیریت تعهدات استفاده کنند.
۱۷۳. محدودیت کاربرد
برای داراییها و تعهدات واقعی، قرارداد هوشمند جایگزین خودکار حقوق مالکیت، اعتبار قرارداد یا سازوکار قضایی نمیشود.
بخش هجدهم: دیفای و کسبوکارهای ایرانی
۱۷۴. فرصت توسعه فناوری
توسعه ابزارهای امنیت، تحلیل داده، قرارداد هوشمند و زیرساخت مالی برنامهپذیر میتواند موضوع فعالیت شرکتهای فناور باشد.
۱۷۵. فرصت پژوهش
مدلهای اقتصادی دیفای، امنیت پروتکلها و توکنسازی از حوزههای قابل مطالعه هستند.
۱۷۶. خدمات آموزشی
آموزش مفاهیم امنیت، مدیریت ریسک و معماری خدمات مالی غیرمتمرکز میتواند به افزایش سواد مالی و دیجیتال کمک کند.
۱۷۷. محدودیت مقررات
ارائه خدمات مالی، جذب منابع عمومی، مدیریت دارایی اشخاص یا ایجاد ابزارهای سرمایهگذاری ممکن است نیازمند مجوز یا رعایت الزامات قانونی باشد.
۱۷۸. ریسک تحریم و محدودیت خدمات
برخی ارائهدهندگان خدمات یا رابطهای کاربری ممکن است محدودیتهای جغرافیایی و حقوقی اعمال کنند.
۱۷۹. ریسک تبدیل دارایی
تبدیل دارایی دیجیتال به پول رایج و بالعکس ممکن است با ریسک عملیاتی، بانکی و حقوقی همراه باشد.
۱۸۰. ضرورت ارزیابی حقوقی
پیش از راهاندازی هر خدمت مالی مبتنی بر دیفای، باید ماهیت فعالیت، مسئولیتها و الزامات قانونی بررسی شود.
۱۸۱. اولویت راهبردی
برای شرکتهای فناور، توسعه زیرساختهای قابل ارزیابی و خدمات تخصصی ممکن است نسبت به ورود مستقیم به فعالیتهای پرریسک مالی، نقطه شروع مناسبتری باشد.
بخش نوزدهم: چگونه یک محصول دیفای طراحی میشود؟
۱۸۲. تعریف مسئله
ابتدا باید مشخص شود کدام نیاز واقعی مالی قرار است برطرف شود.
۱۸۳. ارزیابی ضرورت بلاکچین
باید بررسی شود که استفاده از بلاکچین نسبت به پایگاه داده یا سامانه متمرکز چه مزیت مشخصی ایجاد میکند.
۱۸۴. تعریف کاربران
کاربران هدف، سطح دانش و نیازهای آنان باید مشخص شوند.
۱۸۵. طراحی مدل اقتصادی
منابع درآمد، هزینهها، مشوقها و ریسکهای مالی باید مدلسازی شوند.
۱۸۶. انتخاب شبکه
امنیت، کارمزد، نقدینگی، ابزارهای توسعه و محدودیتهای شبکه باید بررسی شوند.
۱۸۷. طراحی قرارداد هوشمند
منطق عملیات مالی باید دقیق، قابل آزمون و مستند باشد.
۱۸۸. انتخاب اوراکل
در صورت نیاز به داده بیرونی، مدل اعتبارسنجی و منابع داده باید بررسی شوند.
۱۸۹. طراحی کنترل دسترسی
اختیارات مدیران، کاربران و قراردادهای مرتبط باید مشخص شوند.
۱۹۰. طراحی مدیریت نقدینگی
باید مشخص شود نقدینگی چگونه تأمین و در شرایط بحرانی مدیریت میشود.
۱۹۱. طراحی تجربه کاربری
کاربر باید بتواند ریسک، کارمزد و پیامد تراکنش را پیش از تأیید تشخیص دهد.
۱۹۲. آزمون امنیتی
آزمون واحد، Fuzzing، آزمون ویژگیهای پایدار و تحلیل دستی باید انجام شود.
۱۹۳. ممیزی مستقل
قراردادهای حساس باید پیش از استفاده عملیاتی مورد بررسی مستقل قرار گیرند.
۱۹۴. اجرای آزمایشی
شروع با منابع محدود و کنترلشده میتواند به شناسایی مشکلات کمک کند.
۱۹۵. پایش پس از استقرار
رفتار قرارداد، نقدینگی، داده اوراکل و تغییرات مدیریتی باید پایش شوند.
۱۹۶. برنامه واکنش به بحران
برای رخدادهای امنیتی و اقتصادی باید مسئولیتها و اقدامات مشخص وجود داشته باشد.
بخش بیستم: آینده دیفای
۱۹۷. توسعه لایه دوم
شبکههای لایه دوم میتوانند در برخی کاربردها هزینه و محدودیت ظرفیت را کاهش دهند.
۱۹۸. گسترش داراییهای واقعی
توکنسازی داراییهای واقعی میتواند ارتباط میان زیرساخت مالی سنتی و بلاکچین را افزایش دهد.
۱۹۹. توسعه استیبلکوینها
استیبلکوینها میتوانند در پرداخت، تسویه و مدیریت نقدینگی نقش بیشتری پیدا کنند.
۲۰۰. ترکیب دیفای و خدمات مالی سنتی
ممکن است مدلهای ترکیبی با کنترلهای هویتی، حقوقی و نظارتی توسعه یابند.
۲۰۱. افزایش اهمیت امنیت
با رشد ارزش داراییها، ممیزی، پایش و مدیریت ریسک اهمیت بیشتری پیدا خواهد کرد.
۲۰۲. توسعه حریم خصوصی
روشهای رمزنگاری ممکن است امکان بررسی برخی شرایط بدون افشای کامل اطلاعات را گسترش دهند.
۲۰۳. هوش مصنوعی و تحلیل ریسک
هوش مصنوعی میتواند در تحلیل داده، پایش بازار و شناسایی رفتار غیرعادی نقش داشته باشد.
۲۰۴. افزایش قابلیت همکاری
توسعه ارتباط میان شبکهها میتواند دسترسی به نقدینگی و خدمات را بهبود دهد، اما ریسکهای جدیدی نیز ایجاد میکند.
۲۰۵. توسعه حکمرانی
مدلهای حکمرانی ممکن است به سمت تفکیک بیشتر اختیارات، پاسخگویی و کنترل ریسک حرکت کنند.
۲۰۶. اهمیت انطباق حقوقی
رابطه میان پروتکلهای غیرمتمرکز و الزامات قانونی از موضوعات تعیینکننده آینده این حوزه خواهد بود.
۲۰۷. بلوغ مدلهای اقتصادی
پروتکلهایی که درآمد آنها به تقاضای واقعی خدمات وابسته است، ممکن است از نظر اقتصادی قابل ارزیابیتر از مدلهای متکی بر انتشار مستمر مشوق باشند.
۲۰۸. آینده خدمات مالی برنامهپذیر
یکی از دستاوردهای ماندگار دیفای ممکن است توسعه زیرساختهای مالی برنامهپذیر باشد، حتی اگر همه خدمات آینده کاملاً غیرمتمرکز نباشند.
بخش بیستویکم: پرسشهای متداول
۲۰۹. دیفای چیست؟
دیفای مجموعهای از خدمات مالی مبتنی بر بلاکچین و قراردادهای هوشمند است که امکان اجرای برخی عملیات مالی بدون وابستگی کامل به واسطه متمرکز را فراهم میکند.
۲۱۰. آیا دیفای همان بانکداری دیجیتال است؟
خیر. بانکداری دیجیتال معمولاً خدمات نهاد مالی سنتی را بهصورت الکترونیکی ارائه میکند.
۲۱۱. آیا دیفای به بانک نیاز ندارد؟
برخی عملیات درونزنجیرهای بدون بانک انجام میشوند، اما تعامل با پول رایج و نظام مالی واقعی ممکن است به واسطه نیاز داشته باشد.
۲۱۲. آیا دیفای امن است؟
امنیت به قراردادهای هوشمند، شبکه، اوراکل، کیف پول و طراحی اقتصادی وابسته است و تضمین مطلقی وجود ندارد.
۲۱۳. آیا میتوان در دیفای وام گرفت؟
بله. برخی پروتکلها امکان وامگیری در برابر وثیقه دیجیتال را فراهم میکنند.
۲۱۴. آیا وام دیفای بدون وثیقه است؟
در بسیاری از مدلهای عمومی، وثیقه ضروری است. مدلهای دیگر نیز وجود دارند، اما فرضهای اعتماد و ریسک متفاوتی دارند.
۲۱۵. DEX چیست؟
صرافی غیرمتمرکز سامانهای برای مبادله دارایی دیجیتال با استفاده از سازوکارهای غیرمتمرکز یا قرارداد هوشمند است.
۲۱۶. استخر نقدینگی چیست؟
مجموعهای از داراییهاست که مطابق قواعد پروتکل برای انجام معاملات یا خدمات مالی استفاده میشود.
۲۱۷. زیان ناپایدار چیست؟
اختلاف ارزش موقعیت تأمین نقدینگی نسبت به نگهداری همان داراییها در شرایط مشخص است.
۲۱۸. Yield Farming چیست؟
استفاده از دارایی در پروتکلهای مختلف برای دریافت کارمزد، بهره یا مشوق است.
۲۱۹. آیا سود دیفای تضمینشده است؟
خیر. بازده و اصل دارایی ممکن است در معرض ریسک بازار، نقدینگی و امنیت باشند.
۲۲۰. TVL چیست؟
شاخصی برای ارزش داراییهای سپردهگذاریشده در پروتکلها بر اساس تعریف ارائهدهنده داده است.
۲۲۱. آیا TVL بالا نشانه امنیت است؟
خیر. TVL بهتنهایی معیار کافی برای امنیت یا پایداری نیست.
۲۲۲. اوراکل چه نقشی در دیفای دارد؟
اوراکل داده بیرونی مانند قیمت دارایی را در اختیار قراردادهای هوشمند قرار میدهد.
۲۲۳. DAO چه ارتباطی با دیفای دارد؟
بعضی پروتکلها از DAO برای مشارکت در تصمیمگیری درباره تنظیمات و منابع استفاده میکنند.
۲۲۴. آیا دیفای قانونی است؟
وضعیت حقوقی به نوع فعالیت، محل ارائه خدمات و قوانین قابل اعمال بستگی دارد.
۲۲۵. آیا دیفای برای همه مناسب است؟
خیر. پیچیدگی فنی، نوسان و احتمال از دست رفتن دارایی ممکن است آن را برای بسیاری از کاربران نامناسب کند.
۲۲۶. آیا دیفای جایگزین بانکها میشود؟
چنین نتیجهای قطعی نیست. دیفای ممکن است بخشی از خدمات مالی را متحول کند یا در کنار ساختارهای سنتی توسعه یابد.
۲۲۷. مهمترین مزیت دیفای چیست؟
برنامهپذیری، قابلیت ترکیب خدمات و امکان دسترسی مستقیم به برخی عملیات مالی از مزایای بالقوه آن هستند.
۲۲۸. مهمترین ریسک دیفای چیست؟
ریسک واحدی برای همه پروتکلها وجود ندارد؛ ضعف قرارداد هوشمند، نوسان، نقدینگی، اوراکل و حکمرانی از ریسکهای اصلی هستند.
جمعبندی نهایی
امور مالی غیرمتمرکز یا DeFi یکی از مهمترین حوزههای کاربردی فناوری بلاکچین و قراردادهای هوشمند است.
این حوزه تلاش میکند بخشی از خدمات مالی مانند مبادله، وامدهی، وامگیری، تأمین نقدینگی، مدیریت دارایی و تسویه را از طریق زیرساختهای برنامهپذیر ارائه کند.
دیفای میتواند دسترسی به برخی خدمات را افزایش دهد، قابلیت ترکیب سامانههای مالی را تقویت کند و زمینه نوآوری در مدلهای اقتصادی را فراهم سازد.
بااینحال، غیرمتمرکزبودن به معنای نبود ریسک نیست.
ضعف قراردادهای هوشمند، خطای اوراکل، نوسان دارایی، تمرکز قدرت حکمرانی، محدودیت نقدینگی و ابهام حقوقی میتوانند خسارتهای قابل توجهی ایجاد کنند.
همچنین بازده بالا لزوماً نشاندهنده ارزشآفرینی واقعی یا پایداری اقتصادی نیست.
برای کاربران، شناخت سازوکارها و ریسکها پیششرط تصمیمگیری آگاهانه است.
برای توسعهدهندگان، طراحی امن و مدیریت ریسک اقتصادی به اندازه نوآوری فنی اهمیت دارد.
برای کسبوکارها، فرصت اصلی ممکن است در توسعه زیرساختهای مالی برنامهپذیر، خدمات امنیتی، تحلیل داده و راهکارهای ترکیبی باشد.
نتیجه راهبردی: ارزش پایدار دیفای نه در حذف ظاهری واسطهها یا وعده بازده بالا، بلکه در توانایی ایجاد خدمات مالی شفافتر، برنامهپذیرتر، قابل ارزیابی و متناسب با نیاز واقعی اقتصاد است.
منابع و مراجع تخصصی
۱. Ethereum — Decentralized Finance
https://ethereum.org/en/defi/
۲. Ethereum — Smart Contracts
https://ethereum.org/en/developers/docs/smart-contracts/
۳. Uniswap — Documentation
https://docs.uniswap.org/
۴. Aave — Documentation
https://aave.com/docs
۵. Compound — Documentation
https://docs.compound.finance/
۶. Curve Finance — Documentation
https://docs.curve.finance/
۷. Chainlink — Data Feeds
https://docs.chain.link/data-feeds
۸. OpenZeppelin — Contracts Documentation
https://docs.openzeppelin.com/contracts/
۹. OWASP — Smart Contract Security
https://scs.owasp.org/
۱۰. DeFiLlama — DeFi Analytics
https://defillama.com/
۱۱. BIS — Bank for International Settlements
https://www.bis.org/
۱۲. Financial Stability Board
https://www.fsb.org/
۱۳. Financial Action Task Force
https://www.fatf-gafi.org/
۱۴. NIST — Blockchain Technology Overview
https://doi.org/10.6028/NIST.IR.8202
۱۵. OECD — Digital Finance and Financial Markets
https://www.oecd.org/
یادداشت تحریریه: این مقاله با هدف آموزش و تحلیل فناوری امور مالی غیرمتمرکز تهیه شده است و توصیه سرمایهگذاری یا تأیید امنیت هیچ پروتکلی محسوب نمیشود. ویژگیها، هزینهها، وضعیت عملیاتی و الزامات قانونی خدمات ممکن است تغییر کنند و پیش از استفاده باید بهصورت مستقل بررسی شوند.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.