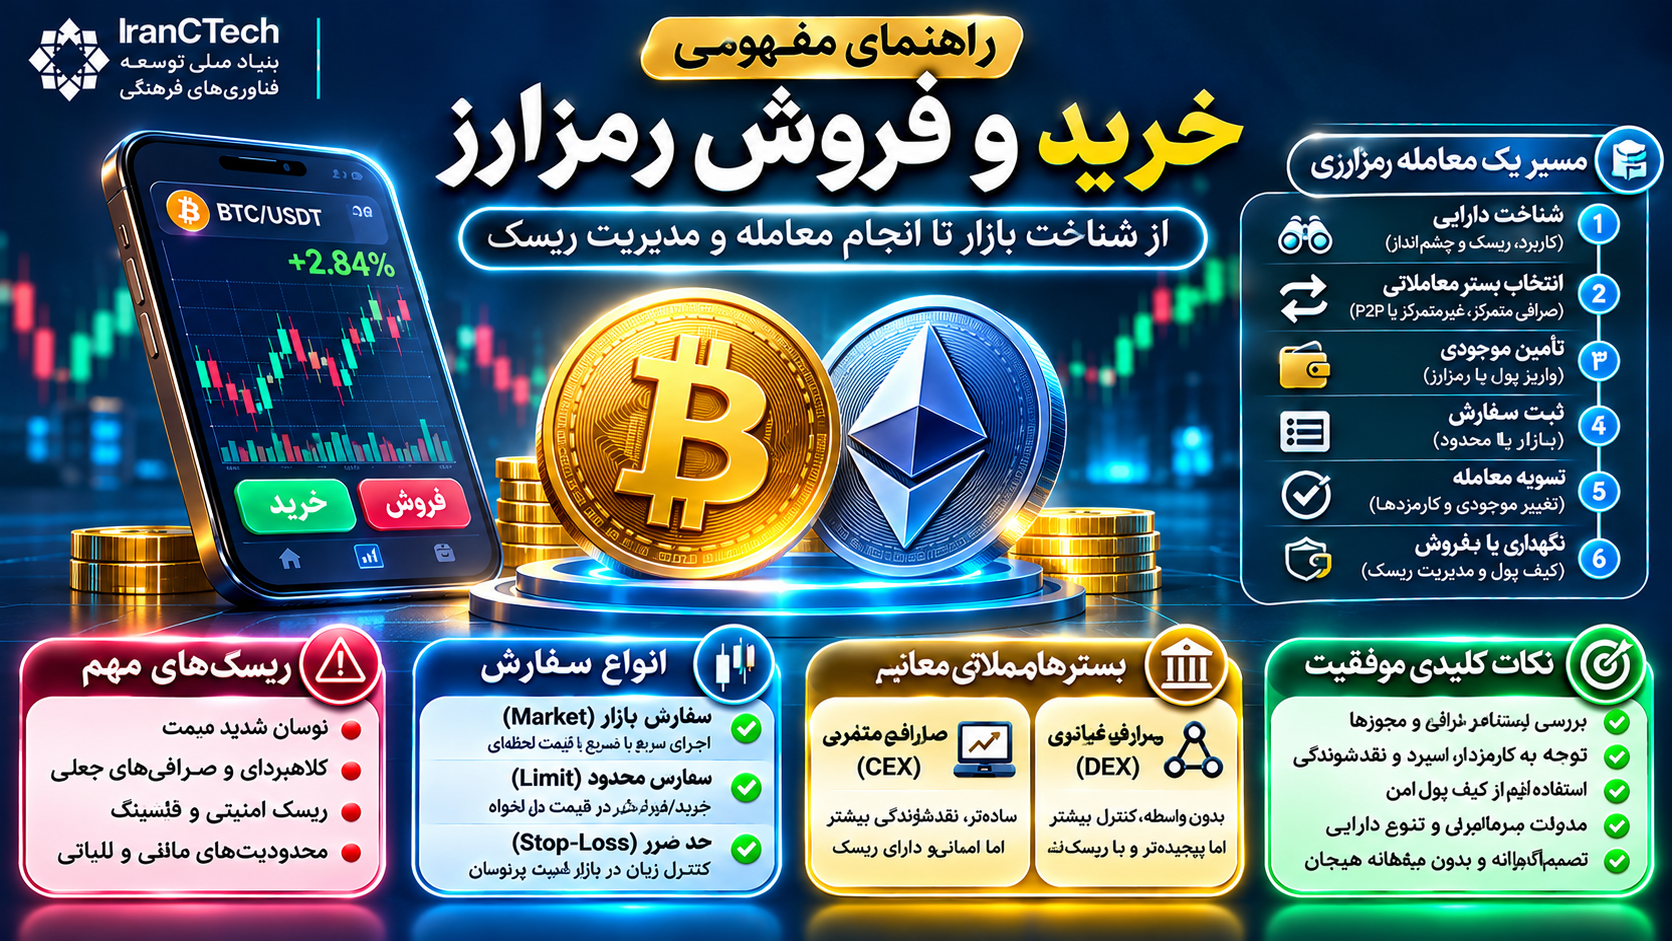
راهنمای مفهومی خرید و فروش رمزارز
خرید رمزارز میتواند با انگیزه استفاده از شبکه، انتقال ارزش یا سرمایهگذاری انجام شود. این اهداف ریسک و افق زمانی متفاوت دارند؛ تصمیم باید با شناخت دارایی و توان تحمل زیان آغاز شود.
فهرست مطالب
- راهنمای مفهومی خرید و فروش رمزارز؛ آشنایی با بازار، صرافی، سفارشگذاری، کیف پول و مدیریت ریسک
- بخش اول: شناخت بازار رمزارز
- ۱. خرید و فروش رمزارز به چه معناست؟
- ۲. بازار رمزارز چگونه شکل میگیرد؟
- ۳. چه داراییهایی معامله میشوند؟
- ۴. جفتارز معاملاتی چیست؟
- ۵. بازار اسپات چیست؟
- ۶. بازار مشتقه چیست؟
- بخش دوم: صرافیهای رمزارزی
- ۷. صرافی رمزارز چیست؟
- ۸. صرافی متمرکز چیست؟
- مزایای احتمالی
- ریسکها
- ۹. صرافی غیرمتمرکز چیست؟
- ۱۰. بازار همتابههمتا چیست؟
- ۱۱. تفاوت CEX و DEX
- ۱۲. چگونه اعتبار یک بستر معاملاتی بررسی میشود؟
- بخش سوم: قیمت و سازوکار معاملات
- ۱۳. قیمت رمزارز چگونه تعیین میشود؟
- ۱۴. چرا قیمت یک رمزارز در صرافیهای مختلف متفاوت است؟
- ۱۵. دفتر سفارش چیست؟
- ۱۶. قیمت پیشنهادی خرید و فروش
- ۱۷. اسپرد چیست؟
- ۱۸. نقدشوندگی چیست؟
- ۱۹. عمق بازار چیست؟
- ۲۰. اسلیپیج چیست؟
- بخش چهارم: انواع سفارشها
- ۲۱. سفارش بازار چیست؟
- ۲۲. سفارش محدود چیست؟
- ۲۳. سفارش حد ضرر چیست؟
- ۲۴. سفارش Stop-Limit چیست؟
- ۲۵. سفارش OCO چیست؟
- ۲۶. تفاوت سفارش بازار و محدود
- بخش پنجم: فرایند مفهومی خرید رمزارز
- ۲۷. مرحله اول: شناخت دارایی
- ۲۸. مرحله دوم: بررسی بستر معامله
- ۲۹. مرحله سوم: ایجاد حساب و احراز هویت
- ۳۰. مرحله چهارم: تأمین موجودی
- ۳۱. مرحله پنجم: انتخاب جفت معاملاتی
- ۳۲. مرحله ششم: تعیین نوع سفارش
- ۳۳. مرحله هفتم: بررسی هزینه
- ۳۴. مرحله هشتم: اجرای سفارش
- ۳۵. مرحله نهم: بررسی موجودی
- ۳۶. مرحله دهم: تصمیم درباره نگهداری
- بخش ششم: فرایند فروش رمزارز
- ۳۷. فروش چگونه انجام میشود؟
- ۳۸. فروش در مقابل پول رسمی
- ۳۹. فروش در مقابل استیبلکوین
- ۴۰. تفاوت سود تحققیافته و تحققنیافته
- بخش هفتم: کارمزدها و هزینههای پنهان
- ۴۱. کارمزد معامله چیست؟
- ۴۲. Maker و Taker چه تفاوتی دارند؟
- ۴۳. کارمزد شبکه چیست؟
- ۴۴. هزینه برداشت چیست؟
- ۴۵. هزینه واقعی خرید و فروش
- ۴۶. مثال محاسبه هزینه معامله
- بخش هشتم: کیف پول و انتقال دارایی
- ۴۷. نگهداری رمزارز در صرافی
- ۴۸. نگهداری در کیف پول شخصی
- ۴۹. کیف پول گرم و سرد
- ۵۰. اهمیت انتخاب شبکه
- ۵۱. تأیید تراکنش روی بلاکچین
- ۵۲. چرا تراکنش ممکن است تأخیر داشته باشد؟
- بخش نهم: مدیریت ریسک در معاملات
- ۵۳. ریسک نوسان قیمت
- ۵۴. ریسک نقدشوندگی
- ۵۵. ریسک طرف مقابل
- ۵۶. ریسک امنیتی
- ۵۷. ریسک قرارداد هوشمند
- ۵۸. ریسک مقررات
- ۵۹. ریسک تمرکز سرمایه
- ۶۰. ریسک اهرم مالی
- ۶۱. تفاوت سرمایهگذاری و معاملهگری
- ۶۲. چرا سود تضمینی وجود ندارد؟
- بخش دهم: کلاهبرداریهای رایج
- ۶۳. صرافی جعلی
- ۶۴. طرحهای سود تضمینی
- ۶۵. پامپ و دامپ
- ۶۶. راگ پول
- ۶۷. توکن جعلی
- ۶۸. فیشینگ کیف پول
- ۶۹. جعل پشتیبانی
- بخش یازدهم: آشنایی با تحلیل بازار
- ۷۰. تحلیل بنیادی چیست؟
- ۷۱. تحلیل تکنیکال چیست؟
- ۷۲. حجم معاملات چیست؟
- ۷۳. ارزش بازار چیست؟
- ۷۴. ارزش کاملاً رقیقشده چیست؟
- ۷۵. آزادسازی توکن چیست؟
- ۷۶. روانشناسی بازار
- بخش دوازدهم: مثال آموزشی یک معامله
- ۷۷. فرض اولیه
- ۷۸. محاسبه مقدار خرید
- ۷۹. سناریوی افزایش قیمت
- ۸۰. سناریوی کاهش قیمت
- بخش سیزدهم: چارچوب تصمیمگیری مسئولانه
- ۸۱. شناخت هدف
- ۸۲. شناخت ریسک
- ۸۳. شناخت دارایی
- ۸۴. شناخت بستر
- ۸۵. مدیریت امنیت
- ۸۶. ثبت سوابق
- ۸۷. ارزیابی نتیجه
- بخش چهاردهم: پرسشهای متداول
- ۸۸. آیا خرید رمزارز به معنای مالکیت مستقیم آن است؟
- ۸۹. آیا برای خرید رمزارز به کیف پول شخصی نیاز است؟
- ۹۰. آیا قیمت رمزارز در تمام صرافیها یکسان است؟
- ۹۱. آیا سفارش محدود حتماً اجرا میشود؟
- ۹۲. آیا سفارش بازار همیشه با قیمت نمایشدادهشده اجرا میشود؟
- ۹۳. آیا استیبلکوین بدون ریسک است؟
- ۹۴. آیا معامله رمزارز ناشناس است؟
- ۹۵. آیا میتوان رمزارز را بدون واسطه معامله کرد؟
- ۹۶. آیا معامله رمزارز سود تضمینی دارد؟
- ۹۷. آیا خرید و فروش رمزارز در همه کشورها قانونی است؟
- جمعبندی نهایی
- منابع و مراجع تخصصی
راهنمای مفهومی خرید و فروش رمزارز؛ آشنایی با بازار، صرافی، سفارشگذاری، کیف پول و مدیریت ریسک
بازار رمزارزها یکی از پدیدههای مهم اقتصاد دیجیتال است که امکان مبادله داراییهای مبتنی بر فناوری رمزنگاری و بلاکچین را فراهم کرده است. در این بازار، کاربران میتوانند داراییهایی مانند بیتکوین، اتر و انواع توکنها را خریداری، نگهداری یا مبادله کنند.
اما خرید و فروش رمزارز صرفاً فشردن دکمه خرید یا فروش در یک نرمافزار نیست. هر معامله مجموعهای از تصمیمها و عملیات را در بر میگیرد؛ از انتخاب دارایی و بررسی اعتبار بستر معاملاتی تا تعیین قیمت، ثبت سفارش، تسویه، انتقال به کیف پول و مدیریت مخاطرات.
تفاوت میان سفارش بازار و سفارش محدود چیست؟ قیمت رمزارز چگونه تعیین میشود؟ صرافیها چگونه سفارشهای خریداران و فروشندگان را به یکدیگر متصل میکنند؟ آیا خرید رمزارز در صرافی به معنای انتقال فوری آن روی بلاکچین است؟ چه عواملی بر هزینه معامله اثر میگذارند و چگونه میتوان ریسکهای امنیتی و مالی را شناسایی کرد؟
در این مقاله، مفاهیم بنیادین خرید و فروش رمزارز را با رویکردی آموزشی، بیطرفانه و کاربردی بررسی میکنیم.
بخش اول: شناخت بازار رمزارز
۱. خرید و فروش رمزارز به چه معناست؟
خرید رمزارز به معنای مبادله پول رسمی یا یک دارایی دیگر با مقدار مشخصی از یک دارایی رمزنگاریشده است.
فروش نیز فرایند معکوس آن است؛ یعنی واگذاری رمزارز در مقابل پول رسمی یا دارایی دیگر.
برای مثال، کاربر ممکن است با پول رسمی بیتکوین خریداری کند یا بخشی از بیتکوین خود را در مقابل یک استیبلکوین بفروشد.
این مبادلات میتوانند در صرافیهای متمرکز، صرافیهای غیرمتمرکز یا برخی بازارهای همتابههمتا انجام شوند.
۲. بازار رمزارز چگونه شکل میگیرد؟
بازار زمانی شکل میگیرد که خریداران و فروشندگان برای مبادله یک دارایی با یکدیگر تعامل کنند.
در بازارهای مبتنی بر دفتر سفارش، خریداران قیمت پیشنهادی خرید و فروشندگان قیمت پیشنهادی فروش خود را ثبت میکنند.
زمانی که شرایط سفارشها با یکدیگر سازگار باشد، معامله انجام میشود.
در برخی صرافیهای غیرمتمرکز نیز قیمت و اجرای معامله از طریق استخرهای نقدینگی و الگوریتمهای بازارساز خودکار انجام میشود.
۳. چه داراییهایی معامله میشوند؟
داراییهای قابل معامله در بازار رمزارز شامل گروههای مختلفی هستند:
کوینهای بومی شبکه مانند بیتکوین و اتر
توکنهای کاربردی
توکنهای حاکمیتی
استیبلکوینها
برخی توکنهای مرتبط با داراییهای واقعی
داراییهای دیجیتال دارای کاربردهای خاص
این داراییها از نظر فناوری، ماهیت حقوقی، نقدشوندگی و ریسک یکسان نیستند.
۴. جفتارز معاملاتی چیست؟
Trading Pair به دو دارایی اشاره دارد که در یک بازار با یکدیگر مبادله میشوند.
برای مثال:
BTC/USDT
این نماد نشان میدهد قیمت بیتکوین بر حسب تتر نمایش داده میشود.
اگر قیمت فرضی این جفت ۸۰٬۰۰۰ باشد، معنای آن این است که هر بیتکوین در آن بازار با قیمت ۸۰ هزار واحد USDT معامله میشود.
این عدد صرفاً مثال آموزشی است و قیمت روز بازار نیست.
۵. بازار اسپات چیست؟
Spot Market بازاری است که در آن خرید و فروش دارایی برای تسویه طبق قواعد بازار انجام میشود.
در بازار اسپات، کاربر معمولاً در معرض تغییر قیمت دارایی خریداریشده قرار میگیرد، بدون اینکه الزاماً از اهرم مالی استفاده کند.
البته زمان تسویه و انتقال واقعی دارایی به نوع صرافی و زیرساخت آن بستگی دارد.
۶. بازار مشتقه چیست؟
در بازار مشتقه، قراردادهایی معامله میشوند که ارزش آنها به قیمت یک دارایی پایه وابسته است.
قراردادهای آتی و قراردادهای دائمی از نمونههای شناختهشده هستند.
این ابزارها ممکن است دارای اهرم مالی، وجه تضمین و سازوکار لیکوییدیشن باشند.
معاملات مشتقه از نظر ساختار و ریسک با خرید مستقیم رمزارز متفاوتاند.
بخش دوم: صرافیهای رمزارزی
۷. صرافی رمزارز چیست؟
صرافی رمزارزی بستری برای مبادله داراییهای دیجیتال است.
صرافی ممکن است خدماتی مانند ثبت سفارش، تطبیق معاملات، نگهداری امانی دارایی و انتقال رمزارز ارائه دهد.
۸. صرافی متمرکز چیست؟
Centralized Exchange یا CEX بستری است که توسط یک شرکت یا نهاد اداره میشود.
در بسیاری از این صرافیها، کاربران حساب ایجاد میکنند و دارایی خود را به زیرساخت امانی صرافی منتقل میکنند.
صرافی سفارشها را ثبت و مطابق سازوکار معاملاتی خود اجرا میکند.
مزایای احتمالی
رابط کاربری سادهتر
دسترسی به بازارهای متنوع
امکان استفاده از دفتر سفارش
ارائه خدمات پشتیبانی
نقدشوندگی بیشتر در برخی بازارها
ریسکها
ریسک نگهداری امانی
حملات سایبری
توقف برداشت
ورشکستگی یا سوءمدیریت
محدودیتهای قانونی و جغرافیایی
۹. صرافی غیرمتمرکز چیست؟
Decentralized Exchange یا DEX بستری است که بخش مهمی از عملیات معامله در آن از طریق قراردادهای هوشمند انجام میشود.
در بسیاری از مدلهای DEX، کاربران دارایی را مستقیماً از کیف پول خود معامله میکنند.
اما غیرمتمرکز بودن به معنای حذف تمام ریسکها نیست.
آسیبپذیری قرارداد هوشمند، دستکاری قیمت، نقدشوندگی ناکافی و خطای کاربر از مخاطرات مهم هستند.
۱۰. بازار همتابههمتا چیست؟
در معاملات P2P، خریدار و فروشنده ممکن است مستقیماً درباره شرایط مبادله توافق کنند.
برخی پلتفرمها خدمات واسطهگری، تطبیق یا امانتداری ارائه میکنند.
ریسک جعل رسید، کلاهبرداری، اختلاف بر سر پرداخت و محدودیتهای قانونی در این مدل اهمیت دارد.
۱۱. تفاوت CEX و DEX
| معیار | صرافی متمرکز | صرافی غیرمتمرکز |
|---|---|---|
| مدیریت | شرکت یا نهاد مشخص | قرارداد هوشمند و سازوکار پروتکل |
| نگهداری دارایی | اغلب امانی | غالباً غیرامانی |
| اجرای معامله | سامانه معاملاتی صرافی | قراردادهای هوشمند |
| احراز هویت | معمولاً طبق الزامات خدمات | وابسته به رابط و مقررات |
| ریسک اصلی | ارائهدهنده و نگهداری امانی | قرارداد هوشمند و تراکنش زنجیرهای |
| بازیابی حساب | ممکن است خدمات بازیابی وجود داشته باشد | وابسته به کنترل کیف پول |
۱۲. چگونه اعتبار یک بستر معاملاتی بررسی میشود؟
شاخصهای مهم عبارتاند از:
۱. وضعیت حقوقی و مجوزهای مرتبط
۲. شفافیت هویت و ساختار شرکت
۳. سابقه امنیتی
۴. شرایط نگهداری دارایی مشتریان
۵. سیاست برداشت و تسویه
۶. شفافیت کارمزدها
۷. کیفیت پشتیبانی
۸. سابقه اختلال و رسیدگی به شکایات
۹. نقدشوندگی واقعی
۱۰. محدودیتهای جغرافیایی و قانونی
صرف تبلیغات گسترده، تعداد کاربران یا نمایش حجم معاملات بالا، اعتبار یک صرافی را تضمین نمیکند.
بخش سوم: قیمت و سازوکار معاملات
۱۳. قیمت رمزارز چگونه تعیین میشود؟
در بازارهای معاملاتی، قیمت بر اساس تعامل عرضه و تقاضا شکل میگیرد.
اگر تقاضا برای خرید افزایش یابد و عرضه کافی در قیمتهای موجود نباشد، قیمت ممکن است افزایش پیدا کند.
در مقابل، افزایش فشار فروش میتواند باعث کاهش قیمت شود.
۱۴. چرا قیمت یک رمزارز در صرافیهای مختلف متفاوت است؟
بازارهای مختلف ممکن است از نظر نقدشوندگی، کاربران، محدودیتهای انتقال و شرایط سفارش تفاوت داشته باشند.
بنابراین اختلاف قیمت میان صرافیها امکانپذیر است.
فعالیت آربیتراژ میتواند بخشی از این اختلافها را کاهش دهد، اما هزینه و ریسک انتقال مانع از برابری دائمی قیمتها میشود.
۱۵. دفتر سفارش چیست؟
Order Book فهرستی از سفارشهای خرید و فروش ثبتشده در یک بازار است.
در این دفتر، سفارشهای خرید و فروش با قیمت و مقدار مشخص نمایش داده میشوند.
۱۶. قیمت پیشنهادی خرید و فروش
Bid بالاترین قیمت پیشنهادی خرید در یک دفتر سفارش مشخص است.
Ask پایینترین قیمت پیشنهادی فروش است.
اختلاف میان این دو قیمت Spread نام دارد.
۱۷. اسپرد چیست؟
Spread اختلاف میان بهترین قیمت خرید و بهترین قیمت فروش است.
برای مثال:
بهترین قیمت خرید: ۹۹٫۸ واحد
بهترین قیمت فروش: ۱۰۰ واحد
اسپرد برابر ۰٫۲ واحد است.
اسپرد بیشتر میتواند هزینه ضمنی معامله را افزایش دهد.
۱۸. نقدشوندگی چیست؟
Liquidity به توانایی خرید یا فروش دارایی با سرعت مناسب و بدون اثر شدید بر قیمت اشاره دارد.
بازاری با نقدشوندگی بیشتر معمولاً امکان اجرای سفارشهای بزرگتر با تغییر قیمت کمتر را فراهم میکند.
۱۹. عمق بازار چیست؟
Market Depth نشان میدهد چه مقدار سفارش خرید و فروش در سطوح مختلف قیمت وجود دارد.
عمق بیشتر در اطراف قیمت جاری میتواند به کاهش اثر سفارشهای بزرگ کمک کند.
۲۰. اسلیپیج چیست؟
Slippage اختلاف میان قیمت مورد انتظار و قیمت واقعی اجرای سفارش است.
برای مثال، اگر کاربر انتظار خرید با قیمت ۱۰۰ واحد را داشته باشد اما سفارش با میانگین ۱۰۱ واحد اجرا شود، یک درصد اسلیپیج نامطلوب رخ داده است.
اسلیپیج به نقدشوندگی، اندازه سفارش و شرایط بازار وابسته است.
بخش چهارم: انواع سفارشها
۲۱. سفارش بازار چیست؟
Market Order سفارشی است که برای اجرای سریع با بهترین قیمتهای در دسترس ثبت میشود.
مزیت اصلی آن احتمال اجرای سریعتر است.
اما قیمت نهایی ممکن است با قیمت مشاهدهشده هنگام ثبت سفارش متفاوت باشد.
۲۲. سفارش محدود چیست؟
Limit Order سفارشی است که در آن کاربر قیمت محدودکننده تعیین میکند.
برای مثال، خرید با قیمت حداکثر ۹۵ واحد.
این سفارش ممکن است تنها در صورت وجود شرایط مناسب اجرا شود.
ثبت سفارش محدود به معنای تضمین اجرای آن نیست.
۲۳. سفارش حد ضرر چیست؟
Stop-Loss Order برای ایجاد یا فعالکردن سفارش در صورت رسیدن قیمت به یک سطح مشخص استفاده میشود.
اما حد ضرر تضمین نمیکند که معامله دقیقاً در قیمت موردنظر اجرا شود.
در بازارهای پرنوسان، لغزش قیمت و شکاف نقدشوندگی ممکن است باعث اجرای معامله در قیمت نامطلوبتر شود.
۲۴. سفارش Stop-Limit چیست؟
در این نوع سفارش، رسیدن قیمت به سطح فعالسازی باعث ثبت سفارش محدود میشود.
این روش کنترل بیشتری بر قیمت اجرا فراهم میکند، اما ممکن است سفارش اصلاً اجرا نشود.
۲۵. سفارش OCO چیست؟
One Cancels the Other ترکیبی از دو سفارش مرتبط است که اجرای یکی باعث لغو دیگری میشود.
این قابلیت در همه صرافیها یا بازارها وجود ندارد.
۲۶. تفاوت سفارش بازار و محدود
| معیار | سفارش بازار | سفارش محدود |
|---|---|---|
| اولویت | سرعت اجرا | کنترل قیمت |
| تضمین قیمت | ندارد | سقف یا کف قیمت مشخص |
| احتمال عدم اجرا | معمولاً کمتر | بیشتر |
| اسلیپیج | ممکن است بالا باشد | کنترلشدهتر |
| کاربرد | اجرای سریع | معامله در قیمت تعیینشده |
بخش پنجم: فرایند مفهومی خرید رمزارز
۲۷. مرحله اول: شناخت دارایی
پیش از خرید، باید مشخص شود دارایی موردنظر چه کاربردی دارد.
پرسشهای اصلی:
پروژه چه مسئلهای را حل میکند؟
دارایی کوین است یا توکن؟
چه کسانی شبکه را توسعه میدهند؟
عرضه چگونه مدیریت میشود؟
چه ریسکهای فنی و اقتصادی وجود دارد؟
نقدشوندگی چقدر است؟
۲۸. مرحله دوم: بررسی بستر معامله
کاربر باید از نظر حقوقی، امنیتی و عملیاتی بستر معامله را ارزیابی کند.
وجود نام تجاری شناختهشده بهتنهایی کافی نیست.
۲۹. مرحله سوم: ایجاد حساب و احراز هویت
در بسیاری از صرافیهای متمرکز، ایجاد حساب و انجام احراز هویت طبق مقررات و سیاستهای ارائهدهنده ضروری است.
الزامات ممکن است شامل اطلاعات هویتی، بررسی منشأ وجوه و کنترلهای امنیتی باشد.
۳۰. مرحله چهارم: تأمین موجودی
کاربر ممکن است پول رسمی یا دارایی دیجیتال را به حساب معاملاتی منتقل کند.
در انتقال رمزارز، تطابق شبکه و آدرس مقصد اهمیت اساسی دارد.
۳۱. مرحله پنجم: انتخاب جفت معاملاتی
پس از تأمین موجودی، بازار موردنظر انتخاب میشود.
برای مثال، بازار مبادله بیتکوین در مقابل یک استیبلکوین.
۳۲. مرحله ششم: تعیین نوع سفارش
کاربر مشخص میکند که معامله با سفارش بازار یا سفارش محدود انجام شود.
انتخاب نوع سفارش باید با هدف و شرایط نقدشوندگی بازار سازگار باشد.
۳۳. مرحله هفتم: بررسی هزینه
پیش از تأیید، باید کارمزد معامله، اسپرد، اسلیپیج احتمالی و سایر هزینهها بررسی شوند.
۳۴. مرحله هشتم: اجرای سفارش
پس از تطبیق سفارش، معامله بهصورت کامل یا جزئی اجرا میشود.
در صرافی متمرکز، ثبت نتیجه معامله در حساب داخلی صرافی لزوماً به معنای ثبت فوری یک تراکنش روی بلاکچین نیست.
۳۵. مرحله نهم: بررسی موجودی
کاربر باید مقدار دارایی خریداریشده، قیمت اجرا و هزینه معامله را کنترل کند.
۳۶. مرحله دهم: تصمیم درباره نگهداری
پس از خرید، کاربر ممکن است دارایی را در حساب امانی صرافی نگهداری کند یا آن را به کیف پول تحت کنترل خود منتقل کند.
هر گزینه ریسکها و مسئولیتهای متفاوتی دارد.
بخش ششم: فرایند فروش رمزارز
۳۷. فروش چگونه انجام میشود؟
فروش رمزارز معمولاً شامل انتخاب بازار، تعیین مقدار، انتخاب نوع سفارش و تأیید معامله است.
پس از اجرا، موجودی دارایی فروختهشده کاهش مییابد و دارایی مقابل به حساب معاملاتی اضافه میشود.
۳۸. فروش در مقابل پول رسمی
در بعضی بازارها، رمزارز مستقیماً در مقابل پول رسمی معامله میشود.
امکان برداشت وجه به مقررات و خدمات ارائهدهنده وابسته است.
۳۹. فروش در مقابل استیبلکوین
در برخی بازارها، فروش رمزارز در مقابل استیبلکوین انجام میشود.
این عملیات به معنای تبدیل دارایی به پول بانکی نیست.
استیبلکوین نیز ریسک صادرکننده، ذخایر، نقدشوندگی و حفظ ارزش مرجع دارد.
۴۰. تفاوت سود تحققیافته و تحققنیافته
اگر ارزش بازار دارایی افزایش یافته باشد اما کاربر هنوز آن را نفروخته باشد، افزایش ارزش معمولاً سود تحققنیافته نامیده میشود.
پس از فروش، نتیجه مالی معامله تحقق مییابد.
البته محاسبه سود خالص باید هزینهها و آثار مالیاتی مربوط را نیز در نظر بگیرد.
بخش هفتم: کارمزدها و هزینههای پنهان
۴۱. کارمزد معامله چیست؟
Trading Fee مبلغی است که صرافی برای اجرای معامله دریافت میکند.
ساختار آن ممکن است درصدی، پلکانی یا مبتنی بر نقش سفارش در نقدشوندگی بازار باشد.
۴۲. Maker و Taker چه تفاوتی دارند؟
Maker معمولاً سفارشی ثبت میکند که فوراً با سفارش موجود تطبیق نمییابد و به دفتر سفارش نقدشوندگی اضافه میکند.
Taker سفارشی ثبت میکند که نقدشوندگی موجود را مصرف میکند.
کارمزد این دو نقش ممکن است متفاوت باشد.
۴۳. کارمزد شبکه چیست؟
Network Fee هزینه مرتبط با پردازش تراکنش در شبکه بلاکچین است.
این هزینه از کارمزد داخلی معامله در صرافی متمایز است.
۴۴. هزینه برداشت چیست؟
برخی صرافیها برای انتقال دارایی به کیف پول خارجی کارمزد برداشت تعیین میکنند.
این کارمزد ممکن است با هزینه واقعی شبکه یکسان نباشد.
۴۵. هزینه واقعی خرید و فروش
برای ارزیابی هزینه باید مجموع عوامل زیر بررسی شود:
کارمزد معامله
اسپرد
اسلیپیج
هزینه واریز یا برداشت
کارمزد شبکه
هزینه تبدیل ارز
هزینههای احتمالی بانکی
۴۶. مثال محاسبه هزینه معامله
فرض کنیم کاربری سفارش خریدی به ارزش ۱۰۰ میلیون تومان اجرا میکند.
کارمزد معامله ۰٫۲ درصد است.
کارمزد برابر خواهد بود با:
۱۰۰٬۰۰۰٬۰۰۰ × ۰٫۰۰۲ = ۲۰۰٬۰۰۰ تومان
اگر اسپرد، اسلیپیج یا هزینه برداشت نیز وجود داشته باشد، هزینه کل بیشتر خواهد شد.
این اعداد صرفاً مثال آموزشی هستند.
بخش هشتم: کیف پول و انتقال دارایی
۴۷. نگهداری رمزارز در صرافی
در مدل امانی، صرافی معمولاً کنترل زیرساخت نگهداری کلیدها را بر عهده دارد.
کاربر به موجودی ثبتشده در حساب خود دسترسی دارد، اما ممکن است کنترل مستقیم کلیدهای خصوصی را در اختیار نداشته باشد.
۴۸. نگهداری در کیف پول شخصی
در کیف پول غیرامانی، کاربر کنترل کلیدهای لازم برای مجازکردن تراکنش را بر عهده دارد.
این روش وابستگی به متولی امانی را کاهش میدهد، اما مسئولیت حفاظت از کلیدها را افزایش میدهد.
۴۹. کیف پول گرم و سرد
کیف پول گرم معمولاً در محیط متصل به اینترنت استفاده میشود.
کیف پول سرد با جداسازی بیشتر کلیدها از محیط آنلاین طراحی میشود.
انتخاب آنها به میزان دارایی، دفعات استفاده و نیازهای امنیتی وابسته است.
۵۰. اهمیت انتخاب شبکه
یک دارایی ممکن است روی چند شبکه مختلف عرضه یا منتقل شود.
پیش از انتقال باید شبکه مبدأ و مقصد، نوع توکن و سازگاری کیف پول بررسی شود.
۵۱. تأیید تراکنش روی بلاکچین
پس از ارسال دارایی، شناسه تراکنش یا Transaction Hash میتواند برای بررسی وضعیت انتقال در مرورگر بلاکچین استفاده شود.
تعداد تأییدهای لازم به شبکه و سیاست دریافتکننده وابسته است.
۵۲. چرا تراکنش ممکن است تأخیر داشته باشد؟
دلایل احتمالی:
ازدحام شبکه
کارمزد ناکافی
تأخیر پردازش صرافی
بررسیهای امنیتی
اختلال زیرساخت
الزامات تأیید بیشتر
بخش نهم: مدیریت ریسک در معاملات
۵۳. ریسک نوسان قیمت
بازار رمزارزها میتواند در دورههای کوتاه با تغییرات شدید قیمت مواجه شود.
نوسان بالا ممکن است باعث زیان قابل توجه شود.
۵۴. ریسک نقدشوندگی
در بازارهای کمعمق، فروش مقدار زیاد دارایی ممکن است باعث افت شدید قیمت اجرا شود.
۵۵. ریسک طرف مقابل
در خدمات امانی، کاربر در معرض ریسک عملکرد و توانایی ایفای تعهدات ارائهدهنده قرار دارد.
۵۶. ریسک امنیتی
سرقت حساب، افشای کلید خصوصی، فیشینگ و بدافزار از تهدیدهای مهم هستند.
۵۷. ریسک قرارداد هوشمند
در صرافیهای غیرمتمرکز، آسیبپذیری قرارداد هوشمند ممکن است باعث زیان مالی شود.
۵۸. ریسک مقررات
محدودیتهای قانونی میتوانند بر دسترسی به خدمات، برداشت، تبدیل دارایی و فعالیت صرافیها اثر بگذارند.
۵۹. ریسک تمرکز سرمایه
اختصاص بخش بزرگی از دارایی به یک رمزارز، شبکه یا ارائهدهنده میتواند زیان احتمالی را تشدید کند.
۶۰. ریسک اهرم مالی
استفاده از اهرم میتواند سود و زیان را بزرگتر کند.
در معاملات دارای وجه تضمین، حرکت نامطلوب قیمت ممکن است باعث لیکوییدیشن شود.
۶۱. تفاوت سرمایهگذاری و معاملهگری
سرمایهگذاری معمولاً بر نگهداری دارایی بر اساس یک فرضیه اقتصادی بلندمدت تمرکز دارد.
معاملهگری بیشتر به تصمیمهای خرید و فروش در افقهای زمانی مشخص مربوط میشود.
این دو فعالیت از نظر هدف، ابزار و ریسک متفاوتاند.
۶۲. چرا سود تضمینی وجود ندارد؟
قیمت داراییهای رمزارزی تحت تأثیر عوامل متعددی قرار دارد که پیشبینی قطعی آنها ممکن نیست.
هیچ روش معاملاتی، تحلیل نموداری یا الگوریتمی نمیتواند سود مستمر و بدون ریسک را تضمین کند.
بخش دهم: کلاهبرداریهای رایج
۶۳. صرافی جعلی
برخی وبسایتها و برنامهها با تقلید از نام و ظاهر صرافیهای معتبر، اطلاعات کاربران یا دارایی آنها را سرقت میکنند.
۶۴. طرحهای سود تضمینی
وعده بازده بالا، ثابت و بدون ریسک یکی از نشانههای هشداردهنده است.
۶۵. پامپ و دامپ
Pump and Dump به رفتارهایی گفته میشود که در آن قیمت دارایی با تبلیغات یا اقدامات هماهنگ افزایش مییابد و سپس برخی مشارکتکنندگان دارایی خود را میفروشند.
۶۶. راگ پول
Rug Pull به خروج ناگهانی نقدینگی یا سوءاستفاده توسعهدهندگان و مدیران پروژه از منابع کاربران اشاره دارد.
۶۷. توکن جعلی
ممکن است توکنهایی با نام یا نماد مشابه پروژههای شناختهشده ایجاد شوند.
نام و نماد بهتنهایی برای تشخیص اصالت توکن کافی نیست.
۶۸. فیشینگ کیف پول
وبسایتهای مخرب ممکن است کاربران را به افشای عبارت بازیابی یا امضای تراکنشهای خطرناک ترغیب کنند.
۶۹. جعل پشتیبانی
کلاهبرداران ممکن است خود را نماینده صرافی یا تیم کیف پول معرفی کنند.
پشتیبانی معتبر نباید برای رفع مشکل، عبارت بازیابی یا کلید خصوصی کاربر را مطالبه کند.
بخش یازدهم: آشنایی با تحلیل بازار
۷۰. تحلیل بنیادی چیست؟
Fundamental Analysis به بررسی عوامل اقتصادی، فناوری و عملکردی یک دارایی میپردازد.
برای رمزارزها، شاخصهایی مانند کاربرد شبکه، عرضه، توسعه فنی، امنیت و میزان استفاده واقعی اهمیت دارند.
۷۱. تحلیل تکنیکال چیست؟
Technical Analysis تلاش میکند با بررسی دادههای قیمت و حجم معاملات، الگوهای بازار را تحلیل کند.
این روش ابزار پیشبینی قطعی نیست.
۷۲. حجم معاملات چیست؟
Trading Volume مقدار یا ارزش دارایی معاملهشده در یک بازه زمانی است.
حجم معاملات میتواند اطلاعاتی درباره فعالیت بازار ارائه دهد، اما در برخی بسترها احتمال گزارش غیرواقعی یا معاملات ساختگی وجود دارد.
۷۳. ارزش بازار چیست؟
Market Capitalization معمولاً از حاصلضرب قیمت هر واحد دارایی در عرضه در گردش محاسبه میشود.
ارزش بازار بهتنهایی نشاندهنده کیفیت پروژه یا نقدشوندگی واقعی نیست.
۷۴. ارزش کاملاً رقیقشده چیست؟
Fully Diluted Valuation یا FDV معمولاً قیمت جاری ضربدر عرضه کل یا حداکثری موردنظر برای محاسبه است.
این شاخص میتواند برای بررسی اثر عرضه آتی توکنها مفید باشد، اما باید مفروضات عرضه مشخص باشد.
۷۵. آزادسازی توکن چیست؟
Token Unlock زمانی رخ میدهد که بخشی از توکنهای دارای محدودیت انتقال، طبق برنامه مشخص آزاد شوند.
این رویداد ممکن است بر عرضه قابل معامله و انتظارات بازار اثر بگذارد.
۷۶. روانشناسی بازار
ترس، طمع، رفتار جمعی و واکنش به اخبار میتوانند بر تصمیمهای معاملهگران اثر بگذارند.
شناخت سوگیریهای رفتاری بخشی از سواد مالی در بازارهای پرنوسان است.
بخش دوازدهم: مثال آموزشی یک معامله
۷۷. فرض اولیه
فرض کنیم کاربری قصد دارد با ۱۰ میلیون تومان، یک دارایی دیجیتال فرضی خریداری کند.
قیمت هر واحد دارایی ۱۰۰ هزار تومان است.
کارمزد معامله ۰٫۲ درصد در نظر گرفته میشود.
۷۸. محاسبه مقدار خرید
اگر کل ۱۰ میلیون تومان شامل کارمزد باشد:
ارزش خالص سفارش تقریباً ۹٬۹۸۰٬۰۴۰ تومان خواهد بود.
مقدار دارایی خریداریشده با فرض اجرای کامل در قیمت ثابت:
حدود ۹۹٫۸۰۰۴ واحد
این محاسبه، اسپرد و اسلیپیج را صفر فرض میکند.
۷۹. سناریوی افزایش قیمت
اگر قیمت دارایی ۱۰ درصد افزایش یابد، ارزش بازار موجودی تقریباً ۱۰ درصد بیشتر میشود.
اما سود خالص نهایی باید پس از کسر هزینه فروش و سایر هزینهها محاسبه شود.
۸۰. سناریوی کاهش قیمت
اگر قیمت دارایی ۲۰ درصد کاهش یابد، ارزش بازار موجودی نیز تقریباً ۲۰ درصد کاهش پیدا میکند.
این مثال نشان میدهد حتی معامله بدون اهرم نیز با ریسک زیان سرمایه همراه است.
بخش سیزدهم: چارچوب تصمیمگیری مسئولانه
۸۱. شناخت هدف
پیش از هر معامله باید مشخص شود هدف، پرداخت، انتقال دارایی، سرمایهگذاری یا معاملهگری است.
۸۲. شناخت ریسک
کاربر باید بتواند توضیح دهد چه عواملی ممکن است باعث از دست رفتن سرمایه شود.
۸۳. شناخت دارایی
نام تجاری، تبلیغات یا توصیه افراد مشهور جایگزین بررسی فناوری و اقتصاد پروژه نیست.
۸۴. شناخت بستر
وضعیت قانونی، امنیت، کارمزد و سازوکار برداشت باید بررسی شود.
۸۵. مدیریت امنیت
استفاده از احراز هویت چندعاملی، حفاظت از عبارت بازیابی و بررسی دقیق آدرسها اهمیت دارد.
۸۶. ثبت سوابق
نگهداری سوابق خرید، فروش، کارمزد و انتقال میتواند برای حسابداری، محاسبه بازده و تکالیف مالیاتی ضروری باشد.
۸۷. ارزیابی نتیجه
عملکرد مالی باید بر اساس بازده خالص، میزان ریسک و هزینه فرصت سرمایه ارزیابی شود؛ نه صرفاً تعداد معاملات موفق.
بخش چهاردهم: پرسشهای متداول
۸۸. آیا خرید رمزارز به معنای مالکیت مستقیم آن است؟
به ساختار معامله و نگهداری بستگی دارد. در حساب امانی، کاربر ممکن است مطالبه قراردادی از ارائهدهنده داشته باشد، درحالیکه در کیف پول غیرامانی کنترل کلیدهای مرتبط را در اختیار دارد.
۸۹. آیا برای خرید رمزارز به کیف پول شخصی نیاز است؟
نه همیشه. برخی صرافیها خدمات نگهداری امانی ارائه میکنند.
۹۰. آیا قیمت رمزارز در تمام صرافیها یکسان است؟
خیر. تفاوت نقدشوندگی و شرایط بازار میتواند باعث اختلاف قیمت شود.
۹۱. آیا سفارش محدود حتماً اجرا میشود؟
خیر. اجرای آن به وجود سفارش مقابل و شرایط بازار وابسته است.
۹۲. آیا سفارش بازار همیشه با قیمت نمایشدادهشده اجرا میشود؟
خیر. اسلیپیج و عمق بازار میتوانند بر قیمت نهایی اثر بگذارند.
۹۳. آیا استیبلکوین بدون ریسک است؟
خیر. استیبلکوینها با ریسک صادرکننده، ذخایر، نقدشوندگی و حفظ ارزش مرجع مواجهاند.
۹۴. آیا معامله رمزارز ناشناس است؟
لزوماً خیر. صرافیها ممکن است اطلاعات هویتی جمعآوری کنند و تراکنشهای بسیاری از بلاکچینها قابل تحلیل هستند.
۹۵. آیا میتوان رمزارز را بدون واسطه معامله کرد؟
در بعضی شبکهها و بسترهای غیرمتمرکز امکان تعامل مستقیم وجود دارد، اما این روش نیز از ریسکهای فنی و حقوقی خالی نیست.
۹۶. آیا معامله رمزارز سود تضمینی دارد؟
خیر. نوسان قیمت و سایر مخاطرات میتوانند باعث زیان شوند.
۹۷. آیا خرید و فروش رمزارز در همه کشورها قانونی است؟
خیر. مقررات و محدودیتها در حوزههای قضایی مختلف متفاوتاند و ممکن است تغییر کنند.
جمعبندی نهایی
خرید و فروش رمزارز مجموعهای از عملیات اقتصادی، فناوری و حقوقی است که از شناخت دارایی و انتخاب بستر معاملاتی آغاز میشود و تا اجرای سفارش، تسویه، نگهداری دارایی و مدیریت ریسک ادامه مییابد.
در این بازار، آشنایی با مفاهیمی مانند جفتارز، دفتر سفارش، نقدشوندگی، اسپرد، اسلیپیج، سفارش بازار و سفارش محدود برای درک سازوکار معاملات ضروری است.
همچنین تفاوت صرافی متمرکز و غیرمتمرکز، نحوه نگهداری دارایی، کارمزدهای واقعی و ریسکهای امنیتی باید مورد توجه قرار گیرد.
بازار رمزارزها فرصتهایی برای توسعه خدمات مالی و انتقال دارایی دیجیتال ایجاد کرده است، اما نوسان قیمت، کلاهبرداری، مشکلات امنیتی و محدودیتهای قانونی از چالشهای جدی آن محسوب میشوند.
نتیجه راهبردی: سواد مالی در بازار رمزارزها با شناخت سازوکار معامله آغاز میشود، نه با پیشبینی قیمت. تصمیم مسئولانه مستلزم درک دارایی، ساختار بازار، هزینه واقعی معامله و توانایی ارزیابی ریسک است.
منابع و مراجع تخصصی
۱. Bitcoin — A Peer-to-Peer Electronic Cash System
https://bitcoin.org/bitcoin.pdf
۲. Bitcoin Developer Documentation
https://developer.bitcoin.org/
۳. Ethereum — Official Documentation
https://ethereum.org/en/developers/docs/
۴. Ethereum — Accounts
https://ethereum.org/en/developers/docs/accounts/
۵. Ethereum — Transactions
https://ethereum.org/en/developers/docs/transactions/
۶. Ethereum — Gas and Fees
https://ethereum.org/en/developers/docs/gas/
۷. Uniswap — Protocol Documentation
https://docs.uniswap.org/
۸. NIST — Blockchain Technology Overview
https://doi.org/10.6028/NIST.IR.8202
۹. FATF — Virtual Assets
https://www.fatf-gafi.org/en/topics/virtual-assets.html
۱۰. IOSCO — Crypto and Digital Assets
https://www.iosco.org/
۱۱. Financial Stability Board — Crypto-assets and Global Stablecoins
https://www.fsb.org/work-of-the-fsb/financial-innovation-and-structural-change/crypto-assets-and-global-stablecoins/
۱۲. European Securities and Markets Authority — MiCA
https://www.esma.europa.eu/publications-and-data/interactive-single-rulebook/mica
یادداشت تحریریه: این مقاله برای آموزش مفاهیم بازار رمزارز تدوین شده و توصیه خرید، فروش یا سرمایهگذاری نیست. وضعیت حقوقی خدمات رمزارزی، شرایط صرافیها و کارمزدها در طول زمان تغییر میکنند و پیش از هر اقدام عملی باید از منابع رسمی بررسی شوند.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.