بلاکچین در پرداختهای بینالمللی
پرداخت بینالمللی معمولاً با چند واسطه، زمان تسویه، کارمزد و الزامات شناسایی مشتری روبهرو است. شبکههای بلاکچینی ممکن است انتقال پیام و دارایی دیجیتال را تسریع کنند، اما تبدیل به پول محلی همچنان به زیرساخت مالی نیاز دارد.
فهرست مطالب
- بلاکچین در پرداختهای بینالمللی؛ از انتقال ارزش تا تحول زیرساختهای مالی جهان
- ۱. پرداخت بینالمللی چیست؟
- مهمترین انواع پرداخت
- ۲. پرداخت بینالمللی سنتی چگونه انجام میشود؟
- مراحل معمول
- نکته مهم درباره SWIFT
- ۳. چرا پرداختهای بینالمللی گاهی پرهزینه هستند؟
- اجزای هزینه
- ۴. بلاکچین چه تغییری ایجاد میکند؟
- فرصتهای احتمالی
- بخش دوم: معماری پرداخت بلاکچینی
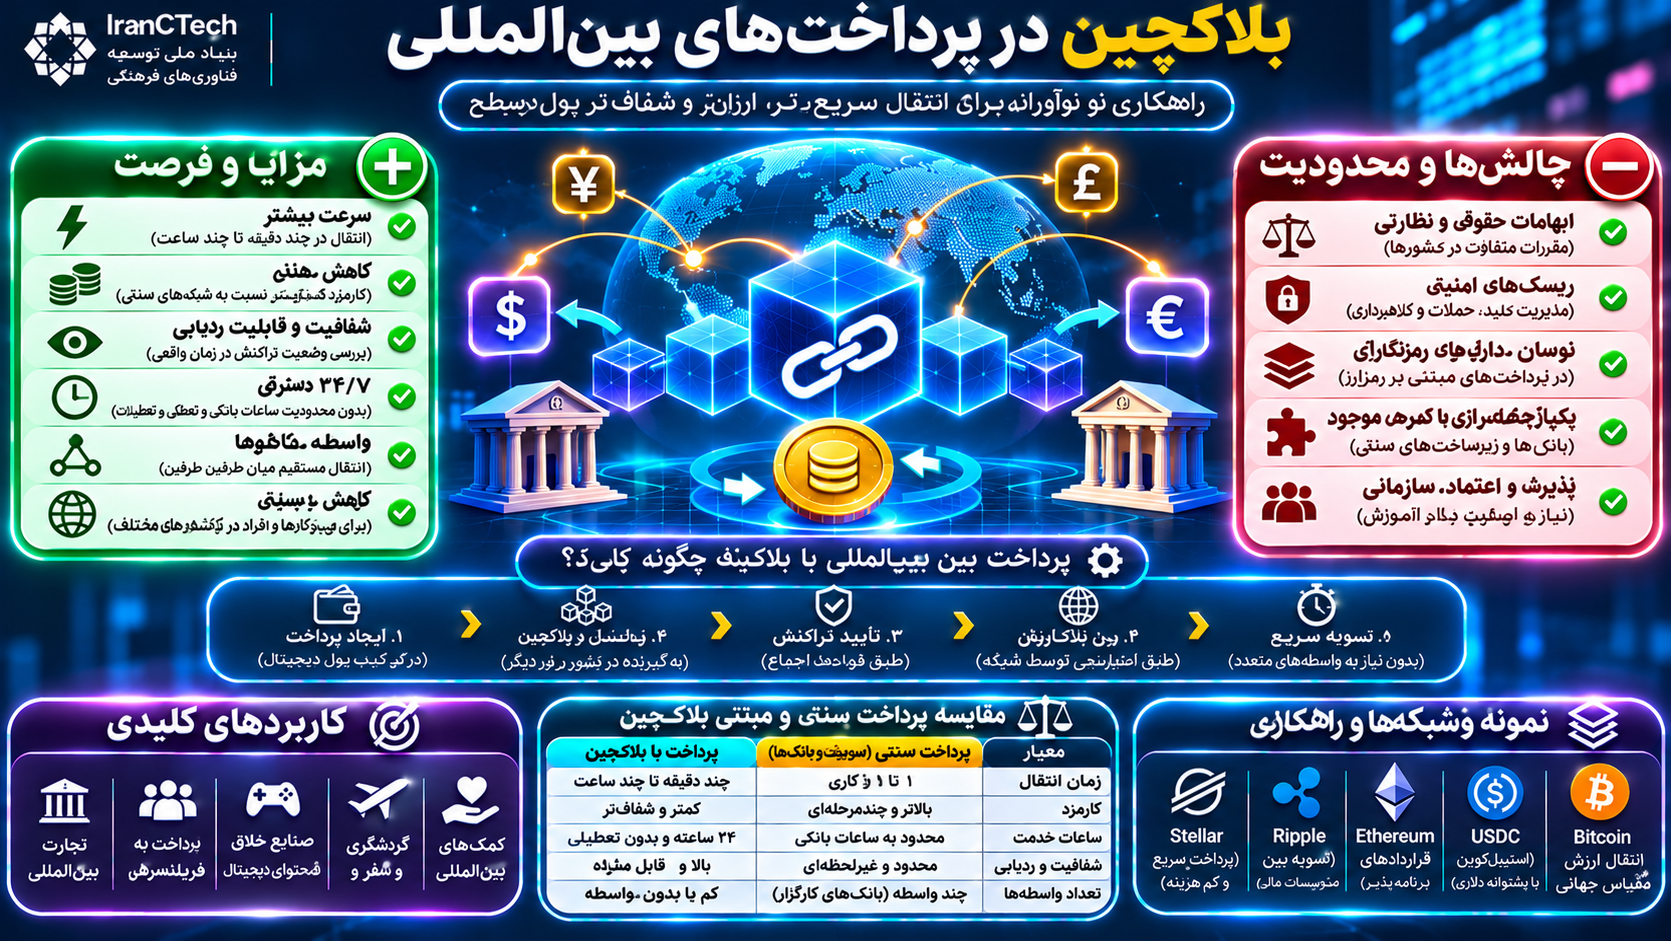
- ۵. مراحل یک پرداخت بینالمللی مبتنی بر بلاکچین
- مرحله اول: تأمین دارایی دیجیتال
- مرحله دوم: ثبت دستور انتقال
- مرحله سوم: اعتبارسنجی شبکه
- مرحله چهارم: نهاییشدن
- مرحله پنجم: دریافت و تبدیل
- نکته
- ۶. نقش استیبلکوینها
- انواع اصلی
- اهمیت در پرداخت
- محدودیت
- ۷. نقش بیتکوین
- مزیت
- محدودیت
- ۸. نقش شبکههای پرداخت تخصصی
- نمونهها
- نکته
- بخش سوم: مقایسه با نظام پرداخت سنتی
- ۹. جدول مقایسه
- ۱۰. آیا بلاکچین همیشه ارزانتر است؟
- ۱۱. آیا بلاکچین همیشه سریعتر است؟
- ۱۲. آیا بلاکچین جایگزین SWIFT میشود؟
- بخش چهارم: کاربردهای اقتصادی
- ۱۳. حوالههای مهاجران
- فرصت
- چالش
- ۱۴. تجارت بینالمللی
- فرصتهای احتمالی
- محدودیت
- ۱۵. پرداخت خدمات دیجیتال
- کاربردها
- مسئله
- ۱۶. پرداخت دستمزد بینالمللی
- ۱۷. کمکهای بینالمللی
- فرصت
- محدودیت
- بخش پنجم: ریسکها و مقررات
- ۱۸. ریسک نوسان قیمت
- ۱۹. ریسک صادرکننده استیبلکوین
- ۲۰. ریسک کیف پول و امنیت
- ۲۱. مبارزه با پولشویی و تأمین مالی تروریسم
- نکته مهم
- ۲۲. مقررات داراییهای دیجیتال
- ۲۳. ریسک نقدشوندگی
- عوامل مؤثر
- ۲۴. ریسک تمرکز
- بخش ششم: معماری کسبوکار
- ۲۵. مدلهای درآمدی خدمات پرداخت بلاکچینی
- کارمزد تراکنش
- خدمات تبدیل ارز
- خدمات سازمانی
- خدمات خزانهداری
- خدمات تسویه
- ۲۶. اجزای یک پلتفرم پرداخت بینالمللی
- ۲۷. شاخصهای کلیدی عملکرد
- بخش هفتم: آینده پرداختهای بینالمللی
- ۲۸. ارز دیجیتال بانک مرکزی
- تفاوت با رمزارز عمومی
- ۲۹. سپردههای توکنی
- تفاوت با استیبلکوین
- ۳۰. تسویه اتمی
- کاربرد
- ۳۱. تعاملپذیری شبکهها
- چالشها
- ۳۲. آیا آینده پرداخت بینالمللی کاملاً بلاکچینی است؟
- بخش هشتم: راهنمای تصمیمگیری برای کسبوکارها
- ۳۳. چه زمانی پرداخت بلاکچینی قابل بررسی است؟
- ۳۴. چه زمانی مناسب نیست؟
- ۳۵. چکلیست امکانسنجی
- ۳۶. پرسشهای متداول
- آیا بلاکچین انتقال پول بینالمللی را سریعتر میکند؟
- آیا پرداخت بلاکچینی بدون بانک انجام میشود؟
- آیا استیبلکوین همیشه معادل دلار است؟
- آیا پرداخت بلاکچینی برگشتپذیر است؟
- آیا بلاکچین جایگزین SWIFT میشود؟
- آیا استفاده از بلاکچین هزینه انتقال را حذف میکند؟
- آیا تمام کشورها پرداخت با رمزارز را مجاز میدانند؟
- جمعبندی نهایی
- منابع و مراجع تخصصی
بلاکچین در پرداختهای بینالمللی؛ از انتقال ارزش تا تحول زیرساختهای مالی جهان
انتقال پول میان کشورها یکی از بنیادیترین خدمات نظام مالی جهانی است. تجارت بینالمللی، سرمایهگذاری خارجی، پرداخت دستمزد کارکنان برونمرزی، حوالههای مهاجران و تسویه معاملات اقتصادی همگی به زیرساختهایی وابستهاند که بتوانند ارزش را میان ارزها، بانکها و حوزههای قضایی مختلف منتقل کنند.
با وجود پیشرفت بانکداری الکترونیکی، پرداختهای برونمرزی همچنان در برخی مسیرها با هزینههای بالا، تأخیر، پیچیدگیهای عملیاتی و نبود شفافیت کافی مواجهاند.
فناوری بلاکچین با ایجاد امکان انتقال و ثبت دارایی دیجیتال در دفترکل مشترک، راهکارهای تازهای برای بخشی از این مشکلات ارائه کرده است.
اما پرسش اصلی این است: آیا بلاکچین میتواند جایگزین نظام پرداخت بینالمللی شود یا نقش آن بیشتر در تکمیل و بازطراحی زیرساختهای موجود خواهد بود؟
برای پاسخ، باید میان انتقال رمزارز، تسویه بانکی، تبدیل ارز، پرداخت تجاری و دریافت وجه در حساب مقصد تفاوت قائل شد.
۱. پرداخت بینالمللی چیست؟
پرداخت بینالمللی به انتقال ارزش میان اشخاص یا سازمانهایی گفته میشود که در کشورهای مختلف فعالیت میکنند یا از ارزها و زیرساختهای مالی متفاوت استفاده میکنند.
مهمترین انواع پرداخت
حوالههای شخصی مهاجران
پرداخت واردات و صادرات
تسویه معاملات شرکتهای چندملیتی
پرداخت دستمزد کارکنان بینالمللی
پرداخت خدمات دیجیتال
انتقال سرمایه
کمکهای مالی برونمرزی
هرکدام از این کاربردها الزامات متفاوتی از نظر هزینه، سرعت، مقررات، نقدشوندگی و حمایت از مشتری دارند.
۲. پرداخت بینالمللی سنتی چگونه انجام میشود؟
در مدل متعارف، پرداخت ممکن است از طریق بانک مبدأ، بانکهای کارگزار، زیرساخت پیامرسانی مالی و بانک مقصد انجام شود.
مراحل معمول
۱. ثبت دستور پرداخت
۲. احراز هویت و بررسی مقررات
۳. تعیین مسیر پرداخت
۴. تأمین ارز و نقدینگی
۵. انتقال پیام و اجرای عملیات تسویه
۶. اعتباردهی به حساب دریافتکننده
نکته مهم درباره SWIFT
سوئیفت (SWIFT) عمدتاً زیرساخت پیامرسانی مالی است، نه یک بلاکچین یا سامانه واحد برای جابهجایی مستقیم تمام وجوه.
بنابراین مقایسه SWIFT با بلاکچین باید میان پیامرسانی، تسویه و دسترسی به نقدینگی تمایز قائل شود.
۳. چرا پرداختهای بینالمللی گاهی پرهزینه هستند؟
هزینه پرداخت فقط کارمزد اعلامشده بانک نیست.
اجزای هزینه
کارمزد ارسال
کارمزد واسطهها
اختلاف نرخ خریدوفروش ارز
هزینه تأمین نقدینگی
هزینه تطبیق مقررات
هزینه عملیاتی
هزینه اصلاح یا پیگیری پرداخت ناموفق
در بعضی مسیرها، اختلاف نرخ تبدیل ارز میتواند سهم مهمی از هزینه واقعی پرداخت را تشکیل دهد.
۴. بلاکچین چه تغییری ایجاد میکند؟
بلاکچین امکان ثبت و انتقال دارایی دیجیتال را میان حسابها یا نشانیهای شبکه فراهم میکند.
در برخی معماریها، این انتقال بدون نیاز به زنجیره سنتی بانکهای کارگزار انجام میشود.
فرصتهای احتمالی
کاهش تعداد واسطههای فنی
فعالیت شبانهروزی شبکه
مشاهده وضعیت تراکنش
تسویه دارایی دیجیتال
اجرای قواعد برنامهپذیر
ایجاد خدمات مالی قابل اتصال به یکدیگر
اما دسترسی به پول محلی در مقصد همچنان ممکن است به بانک، صرافی یا ارائهدهنده خدمات پرداخت نیاز داشته باشد.
بخش دوم: معماری پرداخت بلاکچینی
۵. مراحل یک پرداخت بینالمللی مبتنی بر بلاکچین
فرض کنید یک شرکت میخواهد بدهی تجاری خود را به تأمینکننده خارجی پرداخت کند.
مرحله اول: تأمین دارایی دیجیتال
شرکت از طریق ارائهدهنده مجاز، دارایی مورد استفاده برای پرداخت را تأمین میکند.
مرحله دوم: ثبت دستور انتقال
دارایی به نشانی مقصد ارسال میشود.
مرحله سوم: اعتبارسنجی شبکه
تراکنش مطابق قواعد شبکه بررسی و ثبت میشود.
مرحله چهارم: نهاییشدن
پس از تحقق شرایط پروتکل، انتقال از نظر شبکه نهایی تلقی میشود.
مرحله پنجم: دریافت و تبدیل
دریافتکننده میتواند دارایی را نگهداری کند یا در صورت امکان قانونی و عملیاتی، آن را به ارز محلی تبدیل کند.
نکته
نهاییشدن تراکنش روی بلاکچین با نهاییشدن حقوقی پرداخت یا واریز پول به حساب بانکی یکسان نیست.
۶. نقش استیبلکوینها
استیبلکوینها داراییهای دیجیتالی هستند که تلاش میکنند ارزش خود را نسبت به یک دارایی مرجع، مانند دلار، ثابت نگه دارند.
انواع اصلی
استیبلکوین با پشتوانه داراییهای متعارف
استیبلکوین با وثیقه رمزارزی
مدلهای الگوریتمی یا ترکیبی
اهمیت در پرداخت
استفاده از داراییای با ارزش نسبتاً پایدار میتواند بخشی از ریسک نوسان قیمت هنگام انتقال را کاهش دهد.
محدودیت
ثبات ارزش تضمینشده نیست. کیفیت ذخایر، حق بازخرید، ریسک صادرکننده و نقدشوندگی اهمیت اساسی دارند.
۷. نقش بیتکوین
بیتکوین امکان انتقال دارایی بومی خود را در شبکهای عمومی فراهم میکند.
مزیت
عدم وابستگی انتقال درون شبکه به یک بانک مرکزی یا مدیر واحد.
محدودیت
نوسان قیمت بیتکوین ممکن است آن را برای برخی پرداختهای تجاری کوتاهمدت نامناسب کند.
۸. نقش شبکههای پرداخت تخصصی
برخی شبکهها و زیرساختها برای انتقال ارزش یا پشتیبانی از پرداخت طراحی شدهاند.
نمونهها
Stellar: زیرساختی برای صدور و انتقال دارایی دیجیتال و توسعه خدمات پرداخت.
XRP Ledger: دفترکل عمومی برای انتقال دارایی و کاربردهای مالی.
Ethereum: زیرساخت قراردادهای هوشمند که استیبلکوینها و خدمات پرداخت میتوانند روی آن فعالیت کنند.
Bitcoin Lightning Network: شبکهای مبتنی بر کانالهای پرداخت برای انجام برخی پرداختهای بیتکوینی با هزینه و تأخیر کمتر.
نکته
وجود یک شبکه سریع به معنای دسترسی جهانی، مجوز قانونی یا امکان تبدیل ارز در همه کشورها نیست.
بخش سوم: مقایسه با نظام پرداخت سنتی
۹. جدول مقایسه
| معیار | پرداخت بانکی سنتی | پرداخت بلاکچینی |
|---|---|---|
| زمان پردازش | وابسته به مسیر و زیرساخت | انتقال درونزنجیرهای ممکن است سریع باشد |
| دسترسی زمانی | بسته به سامانه و بانک | بسیاری از شبکهها ۲۴ساعتهاند |
| کارمزد | بانک، واسطه و تبدیل ارز | شبکه، خدمات و تبدیل ارز |
| شفافیت | وابسته به ارائهدهنده | وضعیت در شبکه عمومی قابل بررسی است |
| برگشتپذیری | تابع سازوکار بانکی | انتقال نهایی معمولاً برگشتناپذیر است |
| حمایت از مشتری | تابع مقررات و قرارداد | بسته به ارائهدهنده و حوزه قضایی |
| ریسک | بانکی، عملیاتی و ارزی | کیف پول، قرارداد، صادرکننده و نقدشوندگی |
| دریافت پول محلی | از طریق نظام بانکی | معمولاً نیازمند مسیر تبدیل و برداشت |
۱۰. آیا بلاکچین همیشه ارزانتر است؟
خیر.
برای محاسبه هزینه واقعی باید مجموع هزینههای زیر بررسی شود:
هزینه کل = کارمزد تأمین دارایی + کارمزد شبکه + کارمزد تبدیل + اختلاف نرخ ارز + هزینه برداشت + هزینههای عملیاتی و انطباق
ممکن است کارمزد انتقال روی یک شبکه بسیار کم باشد، اما هزینه تبدیل و برداشت در مقصد مزیت اقتصادی را از بین ببرد.
۱۱. آیا بلاکچین همیشه سریعتر است؟
خیر.
زمان انتقال باید از آغاز پرداخت تا دسترسی واقعی دریافتکننده به وجه قابل استفاده محاسبه شود.
اگر تبدیل دارایی دیجیتال به ارز محلی چند روز طول بکشد، ثبت سریع تراکنش در شبکه بهتنهایی به معنای پرداخت سریع نیست.
۱۲. آیا بلاکچین جایگزین SWIFT میشود؟
این دو فناوری دقیقاً کارکرد یکسانی ندارند.
SWIFT خدمات پیامرسانی و استانداردهای ارتباط مالی ارائه میکند.
بلاکچین میتواند زیرساخت ثبت و انتقال دارایی دیجیتال باشد.
در آینده نیز امکان استفاده ترکیبی از پیامرسانی بانکی، داراییهای توکنی و دفترکلهای توزیعشده وجود دارد.
بخش چهارم: کاربردهای اقتصادی
۱۳. حوالههای مهاجران
حوالههای شخصی یکی از کاربردهای مورد توجه پرداختهای دیجیتال برونمرزی است.
فرصت
کاهش احتمالی هزینه و زمان انتقال در مسیرهایی که خدمات تبدیل و برداشت مناسبی دارند.
چالش
دسترسی دریافتکننده به پول محلی، احراز هویت و حمایت از مصرفکننده.
۱۴. تجارت بینالمللی
شرکتهای واردکننده و صادرکننده به پرداخت قابل پیشبینی، اسناد معتبر و مدیریت ریسک نیاز دارند.
فرصتهای احتمالی
پرداخت برنامهپذیر
ثبت تعهدهای مالی
هماهنگی اسناد و پرداخت
تسویه دارایی دیجیتال
کاهش برخی فرایندهای دستی
محدودیت
بلاکچین جایگزین خودکار اعتبار اسنادی، ضمانت بانکی، بیمه حمل یا کنترلهای قانونی تجارت خارجی نیست.
۱۵. پرداخت خدمات دیجیتال
شرکتهای نرمافزاری، تولیدکنندگان محتوا و ارائهدهندگان خدمات برونمرزی ممکن است به دریافت پرداختهای کوچک یا تکرارشونده نیاز داشته باشند.
کاربردها
حق اشتراک
خدمات نرمافزاری
پرداخت به تولیدکنندگان محتوا
تسویه خدمات آنلاین
مسئله
برای پرداختهای خرد، هزینه تراکنش و تجربه کاربری اهمیت ویژهای دارد.
۱۶. پرداخت دستمزد بینالمللی
پرداخت به کارکنان و پیمانکاران خارج از کشور یکی دیگر از کاربردهای احتمالی است.
اما کارفرما باید قوانین کار، مالیات، مقررات ارزی و الزامات حقوقی کشور مبدأ و مقصد را بررسی کند.
۱۷. کمکهای بینالمللی
بلاکچین میتواند امکان ثبت و بررسی برخی انتقالهای مالی را فراهم کند.
فرصت
شفافیت بیشتر در گردش دارایی دیجیتال.
محدودیت
شفافیت تراکنش بهتنهایی ثابت نمیکند منابع در دنیای واقعی به مصرف مورد نظر رسیدهاند.
بخش پنجم: ریسکها و مقررات
۱۸. ریسک نوسان قیمت
اگر پرداخت با دارایی نوسانی انجام شود، ارزش دریافتی ممکن است در فاصله ارسال تا تبدیل تغییر کند.
استیبلکوینها نیز از ریسک کاهش ارزش نسبت به دارایی مرجع مصون نیستند.
۱۹. ریسک صادرکننده استیبلکوین
دارنده باید بداند چه نهادی دارایی را صادر کرده، ذخایر چگونه نگهداری میشوند و آیا حق بازخرید قابل اتکا وجود دارد.
۲۰. ریسک کیف پول و امنیت
سرقت کلید خصوصی
فیشینگ
ارسال به نشانی اشتباه
قرارداد هوشمند مخرب
نفوذ به ارائهدهنده خدمات
مسدودشدن یا محدودیت دسترسی به خدمات
تراکنش نهایی و اشتباه معمولاً بهسادگی قابل بازگرداندن نیست.
۲۱. مبارزه با پولشویی و تأمین مالی تروریسم
پرداختهای بلاکچینی نیز میتوانند مشمول مقررات شناخت مشتری، مبارزه با پولشویی، نظارت بر تراکنش و محدودیتهای قانونی باشند.
نکته مهم
بلاکچین ابزار قانونی دورزدن تحریمها یا سایر محدودیتهای مالی نیست.
قانونیبودن یک پرداخت به مقررات مربوط، اشخاص درگیر، نوع دارایی و مسیر ارائه خدمات بستگی دارد.
۲۲. مقررات داراییهای دیجیتال
رویکرد کشورها به رمزارزها و استیبلکوینها متفاوت است.
برای مثال، مقررات MiCA در اتحادیه اروپا چارچوبی برای بخشهایی از بازار داراییهای رمزنگاریشده و صادرکنندگان برخی توکنها ایجاد کرده است.
اما مقررات پرداخت، بانکداری، مالیات و تحریمها نیز ممکن است مستقل از آن اعمال شوند.
۲۳. ریسک نقدشوندگی
وجود توکن در کیف پول به معنای امکان فروش فوری آن با قیمت مطلوب نیست.
عوامل مؤثر
حجم معاملات
عمق بازار
تعداد ارائهدهندگان خدمات
محدودیت برداشت
شرایط کشور مقصد
میزان تقاضا
۲۴. ریسک تمرکز
حتی اگر شبکه بلاکچین غیرمتمرکز باشد، بخشهای دیگری از زنجیره پرداخت ممکن است متمرکز باشند.
برای مثال:
صادرکننده استیبلکوین
متولی دارایی
صرافی
ارائهدهنده کیف پول
بانک تسویه
شرکت تبدیل ارز
بنابراین باید کل زنجیره پرداخت ارزیابی شود، نه فقط پروتکل بلاکچین.
بخش ششم: معماری کسبوکار
۲۵. مدلهای درآمدی خدمات پرداخت بلاکچینی
کارمزد تراکنش
دریافت مبلغ ثابت یا درصدی از پرداخت.
خدمات تبدیل ارز
کسب درآمد از کارمزد یا اختلاف نرخ تبدیل، با افشای مناسب هزینهها.
خدمات سازمانی
ارائه API، داشبورد، گزارشگیری و خدمات تطبیق.
خدمات خزانهداری
مدیریت نقدینگی و هماهنگی پرداختهای شرکتها در چارچوب مقررات.
خدمات تسویه
تسهیل انتقال و تطبیق حسابها میان طرفهای تجاری.
۲۶. اجزای یک پلتفرم پرداخت بینالمللی
۱. مدیریت هویت و احراز مشتری
۲. موتور ثبت دستور پرداخت
۳. مدیریت نرخ ارز
۴. مدیریت نقدینگی
۵. اتصال به شبکه بلاکچین
۶. مدیریت کیف پول و کلیدها
۷. پایش تراکنشها و انطباق
۸. مدیریت ریسک و تقلب
۹. اتصال به ارائهدهندگان پرداخت و برداشت
۱۰. حسابداری و تطبیق تراکنشها
۱۱. گزارشگیری مدیریتی
۱۲. مدیریت شکایات و اختلافها
۲۷. شاخصهای کلیدی عملکرد
| شاخص | هدف اندازهگیری |
|---|---|
| End-to-End Payment Time | زمان کامل پرداخت |
| Total Payment Cost | هزینه واقعی انتقال |
| Payment Success Rate | نرخ پرداخت موفق |
| FX Spread | اختلاف نرخ تبدیل |
| Liquidity Coverage | کفایت نقدینگی |
| Failed Transaction Rate | نرخ تراکنش ناموفق |
| Compliance Processing Time | زمان بررسی انطباق |
| Customer Complaint Rate | نرخ شکایات مشتریان |
بخش هفتم: آینده پرداختهای بینالمللی
۲۸. ارز دیجیتال بانک مرکزی
CBDC نوعی پول دیجیتال است که توسط بانک مرکزی صادر میشود.
برخی طرحهای CBDC امکان استفاده در پرداختهای برونمرزی را بررسی میکنند.
تفاوت با رمزارز عمومی
CBDC الزاماً بر بلاکچین عمومی مبتنی نیست و معماری، اختیارات و قواعد آن را نهاد صادرکننده تعیین میکند.
۲۹. سپردههای توکنی
Tokenized Deposits نمایش دیجیتال برخی مطالبات سپردهای در زیرساختهای برنامهپذیر هستند.
این مدل میتواند برای توسعه پرداختها و تسویههای سازمانی مورد بررسی قرار گیرد.
تفاوت با استیبلکوین
ماهیت حقوقی، صادرکننده، پشتوانه و حقوق دارنده ممکن است متفاوت باشد.
۳۰. تسویه اتمی
Atomic Settlement به سازوکاری اشاره دارد که در آن اجرای چند بخش وابسته یک معامله به یکدیگر مشروط میشود.
کاربرد
در برخی معماریها میتوان تلاش کرد انتقال یک دارایی فقط در صورت انتقال دارایی مقابل انجام شود.
این موضوع در مبادله ارز و تسویه اوراق بهادار اهمیت دارد.
۳۱. تعاملپذیری شبکهها
آینده پرداختها ممکن است به اتصال میان سامانههای بانکی، شبکههای دارایی دیجیتال و زیرساختهای تسویه وابسته باشد.
چالشها
استانداردسازی پیامها
مدیریت هویت
هماهنگی مقررات
امنیت ارتباط میان شبکهها
نهاییشدن حقوقی
مدیریت نقدینگی
۳۲. آیا آینده پرداخت بینالمللی کاملاً بلاکچینی است؟
چنین نتیجهای قطعی نیست.
بلاکچین میتواند در برخی مسیرها ارزش ایجاد کند، اما زیرساختهای بانکی متعارف نیز در حال بهبود هستند.
احتمال دارد معماریهای ترکیبی، شامل بانکها، شبکههای پرداخت سریع، داراییهای توکنی و دفترکلهای توزیعشده، نقش مهمی در تحول آینده داشته باشند.
بخش هشتم: راهنمای تصمیمگیری برای کسبوکارها
۳۳. چه زمانی پرداخت بلاکچینی قابل بررسی است؟
زمانی که:
هزینه پرداختهای فعلی بالا باشد.
دریافتکننده امکان قانونی و عملی دریافت دارایی را داشته باشد.
نقدشوندگی مناسب در مبدأ و مقصد وجود داشته باشد.
مزیت زمانی یا اقتصادی قابل اندازهگیری باشد.
ریسکهای عملیاتی و امنیتی قابل مدیریت باشند.
الزامات قانونی رعایت شوند.
۳۴. چه زمانی مناسب نیست؟
زمانی که:
مسیر پرداخت از نظر قانونی مجاز نباشد.
امکان تبدیل دارایی در مقصد وجود نداشته باشد.
نقدشوندگی کافی نباشد.
ریسک نوسان بیش از حد باشد.
مشتری توان مدیریت کیف پول را نداشته باشد.
هزینه کل از روشهای جایگزین بیشتر شود.
۳۵. چکلیست امکانسنجی
پیش از اجرای پروژه، باید به این پرسشها پاسخ داده شود:
۱. مسئله دقیق پرداخت چیست؟
۲. چه کشورها و ارزهایی درگیرند؟
۳. حجم و تعداد پرداختها چقدر است؟
۴. هزینه واقعی روش فعلی چیست؟
۵. چه ارائهدهندگان مجازی در مسیر حضور دارند؟
۶. چه دارایی دیجیتالی مناسب است؟
۷. چگونه تبدیل و برداشت انجام میشود؟
۸. مسئولیت خطا یا تراکنش ناموفق با کیست؟
۹. چه مجوزها و کنترلهایی لازم است؟
۱۰. آیا راهکار جدید نسبت به گزینههای متعارف مزیت اثباتشده دارد؟
۳۶. پرسشهای متداول
آیا بلاکچین انتقال پول بینالمللی را سریعتر میکند؟
ممکن است انتقال دارایی دیجیتال را سریعتر کند، اما زمان دریافت پول محلی به خدمات تبدیل و برداشت نیز وابسته است.
آیا پرداخت بلاکچینی بدون بانک انجام میشود؟
انتقال درون شبکه ممکن است بدون بانک انجام شود، اما ورود و خروج پول متعارف معمولاً به نهادهای مالی وابسته است.
آیا استیبلکوین همیشه معادل دلار است؟
خیر. ثبات ارزش و امکان بازخرید به ساختار و اعتبار صادرکننده بستگی دارد.
آیا پرداخت بلاکچینی برگشتپذیر است؟
تراکنش نهایی روی بسیاری از شبکهها برگشتناپذیر است، هرچند بعضی خدمات ممکن است سازوکارهای قراردادی برای جبران یا بازپرداخت داشته باشند.
آیا بلاکچین جایگزین SWIFT میشود؟
ممکن است برخی فرایندها را تغییر دهد یا تکمیل کند، اما کارکرد این دو یکسان نیست.
آیا استفاده از بلاکچین هزینه انتقال را حذف میکند؟
خیر. کارمزد شبکه، تبدیل ارز، خدمات و انطباق همچنان ممکن است وجود داشته باشد.
آیا تمام کشورها پرداخت با رمزارز را مجاز میدانند؟
خیر. مقررات متفاوت است و باید برای هر مسیر پرداخت جداگانه بررسی شود.
جمعبندی نهایی
بلاکچین ظرفیت آن را دارد که بخشی از زیرساختهای پرداخت بینالمللی را متحول کند.
امکان انتقال شبانهروزی دارایی دیجیتال، ثبت قابل بررسی تراکنشها، اجرای قواعد برنامهپذیر و کاهش برخی واسطههای فنی از فرصتهای مهم این فناوری است.
اما موفقیت واقعی پرداخت بینالمللی تنها به سرعت ثبت تراکنش وابسته نیست.
دسترسی به ارز محلی، نقدشوندگی، اعتبار ارائهدهندگان خدمات، امنیت، حمایت از مشتری و رعایت مقررات همچنان نقش اساسی دارند.
برای بانکها، شرکتهای فناوری مالی و کسبوکارهای فعال در تجارت خارجی، تصمیم مناسب آن است که بلاکچین را در کنار سایر گزینههای پرداخت بررسی کنند و مزیت آن را با شاخصهای واقعی هزینه، زمان، ریسک و کیفیت خدمت بسنجند.
نتیجه راهبردی: آینده پرداختهای بینالمللی نه صرفاً در حذف بانکها، بلکه در ایجاد زیرساختهایی سریعتر، شفافتر، قابل تعاملتر و از نظر حقوقی قابل اتکاتر شکل خواهد گرفت.
منابع و مراجع تخصصی
۱. Financial Stability Board — Enhancing Cross-Border Payments
https://www.fsb.org/work-of-the-fsb/financial-innovation-and-structural-change/cross-border-payments/
۲. Bank for International Settlements — Committee on Payment and Market Infrastructures
https://www.bis.org/cpmi/
۳. World Bank — Remittance Prices Worldwide
https://remittanceprices.worldbank.org/
۴. SWIFT — Official Website
https://www.swift.com/
۵. Financial Action Task Force — Virtual Assets
https://www.fatf-gafi.org/en/topics/virtual-assets.html
۶. European Union — Markets in Crypto-assets Regulation
https://eur-lex.europa.eu/eli/reg/2023/1114/oj
۷. Stellar — Official Documentation
https://developers.stellar.org/
۸. XRP Ledger — Official Documentation
https://xrpl.org/
۹. Ethereum — Stablecoins
https://ethereum.org/en/stablecoins/
۱۰. Bank for International Settlements — Innovation Hub
https://www.bis.org/about/bisih/
۱۱. NIST — Blockchain Technology Overview
https://doi.org/10.6028/NIST.IR.8202
۱۲. Bitcoin — Lightning Network Background
https://lightning.network/lightning-network-paper.pdf
یادداشت تحریریه: این مقاله با هدف آموزش و تحلیل فناوری تهیه شده است و توصیه به استفاده از رمزارز، انتقال دارایی یا انتخاب ارائهدهنده مالی خاص محسوب نمیشود. مقررات و دسترسی به خدمات پرداخت در کشورها و مسیرهای مختلف متفاوت است.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.