توکنسوزی، ایردراپ و عرضه توکن
این مقاله مفهوم «توکنسوزی، ایردراپ و عرضه توکن» را در چارچوب دانشنامه بلاکچین بررسی میکند. تمرکز بر تعریف دقیق، سازوکار، کاربرد و محدودیتهای عملی است تا مخاطب بتواند میان امکان فنی و ارزش واقعی کسبوکار تفاوت بگذارد.
فهرست مطالب
- توکنسوزی، ایردراپ و عرضه توکن؛ از مدیریت عرضه تا اقتصاد توکنی و پایداری بازار
- ۱. چرخه عمر اقتصادی توکن چیست؟
- ۲. عرضه کل، عرضه در گردش و حداکثر عرضه
- عرضه کل (Total Supply)
- عرضه در گردش (Circulating Supply)
- حداکثر عرضه (Maximum Supply)
- مثال آموزشی
- ۳. توکنسوزی چیست؟
- ۴. چرا پروژهها توکن میسوزانند؟
- ۴-۱. مدیریت عرضه
- ۴-۲. اجرای مدل اقتصادی
- ۴-۳. حذف واحدهای بلااستفاده
- ۴-۴. اصلاح ساختار عرضه
- ۴-۵. ایجاد سازوکار ضدتورمی
- ۵. توکنسوزی چگونه انجام میشود؟
- روش اول: سوزاندن از طریق قرارداد هوشمند
- روش دوم: انتقال به نشانی غیرقابلاستفاده
- تفاوت اصلی
- ۶. نمونه فنی توکنسوزی در ERC-20
- ۷. آیا توکنسوزی باعث افزایش قیمت میشود؟
- مثال فرضی
- ۸. تفاوت توکنسوزی و بازخرید توکن
- بازخرید
- سوزاندن
- ۹. نمونه واقعی: سوزاندن کارمزد در اتریوم
- ۱۰. ایردراپ چیست؟
- اهداف احتمالی
- ۱۱. انواع ایردراپ
- ۱۱-۱. ایردراپ عمومی
- ۱۱-۲. ایردراپ مبتنی بر فعالیت
- ۱۱-۳. ایردراپ مبتنی بر سابقه
- ۱۱-۴. ایردراپ دارندگان دارایی
- ۱۱-۵. ایردراپ حاکمیتی
- ۱۱-۶. ایردراپ تشویقی
- ۱۲. ایردراپ چگونه اجرا میشود؟
- ۱۳. ایردراپ مستقیم و ایردراپ قابل دریافت
- ایردراپ مستقیم
- ایردراپ مبتنی بر Claim
- مقایسه
- ۱۴. استفاده از Merkle Tree در ایردراپ
- مزیت احتمالی
- محدودیت
- ۱۵. حملات سیبیل در ایردراپ
- مثال
- راهکارهای کاهش ریسک
- ۱۶. ریسکهای امنیتی ایردراپ
- نمونههای رایج
- توصیه امنیتی
- ۱۷. آیا ایردراپ واقعاً ابزار بازاریابی مؤثری است؟
- شاخصهای ارزیابی
- ۱۸. عرضه توکن چیست؟
- ۱۹. اهداف عرضه توکن
- ۲۰. عرضه اولیه توکن یا ICO
- ساختار کلی
- ریسکها
- ۲۱. عرضه از طریق پلتفرم معاملاتی یا IEO
- ۲۲. عرضه از طریق صرافی غیرمتمرکز یا IDO
- ریسکهای مهم
- ۲۳. عرضه توکن بهادار یا STO
- نکته مهم
- ۲۴. مقایسه ICO، IEO، IDO و STO
- ۲۵. عرضه اولیه و عرضه در گردش چه تفاوتی دارند؟
- ۲۶. وستینگ و آزادسازی توکن
- کاربردها
- مثال
- اهمیت
- ۲۷. توکنومیکس و ارتباط آن با عرضه و سوزاندن
- ۲۸. مدل تورمی و ضدتورمی توکن
- مدل تورمی
- مدل کاهش عرضه
- مدل ترکیبی
- مثال
- ۲۹. مطالعه موردی فرضی: طراحی اقتصاد توکن برای یک پلتفرم فرهنگی
- هدف اول: توزیع اولیه
- هدف دوم: تشویق مشارکت
- هدف سوم: مدیریت مصرف
- هدف چهارم: پایداری اقتصادی
- نکته مهم
- ۳۰. مطالعه موردی فرضی: ایردراپ در یک پلتفرم خدمات دیجیتال
- مدل ضعیف
- مدل مناسبتر
- شاخص موفقیت
- ۳۱. ریسکهای حقوقی عرضه و توزیع توکن
- ۳۲. شفافیت اطلاعات در پروژههای توکنی
- اطلاعات مهم
- ۳۳. شاخصهای ارزیابی موفقیت
- ۳۴. چه زمانی توکنسوزی، ایردراپ یا عرضه توکن مناسب نیست؟
- توکنسوزی مناسب نیست اگر:
- ایردراپ مناسب نیست اگر:
- عرضه توکن مناسب نیست اگر:
- ۳۵. چکلیست مدیریتی پیش از اجرا
- ۳۶. پرسشهای متداول
- آیا توکنسوزی همیشه قیمت را افزایش میدهد؟
- آیا توکن سوزاندهشده قابل بازیابی است؟
- آیا ارسال توکن به نشانی صفر همان Burn است؟
- آیا ایردراپ همیشه رایگان است؟
- آیا دریافت ایردراپ خطر دارد؟
- آیا برای ایردراپ باید کلید خصوصی ارائه کرد؟
- آیا ICO همان ایجاد توکن است؟
- آیا عرضه توکن تضمینکننده نقدشوندگی است؟
- آیا پروژه میتواند پس از عرضه توکن جدید ایجاد کند؟
- آیا ایردراپ میتواند برای توکن حاکمیتی استفاده شود؟
- جمعبندی
- منابع و مراجع تخصصی
توکنسوزی، ایردراپ و عرضه توکن؛ از مدیریت عرضه تا اقتصاد توکنی و پایداری بازار
در اقتصاد مبتنی بر بلاکچین، ایجاد توکن تنها آغاز یک فرایند پیچیده اقتصادی است. آنچه بر عملکرد یک پروژه تأثیر میگذارد، نحوه صدور، توزیع، گردش و مدیریت عرضه توکن در طول زمان است.
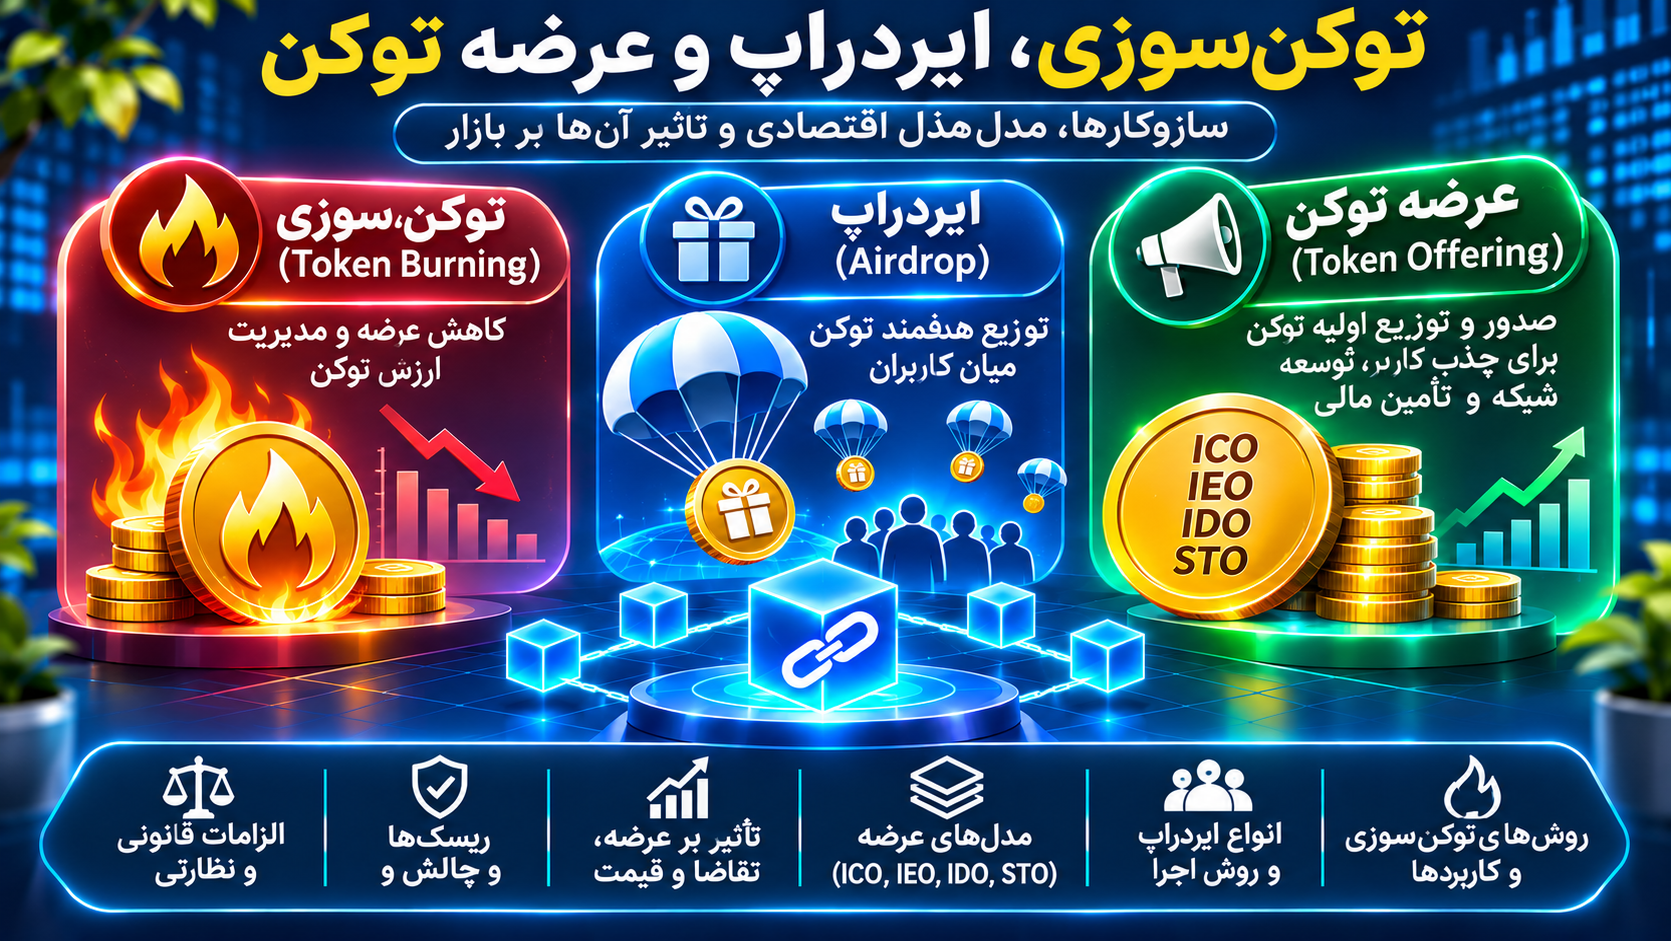
سه مفهوم «توکنسوزی» (Token Burning)، «ایردراپ» (Airdrop) و «عرضه توکن» (Token Offering / Token Issuance) از مهمترین ابزارهای مدیریت چرخه عمر توکن به شمار میروند.
توکنسوزی معمولاً برای کاهش عرضه یا اجرای قواعد اقتصادی مشخص استفاده میشود؛ ایردراپ ابزاری برای توزیع توکن میان کاربران است؛ و عرضه توکن میتواند با اهدافی مانند توزیع اولیه، دسترسی کاربران به خدمات یا تأمین مالی در چارچوبهای مجاز انجام شود.
بااینحال، هیچیک از این سازوکارها بهتنهایی موجب افزایش ارزش توکن، موفقیت پروژه یا ایجاد درآمد پایدار نمیشوند.
این مقاله، سازوکارهای فنی، منطق اقتصادی، روشهای اجرا، نمونههای واقعی، ریسکها و معیارهای ارزیابی این سه ابزار را بررسی میکند.
۱. چرخه عمر اقتصادی توکن چیست؟
چرخه عمر اقتصادی توکن مجموعه مراحلی است که یک توکن از زمان طراحی تا توزیع، استفاده، انتقال و احتمالاً خروج از گردش طی میکند.
این چرخه معمولاً شامل مراحل زیر است:
۱. طراحی مدل اقتصادی و حقوقی
۲. تعیین عرضه اولیه و قواعد انتشار
۳. ایجاد یا صدور توکن
۴. تخصیص به گروههای مختلف
۵. توزیع یا عرضه به کاربران
۶. استفاده و انتقال در شبکه
۷. آزادسازی تدریجی توکنهای قفلشده
۸. ایجاد واحدهای جدید یا سوزاندن توکن طبق قواعد پروژه
۹. پایش عرضه، تقاضا و عملکرد اقتصادی
همه پروژهها الزاماً تمام این مراحل را ندارند.
برای مثال، یک توکن با عرضه ثابت ممکن است امکان صدور مجدد نداشته باشد، درحالیکه توکن دیگری با توجه به تقاضای استفاده از خدمات ایجاد یا بازخرید شود.
۲. عرضه کل، عرضه در گردش و حداکثر عرضه
برای تحلیل توکنسوزی و عرضه، ابتدا باید سه مفهوم اصلی را شناخت.
عرضه کل (Total Supply)
مقدار کل توکنهای موجود طبق تعریف قرارداد یا روش محاسبه پروژه است.
در بسیاری از قراردادهای ERC-20، مقدار totalSupply() تعداد واحدهای صادرشده منهای واحدهای سوزاندهشده از طریق سازوکار استاندارد را نشان میدهد.
عرضه در گردش (Circulating Supply)
مقدار توکنی است که بر اساس روش محاسبه ارائهدهنده داده، در بازار یا اختیار مشارکتکنندگان در گردش تلقی میشود.
این شاخص لزوماً با عرضه کل برابر نیست.
توکنهای قفلشده، تخصیصیافته به خزانه یا غیرقابلانتقال ممکن است از عرضه در گردش محاسبهشده کنار گذاشته شوند.
حداکثر عرضه (Maximum Supply)
بیشترین تعداد توکنی است که طبق قواعد پروژه میتواند وجود داشته باشد.
برخی توکنها حداکثر عرضه مشخصی دارند و برخی فاقد سقف ثابتاند.
مثال آموزشی
فرض کنید پروژهای دارای شرایط زیر است:
| شاخص | تعداد توکن |
|---|---|
| عرضه کل | ۱۰۰ میلیون |
| توکن قفلشده تیم | ۲۰ میلیون |
| توکن خزانه و ذخایر | ۳۰ میلیون |
| توکن در گردش | ۵۰ میلیون |
| حداکثر عرضه | ۱۵۰ میلیون |
در این مثال فرضی، امکان ایجاد ۵۰ میلیون توکن دیگر وجود دارد؛ مشروط بر اینکه قرارداد و قواعد پروژه چنین اجازهای بدهند.
همچنین عرضه در گردش ممکن است با آزادسازی توکنهای قفلشده افزایش یابد، حتی اگر هیچ توکن جدیدی ایجاد نشود.
۳. توکنسوزی چیست؟
توکنسوزی (Token Burning) فرایندی است که طی آن توکنها بهصورت دائمی یا با هدف خروج مؤثر از دسترس، از گردش خارج میشوند.
در قراردادهای استاندارد، سوزاندن واقعی معمولاً با کاهش موجودی دارنده و کاهش مقدار totalSupply انجام میشود.
روش دیگری که گاهی «سوزاندن» نامیده میشود، ارسال توکن به نشانیای است که انتظار میرود کسی به کلید خصوصی آن دسترسی نداشته باشد.
اما این دو روش از نظر فنی کاملاً یکسان نیستند.
نکته مهم: انتقال توکن به نشانی غیرقابلاستفاده الزاماً مقدار totalSupply() قرارداد را کاهش نمیدهد؛ درحالیکه اجرای صحیح تابع Burn معمولاً این مقدار را کاهش میدهد.
۴. چرا پروژهها توکن میسوزانند؟
۴-۱. مدیریت عرضه
پروژه ممکن است برای کاهش تعداد واحدهای موجود، سازوکار سوزاندن تعریف کند.
۴-۲. اجرای مدل اقتصادی
در بعضی سامانهها، بخشی از کارمزدها یا توکنهای مصرفشده طبق قواعد مشخص سوزانده میشود.
۴-۳. حذف واحدهای بلااستفاده
در برخی مدلها، توکنهای استفادهشده برای دریافت خدمت از عرضه خارج میشوند.
۴-۴. اصلاح ساختار عرضه
ممکن است پروژه مطابق تصمیمهای معتبر و قواعد قرارداد، بخشی از توکنهای تحت اختیار خود را بسوزاند.
۴-۵. ایجاد سازوکار ضدتورمی
برخی پروژهها از سوزاندن برای کاهش رشد عرضه یا ایجاد فشار کاهشی بر تعداد توکنها استفاده میکنند.
اما کاهش عرضه لزوماً به معنای کاهش تورم اقتصادی یا افزایش قیمت بازار نیست.
۵. توکنسوزی چگونه انجام میشود؟
دو شیوه رایج وجود دارد.
روش اول: سوزاندن از طریق قرارداد هوشمند
در این روش، قرارداد موجودی را کاهش داده و عرضه کل را بهروزرسانی میکند.
در پیادهسازیهای استاندارد ERC-20، این فرایند معمولاً با انتقال منطقی مقدار مشخصی به نشانی صفر و انتشار رویداد مربوط همراه است.
روش دوم: انتقال به نشانی غیرقابلاستفاده
در این روش، توکن به نشانیای منتقل میشود که عملاً امکان خرجکردن از آن وجود ندارد یا بسیار بعید است.
بااینحال، ممکن است قرارداد همچنان آن واحدها را در عرضه کل ثبت کند.
تفاوت اصلی
در روش نخست، کاهش عرضه در منطق قرارداد اعمال میشود.
در روش دوم، ممکن است فقط موجودی از گردش عملی خارج شود.
بنابراین هنگام ارزیابی ادعای توکنسوزی باید روش اجرا و آثار آن بر شاخصهای عرضه بررسی شود.
۶. نمونه فنی توکنسوزی در ERC-20
کتابخانه OpenZeppelin افزونهای به نام ERC20Burnable ارائه میکند.
این افزونه امکان سوزاندن توکن توسط دارنده و در شرایط مجاز، سوزاندن از موجودی دیگران در محدوده مجوز را فراهم میکند.
نمونه آموزشی:
// SPDX-License-Identifier: MIT
pragma solidity ^0.8.24;

import {
    ERC20
} from "@openzeppelin/contracts/token/ERC20/ERC20.sol";

import {
    ERC20Burnable
} from "@openzeppelin/contracts/token/ERC20/extensions/ERC20Burnable.sol";

contract ExampleBurnToken is ERC20, ERC20Burnable {
    constructor() ERC20("Example Burn Token", "EBT") {
        _mint(msg.sender, 1_000_000 * 10 ** decimals());
    }
}
این قرارداد نمونه، یک میلیون واحد توکن ایجاد میکند و قابلیت سوزاندن را در اختیار دارندگان قرار میدهد.
تابع burn موجودی خود دارنده را کاهش میدهد.
تابع burnFrom تنها در محدوده مجوز معتبر قابل استفاده است.
این نمونه آموزشی است و پیش از استفاده واقعی باید آزمایش و بررسی امنیتی شود.
۷. آیا توکنسوزی باعث افزایش قیمت میشود؟
الزاماً خیر.
یکی از تصورات رایج این است که کاهش عرضه همیشه موجب افزایش قیمت توکن میشود.
در واقع، قیمت بازار از تعامل عرضه و تقاضا، نقدشوندگی، انتظارات و سایر عوامل شکل میگیرد.
مثال فرضی
فرض کنید یک توکن دارای ۱۰۰ میلیون واحد عرضه و قیمت ۱ دلار باشد.
اگر ۱۰ میلیون واحد از عرضه حذف شود، عرضه به ۹۰ میلیون واحد کاهش مییابد.
اما نمیتوان نتیجه گرفت که قیمت توکن الزاماً به حدود ۱٫۱۱ دلار افزایش خواهد یافت.
چنین نتیجهای مستلزم فرضهایی درباره ثبات تقاضا، شرایط بازار و نحوه قیمتگذاری است که در عمل تضمینشده نیستند.
اگر همزمان تقاضا کاهش یابد، قیمت ممکن است ثابت بماند یا حتی افت کند.
نتیجه: توکنسوزی یک سازوکار مدیریت عرضه است، نه تضمین بازدهی سرمایهگذاری.
۸. تفاوت توکنسوزی و بازخرید توکن
بازخرید (Buyback) و سوزاندن (Burn) دو مفهوم متفاوتاند.
بازخرید
پروژه یا یک مشارکتکننده، توکن را از بازار خریداری میکند.
سوزاندن
توکن طبق سازوکار مشخص از عرضه خارج میشود.
ممکن است پروژه ابتدا توکن را بازخرید و سپس آن را بسوزاند.
اما بازخرید لزوماً به سوزاندن منجر نمیشود؛ توکنهای خریداریشده ممکن است در خزانه نگهداری شوند.
همچنین خرید توکن با منابع پروژه میتواند آثار حسابداری، حقوقی و تعارض منافع داشته باشد.
۹. نمونه واقعی: سوزاندن کارمزد در اتریوم
با اجرای EIP-1559 در اتریوم، بخشی از کارمزد تراکنش که بهعنوان Base Fee شناخته میشود، طبق قواعد پروتکل سوزانده میشود.
این سازوکار نمونهای از ارتباط میان فعالیت شبکه و کاهش بخشی از عرضه دارایی بومی است.
بااینحال، عرضه خالص ETH به عوامل دیگری مانند صدور جدید نیز وابسته است.
بنابراین نمیتوان نتیجه گرفت که عرضه ETH در همه دورهها کاهش مییابد.
۱۰. ایردراپ چیست؟
ایردراپ (Airdrop) به توزیع توکن میان گروهی از نشانیها یا کاربران، معمولاً بر اساس شرایط تعیینشده توسط پروژه، گفته میشود.
ایردراپ ممکن است رایگان باشد یا دریافت آن به انجام فعالیت، احراز شرایط یا پرداخت کارمزد شبکه وابسته باشد.
اهداف احتمالی
معرفی پروژه
جذب کاربران اولیه
پاداش به مشارکتکنندگان
توزیع گستردهتر مالکیت توکن
ایجاد انگیزه استفاده از خدمات
تخصیص حقوق حاکمیتی
قدردانی از کاربران گذشته
اما ایردراپ بهتنهایی به معنای موفقیت بازاریابی یا ایجاد جامعه کاربری پایدار نیست.
۱۱. انواع ایردراپ
۱۱-۱. ایردراپ عمومی
توکن میان گروهی از کاربران واجد شرایط توزیع میشود.
۱۱-۲. ایردراپ مبتنی بر فعالیت
کاربر با انجام فعالیت مشخصی واجد شرایط دریافت توکن میشود.
۱۱-۳. ایردراپ مبتنی بر سابقه
توزیع بر اساس فعالیت کاربران در یک دوره گذشته انجام میشود.
این مدل گاهی Retroactive Airdrop نامیده میشود.
۱۱-۴. ایردراپ دارندگان دارایی
دارندگان یک دارایی یا توکن مشخص، طبق قواعد پروژه واجد شرایط میشوند.
۱۱-۵. ایردراپ حاکمیتی
توکنهایی با کارکرد مشارکت در تصمیمگیری میان اعضای واجد شرایط توزیع میشوند.
۱۱-۶. ایردراپ تشویقی
توزیع توکن برای مشارکت در فعالیتهای تعریفشده، مانند استفاده آزمایشی از خدمات، انجام میشود.
این دستهبندیها ممکن است همپوشانی داشته باشند.
۱۲. ایردراپ چگونه اجرا میشود؟
فرایند ایردراپ میتواند شامل مراحل زیر باشد:
۱. تعیین هدف توزیع
۲. تعریف معیارهای واجد شرایط بودن
۳. انتخاب دوره ارزیابی
۴. جمعآوری و بررسی دادههای لازم
۵. محاسبه سهم هر کاربر
۶. طراحی سازوکار توزیع
۷. آزمون قرارداد یا سامانه توزیع
۸. انتشار شرایط و اطلاعرسانی
۹. اجرای توزیع یا فعالسازی دریافت
۱۰. پایش نتایج و رسیدگی به اعتراضها
در پروژههای بزرگ، طراحی سازوکار مقابله با سوءاستفاده اهمیت ویژهای دارد.
۱۳. ایردراپ مستقیم و ایردراپ قابل دریافت
ایردراپ مستقیم
توکن مستقیماً به نشانی کاربران ارسال میشود.
مزیت احتمالی آن، حذف نیاز به اقدام دریافتکننده است.
اما ممکن است هزینه تراکنشهای متعدد برای توزیعکننده ایجاد کند.
ایردراپ مبتنی بر Claim
کاربر واجد شرایط با تعامل با قرارداد یا سامانه، توکن خود را دریافت میکند.
در این روش، ممکن است هزینه تراکنش بر عهده دریافتکننده باشد.
مقایسه
| ویژگی | مستقیم | مبتنی بر دریافت |
|---|---|---|
| اقدام کاربر | معمولاً لازم نیست | معمولاً لازم است |
| پرداخت کارمزد | معمولاً توزیعکننده | بسته به طراحی |
| پیچیدگی قرارداد | وابسته به روش | ممکن است بیشتر باشد |
| امکان تعیین مهلت | قابل طراحی | رایج |
| مدیریت کاربران غیرفعال | توکن ارسال میشود | ممکن است دریافت نشود |
۱۴. استفاده از Merkle Tree در ایردراپ
در برخی ایردراپها، از ساختار درخت مرکل (Merkle Tree) برای مدیریت فهرست دریافتکنندگان استفاده میشود.
در این روش، فهرستی از دادههای مربوط به کاربران واجد شرایط و سهم آنها پردازش میشود.
ریشه مرکل (Merkle Root) میتواند در قرارداد ذخیره شود.
هر کاربر هنگام درخواست توکن، مدرکی رمزنگارانه ارائه میکند که نشان میدهد داده مربوط به او در مجموعه تعریفشده وجود دارد.
مزیت احتمالی
این روش میتواند نیاز به ثبت مستقیم تمام سهمها در فضای ذخیرهسازی قرارداد را کاهش دهد.
محدودیت
امنیت آن به پیادهسازی صحیح، ساختار داده، جلوگیری از دریافت تکراری و اعتبار فهرست اولیه وابسته است.
وجود Merkle Proof بهتنهایی تضمین نمیکند که معیارهای انتخاب کاربران عادلانه بودهاند.
۱۵. حملات سیبیل در ایردراپ
حمله سیبیل (Sybil Attack) زمانی رخ میدهد که یک شخص یا گروه با ایجاد چند هویت یا نشانی، تلاش کند سهم بیشتری از یک سازوکار توزیع دریافت کند.
مثال
فرض کنید پروژهای به هر کیف پول واجد شرایط ۱۰۰ توکن اختصاص دهد.
اگر یک فرد بتواند صدها کیف پول ایجاد کند و معیارهای لازم را بهصورت مصنوعی برآورده سازد، ممکن است سهم نامتناسبی دریافت کند.
راهکارهای کاهش ریسک
بررسی الگوهای فعالیت
تعریف معیارهای چندگانه
محدودیتهای مبتنی بر سابقه
تحلیل ارتباط نشانیها
استفاده متناسب از سازوکارهای اثبات یکتایی
هیچیک از این روشها بدون خطا نیستند.
همچنین کنترل سوءاستفاده نباید به جمعآوری غیرضروری اطلاعات شخصی منجر شود.
۱۶. ریسکهای امنیتی ایردراپ
ایردراپها یکی از موضوعات مورد سوءاستفاده در حملات فیشینگ هستند.
نمونههای رایج
وبسایت جعلی: مهاجم صفحهای شبیه سایت رسمی پروژه ایجاد میکند.
درخواست عبارت بازیابی: کاربر برای دریافت توکن به واردکردن عبارت بازیابی ترغیب میشود.
مجوز خطرناک: قرارداد مخرب از کاربر مجوز انتقال دارایی درخواست میکند.
امضای مخرب: کاربر بدون بررسی، پیامی با آثار مالی یا مجوزی را امضا میکند.
توکن ناخواسته: دارایی ناشناسی به کیف پول ارسال میشود تا کاربر را به تعامل با وبسایت مخرب هدایت کند.
توصیه امنیتی
برای دریافت ایردراپ نباید عبارت بازیابی یا کلید خصوصی را در اختیار هیچ سامانهای قرار داد.
همچنین پیش از امضای تراکنش یا اعطای مجوز، باید نشانی قرارداد، دامنه وبسایت و نوع درخواست بررسی شود.
۱۷. آیا ایردراپ واقعاً ابزار بازاریابی مؤثری است؟
اثربخشی ایردراپ به کیفیت طراحی آن وابسته است.
توزیع گسترده توکن ممکن است آگاهی اولیه ایجاد کند، اما الزاماً به استفاده مستمر از محصول منجر نمیشود.
برخی دریافتکنندگان ممکن است بلافاصله پس از دریافت، توکن خود را بفروشند.
شاخصهای ارزیابی
تعداد کاربران واقعی واجد شرایط
نرخ دریافت توکن
نرخ استفاده از محصول پس از ایردراپ
نرخ بازگشت کاربران
هزینه جذب کاربر فعال
میزان تمرکز توزیع
میزان فعالیت غیرمصنوعی
مشارکت در حاکمیت
ارزش اقتصادی ایجادشده برای شبکه
بنابراین موفقیت ایردراپ نباید صرفاً با تعداد کیف پولهای دریافتکننده سنجیده شود.
۱۸. عرضه توکن چیست؟
اصطلاح عرضه توکن ممکن است به دو مفهوم متفاوت اشاره کند.
صدور توکن (Token Issuance): ایجاد واحدهای دیجیتال طبق قواعد قرارداد یا پروتکل.
عرضه توکن (Token Offering): ارائه توکن به گروهی از کاربران، مشارکتکنندگان یا خریداران بر اساس شرایط مشخص.
این دو فعالیت لزوماً همزمان انجام نمیشوند.
برای مثال، ممکن است تمام توکنها در زمان استقرار قرارداد ایجاد شوند، اما توزیع آنها طی چند سال صورت گیرد.
۱۹. اهداف عرضه توکن
عرضه توکن ممکن است با اهداف مختلفی انجام شود:
توزیع اولیه میان کاربران
ایجاد دسترسی به خدمات
پاداش به مشارکتکنندگان
تخصیص حقوق حاکمیتی
تأمین مالی در چارچوب قانونی
توسعه جامعه کاربران
اجرای برنامههای وفاداری
توزیع حقوق مرتبط با داراییها
ماهیت حقوقی عرضه به حقوق واقعی توکن، شیوه ارائه و مقررات حوزه قضایی مربوط بستگی دارد.
۲۰. عرضه اولیه توکن یا ICO
ICO مخفف Initial Coin Offering است.
این اصطلاح معمولاً برای عرضه اولیه توکن به مشارکتکنندگان یا خریداران استفاده میشود.
ساختار کلی
پروژه شرایط عرضه، تعداد توکن، قیمت یا روش تخصیص و حقوق مربوط را مشخص میکند.
سپس توکنها طبق سازوکار اعلامشده توزیع میشوند.
ریسکها
نبود محصول واقعی
اطلاعات ناکافی
وعدههای غیرقابل اتکا
عدم شفافیت مصرف منابع
ضعف حاکمیت
ریسک کلاهبرداری
مشکلات حقوقی
ICO یک روش تضمینشده یا ذاتاً مجاز برای تأمین مالی نیست.
۲۱. عرضه از طریق پلتفرم معاملاتی یا IEO
IEO مخفف Initial Exchange Offering است.
در این مدل، عرضه توکن با مشارکت یک پلتفرم معاملاتی انجام میشود.
پلتفرم ممکن است فرایندهایی برای پذیرش پروژه و کاربران داشته باشد.
اما حضور یک پلتفرم معاملاتی بهتنهایی تضمینکننده اعتبار، امنیت یا ارزش اقتصادی پروژه نیست.
همچنین وضعیت قانونی چنین فعالیتی به مقررات مربوط وابسته است.
۲۲. عرضه از طریق صرافی غیرمتمرکز یا IDO
IDO مخفف Initial DEX Offering است.
این اصطلاح معمولاً به عرضه توکن با استفاده از زیرساختهای معاملاتی غیرمتمرکز اشاره دارد.
در بعضی مدلها، توکن از طریق استخرهای نقدینگی یا سازوکارهای اختصاصی عرضه میشود.
ریسکهای مهم
نوسان شدید قیمت
نقدشوندگی ناکافی
آسیبپذیری قرارداد
سوءاستفاده از معاملات اولیه
تمرکز توکن در اختیار دارندگان بزرگ
مسائل حقوقی
غیرمتمرکز بودن زیرساخت، مسئولیتها و الزامات قانونی را از بین نمیبرد.
۲۳. عرضه توکن بهادار یا STO
STO مخفف Security Token Offering است.
این اصطلاح معمولاً برای عرضه توکنهایی به کار میرود که حقوق یا ویژگیهای مرتبط با اوراق بهادار دارند.
برای مثال، توکن ممکن است نماینده حقوق مالی مشخصی باشد.
در این شرایط، امکان شمول مقررات اوراق بهادار، افشای اطلاعات، محدودیت انتقال و الزامات مربوط به سرمایهگذاران وجود دارد.
نکته مهم
نامگذاری عرضه بهعنوان STO یا استفاده از قرارداد هوشمند، جایگزین مجوزها و الزامات قانونی نمیشود.
۲۴. مقایسه ICO، IEO، IDO و STO
| مدل | ویژگی اصلی | نکته کلیدی |
|---|---|---|
| ICO | عرضه مستقیم توسط پروژه | ریسک اطلاعات و انطباق |
| IEO | عرضه با مشارکت پلتفرم معاملاتی | وابستگی به شرایط پلتفرم |
| IDO | عرضه با استفاده از زیرساخت غیرمتمرکز | ریسک نقدشوندگی و قرارداد |
| STO | عرضه توکن دارای ماهیت اوراق بهادار | الزامات حقوقی و نظارتی |
این اصطلاحات بیشتر شیوه عرضه یا ماهیت حقوقی را توصیف میکنند و لزوماً دستهبندیهای متقابل نیستند.
۲۵. عرضه اولیه و عرضه در گردش چه تفاوتی دارند؟
فرض کنید پروژهای ۱۰۰ میلیون توکن ایجاد کرده است.
از این مقدار:
۴۰ میلیون برای کاربران در نظر گرفته شده است.
۲۰ میلیون به تیم اختصاص یافته است.
۲۰ میلیون در خزانه نگهداری میشود.
۲۰ میلیون برای توسعه اکوسیستم تخصیص یافته است.
اگر فقط ۳۰ میلیون توکن واقعاً وارد گردش شده باشد، نباید کل ۱۰۰ میلیون واحد را بدون توضیح، عرضه در گردش معرفی کرد.
همچنین تخصیص توکن به تیم به معنای آزاد و قابل معامله بودن فوری آن نیست.
۲۶. وستینگ و آزادسازی توکن
وستینگ (Vesting) به سازوکاری گفته میشود که طی آن حقوق دریافت یا دسترسی به توکنها در طول زمان ایجاد یا آزاد میشود.
کاربردها
تخصیص توکن به تیم
پاداش مشارکتکنندگان
برنامههای سرمایهگذاری
توزیع مرحلهای
مدیریت عرضه در گردش
مثال
فرض کنید ۱۲ میلیون توکن برای تیم پروژه در نظر گرفته شده و قرار است طی ۲۴ ماه بهصورت مساوی آزاد شود.
در یک مدل ساده بدون دوره انتظار، ماهانه ۵۰۰ هزار توکن آزاد میشود.
اما قرارداد واقعی ممکن است دارای دوره انتظار اولیه (Cliff)، آزادسازی پیوسته یا شرایط عملکردی باشد.
اهمیت
برنامه آزادسازی میتواند بر عرضه در گردش، انگیزه اعضا و انتظارات بازار تأثیر بگذارد.
۲۷. توکنومیکس و ارتباط آن با عرضه و سوزاندن
توکنومیکس مجموعه قواعد اقتصادی حاکم بر عرضه، توزیع، تقاضا و استفاده از توکن است.
سه سازوکار اصلی این مقاله در توکنومیکس نقش متفاوتی دارند.
عرضه: تعیین میکند توکنها چگونه ایجاد و توزیع شوند.
ایردراپ: یکی از روشهای تخصیص و توزیع است.
سوزاندن: میتواند بخشی از قواعد کاهش عرضه باشد.
اما پایداری اقتصادی پروژه به تعامل همه این سازوکارها با تقاضای واقعی وابسته است.
۲۸. مدل تورمی و ضدتورمی توکن
مدل تورمی
در این مدل، ممکن است تعداد توکنها در طول زمان افزایش یابد.
برای مثال، پاداشهای جدید میتوانند از طریق صدور توکن پرداخت شوند.
مدل کاهش عرضه
در این مدل، ممکن است توکنها طبق قواعد مشخص سوزانده شوند.
مدل ترکیبی
ممکن است همزمان توکن جدید صادر و بخشی از توکنهای موجود سوزانده شود.
مثال
فرض کنید در یک سال:
۵ میلیون توکن جدید ایجاد شود.
۲ میلیون توکن سوزانده شود.
در این حالت، تغییر خالص عرضه برابر با افزایش ۳ میلیون توکن است.
این محاسبه بهتنهایی درباره تغییر قیمت بازار چیزی اثبات نمیکند.
۲۹. مطالعه موردی فرضی: طراحی اقتصاد توکن برای یک پلتفرم فرهنگی
فرض کنیم پلتفرمی متشکل از هنرمندان، مراکز آموزشی و ارائهدهندگان خدمات فرهنگی قصد دارد یک نظام اعتبار دیجیتال مشترک ایجاد کند.
هدف اول: توزیع اولیه
بخشی از اعتبار دیجیتال به کاربران اولیه اختصاص مییابد.
هدف دوم: تشویق مشارکت
کاربران ممکن است برای استفاده واقعی از خدمات یا مشارکت معتبر پاداش دریافت کنند.
هدف سوم: مدیریت مصرف
در صورت استفاده از مدل توکنی، ممکن است اعتبار مصرفشده طبق قواعد سامانه از گردش خارج شود.
هدف چهارم: پایداری اقتصادی
پلتفرم باید مشخص کند که هزینه ارائه خدمات چگونه تأمین میشود و آیا توزیع اعتبار بیش از ظرفیت اقتصادی سامانه نیست.
نکته مهم
اگر این شبکه تنها تحت مدیریت یک سازمان فعالیت میکند، استفاده از سامانه اعتبار متمرکز ممکن است مناسبتر باشد.
بنابراین ایجاد توکن باید نتیجه امکانسنجی باشد، نه فرض اولیه پروژه.
۳۰. مطالعه موردی فرضی: ایردراپ در یک پلتفرم خدمات دیجیتال
فرض کنید پلتفرمی قصد دارد کاربران آزمایشی خود را برای مشارکت واقعی پاداش دهد.
مدل ضعیف
به هر کیف پول جدید مقدار ثابتی توکن اختصاص داده شود.
این مدل ممکن است به ایجاد کیف پولهای متعدد و فعالیت مصنوعی منجر شود.
مدل مناسبتر
معیارهای واجد شرایط بودن بر اساس مجموعهای از فعالیتهای معتبر، سابقه استفاده و قواعد روشن تعریف شوند.
همچنین سهم هر کاربر محدود و قابل بررسی باشد.
شاخص موفقیت
بهجای شمارش صرف دریافتکنندگان، نرخ استفاده از محصول و ماندگاری کاربران پس از توزیع بررسی شود.
۳۱. ریسکهای حقوقی عرضه و توزیع توکن
عرضه، فروش یا توزیع توکن ممکن است در حوزههای قضایی مختلف مشمول مقررات متفاوت باشد.
موضوعات قابل بررسی شامل موارد زیر است:
ماهیت حقوقی توکن
حقوق دارندگان
مقررات عرضه عمومی
الزامات افشای اطلاعات
احراز هویت و مقابله با پولشویی
محدودیتهای انتقال
مالیات
تبلیغات و ادعاهای بازاریابی
مسئولیت ناشر
حقوق مصرفکننده
در اتحادیه اروپا، مقررات MiCA برای برخی داراییهای رمزنگاریشده و خدمات مرتبط چارچوب قانونی ایجاد کرده است.
در ایران نیز باید آخرین مقررات و صلاحیت نهادهای مسئول برای هر فعالیت بررسی شود.
صرف ایجاد توکن روی بلاکچین به معنای مجاز بودن عرضه یا فروش عمومی آن نیست.
۳۲. شفافیت اطلاعات در پروژههای توکنی
پروژهای که قصد توزیع یا عرضه توکن دارد، باید اطلاعات اساسی را بهروشنی منتشر کند.
اطلاعات مهم
۱. هدف پروژه
۲. کارکرد واقعی توکن
۳. عرضه کل و حداکثر عرضه
۴. نحوه تخصیص
۵. برنامه آزادسازی
۶. قواعد صدور جدید
۷. قواعد سوزاندن
۸. اختیارات مدیریتی
۹. ریسکهای فنی و اقتصادی
۱۰. حقوق دارندگان
۱۱. محدودیتهای قانونی
۱۲. اطلاعات قرارداد و شبکه
انتشار این اطلاعات به ارزیابی آگاهانه کمک میکند، اما جایگزین بررسی مستقل نیست.
۳۳. شاخصهای ارزیابی موفقیت
برای ارزیابی عملکرد توکنسوزی، ایردراپ و عرضه توکن باید شاخصهای متناسب با هدف انتخاب شوند.
| حوزه | شاخصهای نمونه |
|---|---|
| توکنسوزی | مقدار سوزاندهشده، تغییر عرضه خالص |
| ایردراپ | نرخ دریافت، کاربران فعال پس از توزیع |
| عرضه | میزان توزیع، تمرکز مالکیت |
| اقتصاد | استفاده واقعی، درآمد خدمات |
| امنیت | رخدادها، آسیبپذیریها |
| حاکمیت | مشارکت در تصمیمگیری |
| بازار | نقدشوندگی، عمق بازار، نوسان |
| انطباق | رعایت الزامات حقوقی |
افزایش قیمت توکن نباید تنها معیار موفقیت پروژه باشد.
۳۴. چه زمانی توکنسوزی، ایردراپ یا عرضه توکن مناسب نیست؟
توکنسوزی مناسب نیست اگر:
مدل اقتصادی آن روشن نیست.
تنها برای ایجاد انتظار افزایش قیمت تبلیغ میشود.
باعث اختلال در عملکرد سامانه میشود.
با حقوق دارندگان یا تعهدات پروژه تعارض دارد.
ایردراپ مناسب نیست اگر:
محصول واقعی وجود ندارد.
هدف صرفاً افزایش مصنوعی تعداد کاربران است.
معیارهای انتخاب مبهماند.
سازوکار مقابله با سوءاستفاده طراحی نشده است.
هزینه جذب کاربران از ارزش ایجادشده بیشتر است.
عرضه توکن مناسب نیست اگر:
حقوق دارندگان مشخص نیست.
مدل اقتصادی پایدار وجود ندارد.
الزامات قانونی بررسی نشدهاند.
اطلاعات پروژه شفاف نیست.
منابع و توان اجرایی کافی وجود ندارد.
۳۵. چکلیست مدیریتی پیش از اجرا
پیش از اجرای هر یک از این سازوکارها باید به پرسشهای زیر پاسخ داده شود:
۱. هدف اقتصادی چیست؟
۲. چه مسئلهای حل میشود؟
۳. چه کسانی ذینفع هستند؟
۴. اثر آن بر عرضه و تقاضا چیست؟
۵. آیا حقوق دارندگان تغییر میکند؟
۶. آیا قرارداد هوشمند آزمایش شده است؟
۷. آیا خطر سوءاستفاده بررسی شده است؟
۸. آیا اطلاعات عمومی پروژه شفاف است؟
۹. آیا الزامات قانونی رعایت شدهاند؟
۱۰. چه شاخصهایی برای ارزیابی موفقیت وجود دارد؟
۳۶. پرسشهای متداول
آیا توکنسوزی همیشه قیمت را افزایش میدهد؟
خیر. قیمت به عرضه، تقاضا، نقدشوندگی و شرایط بازار وابسته است.
آیا توکن سوزاندهشده قابل بازیابی است؟
در سوزاندن صحیح و غیرقابلبازگشت، خیر. اما باید سازوکار فنی دقیق بررسی شود.
آیا ارسال توکن به نشانی صفر همان Burn است؟
الزاماً خیر. ممکن است عرضه کل قرارداد کاهش نیابد.
آیا ایردراپ همیشه رایگان است؟
خیر. ممکن است دریافت آن نیازمند پرداخت کارمزد شبکه یا انجام فعالیت باشد.
آیا دریافت ایردراپ خطر دارد؟
بله. تعامل با قراردادها و وبسایتهای جعلی میتواند خطرناک باشد.
آیا برای ایردراپ باید کلید خصوصی ارائه کرد؟
خیر. ارائه کلید خصوصی یا عبارت بازیابی به هیچ سامانهای برای دریافت ایردراپ لازم نیست.
آیا ICO همان ایجاد توکن است؟
خیر. ایجاد توکن فعالیتی فنی است؛ ICO به یک شیوه عرضه اشاره دارد.
آیا عرضه توکن تضمینکننده نقدشوندگی است؟
خیر. نقدشوندگی به وجود بازار و طرف معامله وابسته است.
آیا پروژه میتواند پس از عرضه توکن جدید ایجاد کند؟
به طراحی قرارداد و قواعد پروژه بستگی دارد.
آیا ایردراپ میتواند برای توکن حاکمیتی استفاده شود؟
بله. بعضی پروژهها از ایردراپ برای توزیع حقوق مشارکت در تصمیمگیری استفاده میکنند.
جمعبندی
توکنسوزی، ایردراپ و عرضه توکن سه سازوکار مهم در مدیریت چرخه عمر اقتصادی داراییهای دیجیتال هستند.
توکنسوزی میتواند عرضه را کاهش دهد، ایردراپ میتواند توزیع توکن میان کاربران را تسهیل کند و عرضه توکن میتواند برای اهداف مختلف اقتصادی و عملیاتی به کار رود.
اما اثربخشی این ابزارها به طراحی صحیح، شفافیت، امنیت، حقوق معتبر و تقاضای واقعی وابسته است.
کاهش عرضه لزوماً قیمت را افزایش نمیدهد؛ توزیع رایگان لزوماً کاربر وفادار ایجاد نمیکند؛ و عرضه اولیه لزوماً به تأمین مالی موفق یا ایجاد بازار پایدار منجر نمیشود.
اصل راهبردی این است که سازوکارهای عرضه و توزیع باید در خدمت ارزش واقعی پروژه باشند، نه جایگزین آن.
منابع و مراجع تخصصی
۱. Ethereum Improvement Proposal 1559 — Fee Market Change
https://eips.ethereum.org/EIPS/eip-1559
۲. OpenZeppelin Contracts — ERC-20 Extensions
https://docs.openzeppelin.com/contracts/5.x/api/token/erc20
۳. OpenZeppelin — Merkle Proof
https://docs.openzeppelin.com/contracts/5.x/api/utils/cryptography
۴. Ethereum — ERC-20 Token Standard
https://eips.ethereum.org/EIPS/eip-20
۵. Ethereum — Token Standards
https://ethereum.org/en/developers/docs/standards/tokens/
۶. Financial Stability Board — Crypto-asset Regulatory Framework
https://www.fsb.org/
۷. European Union — Regulation (EU) 2023/1114 (MiCA)
https://eur-lex.europa.eu/eli/reg/2023/1114/oj
۸. NISTIR 8202 — Blockchain Technology Overview
https://doi.org/10.6028/NIST.IR.8202
یادداشت تحریریه: این مقاله آموزشی است و توصیه سرمایهگذاری یا مجوز عرضه و فروش دارایی دیجیتال محسوب نمیشود. نمونه کد صرفاً برای آموزش ارائه شده و پیش از استفاده واقعی به آزمون و بررسی امنیتی نیاز دارد. وضعیت حقوقی عرضه و توزیع توکن باید مطابق مقررات روز حوزه قضایی مربوط بررسی شود.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.