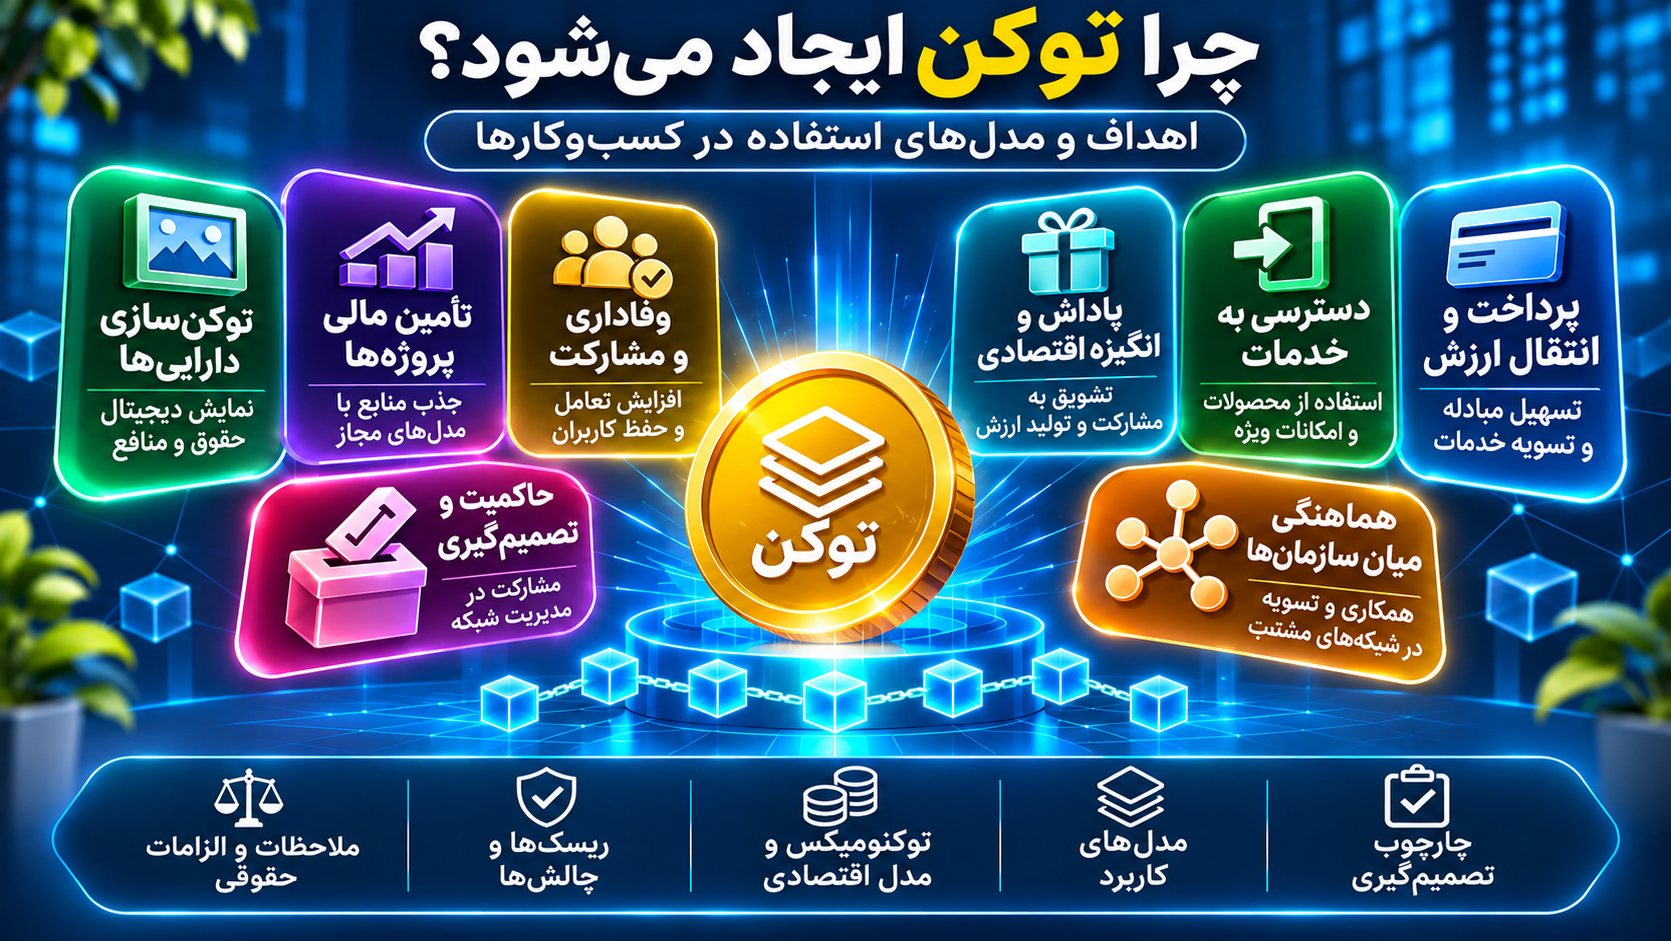
چرا توکن ایجاد میشود؟ اهداف و مدلهای استفاده
این مقاله مفهوم «چرا توکن ایجاد میشود؟ اهداف و مدلهای استفاده» را در چارچوب دانشنامه بلاکچین بررسی میکند. تمرکز بر تعریف دقیق، سازوکار، کاربرد و محدودیتهای عملی است تا مخاطب بتواند میان امکان فنی و ارزش واقعی کسبوکار تفاوت بگذارد.
فهرست مطالب
- چرا توکن ایجاد میشود؟ اهداف، مدلهای استفاده و منطق اقتصادی توکنسازی در کسبوکارها
- لید
- ۱. توکن چیست و ایجاد آن چه معنایی دارد؟
- ۲. چرا کسبوکارها به ایجاد توکن علاقهمند میشوند؟
- ۳. هدف اول: ایجاد ابزار پرداخت و انتقال ارزش
- مثال
- مزایای احتمالی
- محدودیتها
- ۴. هدف دوم: دسترسی به محصولات و خدمات
- مدل مصرفی
- مدل عضویت
- مدل مجوز استفاده
- نکته مدیریتی
- ۵. هدف سوم: ایجاد انگیزه اقتصادی
- مثال
- خطر طراحی نادرست
- ۶. هدف چهارم: توسعه مشارکت و وفاداری کاربران
- مثال
- آیا این مدل به بلاکچین نیاز دارد؟
- ۷. هدف پنجم: توکنسازی داراییها
- نمونه داراییها
- مثال
- پیششرطهای مهم
- ۸. هدف ششم: تأمین مالی پروژهها
- مدلهای رایج
- ریسک مهم
- ۹. هدف هفتم: ایجاد سازوکار حاکمیت
- کاربردهای احتمالی
- ۱۰. هدف هشتم: ایجاد هماهنگی میان سازمانهای مستقل
- مثال تجهیزات پزشکی
- ۱۱. هدف نهم: ایجاد قابلیت همکاری میان پلتفرمها
- مثال
- ۱۲. هدف دهم: ایجاد بازار برای حقوق و خدمات دیجیتال
- نکته مهم
- ۱۳. مدلهای اقتصادی استفاده از توکن
- ۱۴. مدل تکتوکنی و چندتوکنی
- مدل تکتوکنی
- مدل چندتوکنی
- ۱۵. عرضه توکن چگونه طراحی میشود؟
- عرضه ثابت
- عرضه متغیر
- عرضه مبتنی بر تقاضا
- توزیع مرحلهای
- ۱۶. توکنومیکس چیست؟
- تفاوت ارزش توکن و ارزش کسبوکار
- ۱۷. اقتصاد عرضه و تقاضای توکن
- مثال
- ۱۸. مدل درآمدی پروژههای توکنی
- ۱۹. آیا ایجاد توکن باعث افزایش ارزش کسبوکار میشود؟
- ۲۰. مقایسه توکن با امتیاز وفاداری معمولی
- راهکار اول: امتیاز متمرکز
- راهکار دوم: توکن دیجیتال
- نتیجه
- ۲۱. کاربرد توکن در صنایع فرهنگی و خلاق
- گواهی دیجیتال آثار
- مدیریت دسترسی
- عضویت و مشارکت
- وفاداری مشتری
- نمایش حقوق بهرهبرداری
- حاکمیت شبکه
- ۲۲. کاربرد توکن در زنجیره تأمین
- ۲۳. کاربرد توکن در سلامت و تجهیزات پزشکی
- ۲۴. ریسکهای ایجاد توکن
- ریسک اقتصادی
- ریسک فنی
- ریسک حقوقی
- ریسک تمرکز
- ریسک نقدشوندگی
- ریسک حاکمیت
- ریسک اعتبار
- ریسک عملیاتی
- ۲۵. چه زمانی نباید توکن ایجاد کرد؟
- ۲۶. چارچوب امکانسنجی ایجاد توکن
- تصمیمهای ممکن
- ۲۷. نقشه راه پیشنهادی ایجاد توکن
- مرحله اول: شناخت مسئله
- مرحله دوم: مقایسه راهکارها
- مرحله سوم: طراحی حقوق
- مرحله چهارم: طراحی توکنومیکس
- مرحله پنجم: معماری فنی
- مرحله ششم: ارزیابی امنیت
- مرحله هفتم: اجرای آزمایشی
- مرحله هشتم: ارزیابی اقتصادی
- مرحله نهم: تصمیم توسعه
- ۲۸. مطالعه موردی فرضی: توکن در شبکه صنایع خلاق
- پرسش اول: آیا توکن لازم است؟
- پرسش دوم: کجا توکن ممکن است ارزش ایجاد کند؟
- پرسش سوم: آیا برای گواهی اصالت باید توکن قابل معامله ایجاد کرد؟
- پرسش چهارم: آیا برای مشارکت در تصمیمگیری باید توکن حاکمیتی ایجاد کرد؟
- نتیجه
- ۲۹. شاخصهای سنجش موفقیت پروژه توکنی
- ۳۰. پرسشهای متداول
- آیا هر کسبوکاری میتواند توکن ایجاد کند؟
- آیا ایجاد توکن به معنای ایجاد رمزارز مستقل است؟
- آیا توکن حتماً باید قابل معامله باشد؟
- آیا توکن بدون ارزش بازار کاربرد دارد؟
- آیا فروش توکن بهترین روش تأمین مالی است؟
- آیا توکنسازی باعث افزایش نقدشوندگی دارایی میشود؟
- آیا ایجاد توکن برای وفاداری مشتری ضروری است؟
- آیا توکن میتواند چند کارکرد داشته باشد؟
- آیا ایجاد توکن بهتنهایی درآمد ایجاد میکند؟
- جمعبندی
- منابع و مراجع
چرا توکن ایجاد میشود؟ اهداف، مدلهای استفاده و منطق اقتصادی توکنسازی در کسبوکارها
لید
ایجاد توکن (Token Issuance) یکی از قابلیتهای مهم فناوری بلاکچین است که امکان تعریف و انتقال واحدهای دیجیتال با حقوق و کارکردهای مشخص را فراهم میکند. این واحدها ممکن است برای پرداخت، دسترسی به خدمات، ایجاد انگیزه، مشارکت در تصمیمگیری، نمایش حقوق مرتبط با داراییها یا هماهنگی فعالیتهای یک اکوسیستم اقتصادی به کار روند.
بااینحال، صدور توکن بهخودیخود ارزش اقتصادی ایجاد نمیکند. بسیاری از نیازهایی که با توکن پاسخ داده میشوند، با پایگاه داده متعارف، امتیاز وفاداری یا ابزارهای پرداخت موجود نیز قابل حل هستند.
پرسش اساسی این است که چرا یک کسبوکار به توکن نیاز دارد، چه حقوقی باید به آن اختصاص دهد، چگونه میتواند مدل اقتصادی پایداری طراحی کند و چه زمانی هزینهها و ریسکهای آن از منافع احتمالی بیشتر میشوند؟
این مقاله با رویکردی فنی، اقتصادی و مدیریتی به بررسی اهداف ایجاد توکن، مدلهای کاربرد، فرصتهای تجاریسازی و معیارهای تصمیمگیری میپردازد.
۱. توکن چیست و ایجاد آن چه معنایی دارد؟
توکن در کاربرد بلاکچینی، واحدی دیجیتال است که قواعد ایجاد، انتقال، نگهداری و استفاده از آن در یک شبکه یا قرارداد هوشمند تعریف میشود.
صدور توکن به معنای ایجاد چنین واحدهایی مطابق قواعد یک سامانه است.
این فرایند ممکن است از طریق قرارداد هوشمند روی یک بلاکچین موجود انجام شود یا بخشی از طراحی یک شبکه اختصاصی باشد.
برای مثال، یک پلتفرم آموزشی میتواند توکنی تعریف کند که هر واحد آن امکان استفاده از خدمت مشخصی را فراهم کند.
اما باید میان سه مفهوم تفاوت گذاشت:
ایجاد توکن: تعریف و صدور واحد دیجیتال.
ایجاد ارزش اقتصادی: فراهمکردن محصول، خدمت یا حقی که برای کاربران مطلوبیت واقعی داشته باشد.
ایجاد حق قانونی: تعریف و اجرای حقوق معتبر بر اساس قراردادها و قوانین حاکم.
این سه مفهوم الزاماً با یکدیگر برابر نیستند.
۲. چرا کسبوکارها به ایجاد توکن علاقهمند میشوند؟
انگیزههای ایجاد توکن را میتوان در چند گروه بررسی کرد:
۱. ایجاد ابزار مبادله یا پرداخت
۲. مدیریت دسترسی به خدمات
۳. طراحی مشوقهای اقتصادی
۴. افزایش مشارکت کاربران
۵. نمایش دیجیتال حقوق مرتبط با داراییها
۶. ایجاد سازوکار حاکمیت و تصمیمگیری
۷. هماهنگی فعالیتهای چند سازمان مستقل
۸. توسعه بازار و قابلیت تعامل میان پلتفرمها
۹. تأمین مالی در ساختارهای مجاز
۱۰. ایجاد بازار برای حقوق یا خدمات دیجیتال
بااینحال، وجود هر یک از این اهداف بهتنهایی ضرورت استفاده از بلاکچین یا توکن قابل معامله را اثبات نمیکند.
۳. هدف اول: ایجاد ابزار پرداخت و انتقال ارزش
یکی از کاربردهای توکن، انتقال ارزش میان کاربران یا سازمانهاست.
فرض کنید پلتفرمی دارای چند ارائهدهنده خدمات مستقل است و کاربران از خدمات آنها استفاده میکنند.
پلتفرم ممکن است برای تسویه میان اعضا از یک واحد دیجیتال مشترک استفاده کند.
مثال
در یک شبکه خدمات دیجیتال، کاربران میتوانند اعتبار مشخصی دریافت کنند و آن را برای خدمات مختلف مصرف کنند.
ارائهدهندگان خدمات نیز مطابق قواعد سامانه، اعتبار دریافتشده را تسویه میکنند.
مزایای احتمالی
یکپارچهسازی واحد تسویه
ثبت قابل رهگیری انتقالها
امکان خودکارسازی بعضی پرداختها
تسهیل تعامل میان سامانههای مستقل
محدودیتها
هزینه تراکنش
نوسان ارزش توکن
مشکلات نقدشوندگی
ریسک نگهداری دارایی
الزامات قانونی پرداخت و تسویه
اگر سامانه پرداخت متعارف بتواند همین نیاز را با هزینه و ریسک کمتر برطرف کند، ایجاد توکن ممکن است توجیه اقتصادی نداشته باشد.
۴. هدف دوم: دسترسی به محصولات و خدمات
توکن کاربردی میتواند برای دسترسی به یک خدمت، قابلیت یا منبع مشخص استفاده شود.
برای مثال، یک پلتفرم ممکن است دسترسی به خدمات پردازشی، محتوای دیجیتال یا امکانات ویژه را به داشتن یا مصرف توکن وابسته کند.
مدل مصرفی
در این مدل، کاربر برای دریافت خدمت، مقدار مشخصی توکن مصرف میکند.
مدل عضویت
دارنده توکن ممکن است به سطح معینی از خدمات دسترسی پیدا کند.
مدل مجوز استفاده
توکن میتواند نماینده یک حق استفاده تعریفشده باشد.
نکته مدیریتی
اگر خدمت صرفاً توسط یک سازمان ارائه میشود و انتقال مستقل حق دسترسی ضرورتی ندارد، استفاده از اشتراک یا اعتبار متمرکز ممکن است سادهتر باشد.
۵. هدف سوم: ایجاد انگیزه اقتصادی
در برخی شبکهها، ارزش خدمت به مشارکت تعداد زیادی از کاربران وابسته است.
برای مثال، یک شبکه ممکن است به مشارکتکنندگان برای ارائه منابع محاسباتی، اعتبارسنجی اطلاعات یا تولید محتوای باکیفیت پاداش دهد.
توکن میتواند یکی از ابزارهای پرداخت این پاداش باشد.
مثال
فرض کنید پلتفرمی برای ثبت و تأیید اطلاعات محصولات صنایع دستی ایجاد شده است.
اعضای واجد شرایط ممکن است برای ارائه اطلاعات معتبر یا بررسی مستندات، پاداش دریافت کنند.
اما اگر پاداش تنها بر تعداد ثبتها مبتنی باشد، کاربران ممکن است اطلاعات کمکیفیت یا تکراری تولید کنند.
بنابراین طراحی مشوق باید به کیفیت خروجی و ارزش واقعی مرتبط باشد.
خطر طراحی نادرست
اگر پاداشها بدون وجود تقاضای واقعی برای توکن پرداخت شوند، ممکن است فشار فروش افزایش یابد و مدل اقتصادی ناپایدار شود.
۶. هدف چهارم: توسعه مشارکت و وفاداری کاربران
برخی کسبوکارها از توکن برای ایجاد امتیاز وفاداری، پاداش مشارکت یا مزایای عضویت استفاده میکنند.
مثال
یک شبکه گردشگری میتواند به کاربران برای استفاده از خدمات یا معرفی مشتری جدید امتیاز بدهد.
این امتیازها ممکن است در چند مرکز عضو شبکه قابل استفاده باشند.
آیا این مدل به بلاکچین نیاز دارد؟
اگر تمام مراکز تحت مدیریت یک شرکت باشند، پایگاه داده متمرکز میتواند کافی باشد.
اما اگر چند سازمان مستقل بخواهند امتیازها را طبق قواعد مشترک صادر، منتقل و تسویه کنند، بررسی دفترکل مشترک ممکن است منطقی باشد.
بااینحال، حتی در چنین شرایطی نیز بلاکچین تنها گزینه موجود نیست.
۷. هدف پنجم: توکنسازی داراییها
توکنسازی دارایی (Asset Tokenization) به نمایش دیجیتال حقوق، منافع یا اطلاعات مرتبط با یک دارایی گفته میشود.
دارایی ممکن است فیزیکی یا دیجیتال باشد.
نمونه داراییها
املاک
کالاها
آثار هنری
مطالبات مالی
حقوق بهرهبرداری
گواهیها
داراییهای دیجیتال
مثال
فرض کنید یک شرکت قصد دارد حقوق مشخصی از درآمد یک پروژه را طبق قرارداد در قالب واحدهای دیجیتال نمایش دهد.
در این حالت، توکن میتواند نماینده حقوق قراردادی معینی باشد.
اما ثبت توکن بهتنهایی انتقال قانونی مالکیت یا ایجاد حق دریافت درآمد را تضمین نمیکند.
پیششرطهای مهم
تعیین دقیق دارایی پایه
احراز مالکیت یا اختیار قانونی
تعریف حقوق دارنده
سازوکار انتقال حقوق
تعیین مسئولیت ناشر
انطباق با مقررات
سازوکار حل اختلاف
۸. هدف ششم: تأمین مالی پروژهها
در بعضی ساختارها، توکن برای جذب منابع مالی یا واگذاری حقوق اقتصادی استفاده میشود.
اما باید میان فروش خدمت آینده، پیشفروش اعتبار مصرفی و عرضه ابزار سرمایهگذاری تفاوت قائل شد.
این فعالیتها ممکن است از نظر حقوقی مشمول مقررات متفاوتی باشند.
مدلهای رایج
عرضه توکن کاربردی: فروش یا توزیع توکنی که برای استفاده از خدمات تعریف شده است.
توکن دارای حقوق مالی: نمایش دیجیتال حقوق مرتبط با یک ابزار مالی یا سرمایهگذاری.
مدل ترکیبی: توکنی که چند کارکرد اقتصادی دارد.
ریسک مهم
نامگذاری یک توکن بهعنوان «کاربردی» بهتنهایی آن را از مقررات اوراق بهادار یا سایر الزامات مالی خارج نمیکند.
ماهیت واقعی حقوق، نحوه عرضه و وعدههای ارائهشده به خریداران اهمیت دارد.
۹. هدف هفتم: ایجاد سازوکار حاکمیت
در برخی سامانهها، توکن برای مشارکت کاربران در تصمیمگیری استفاده میشود.
برای مثال، دارندگان توکن ممکن است درباره تغییر بعضی پارامترهای پروتکل رأی دهند.
کاربردهای احتمالی
تصویب پیشنهادها
تعیین اولویت توسعه
تخصیص منابع مشترک
انتخاب نمایندگان
تغییر قواعد عملیاتی
اما داشتن توکن حاکمیتی الزاماً معادل مالکیت سهام یا حق قانونی اداره یک شرکت نیست.
همچنین اگر بیشتر توکنها در اختیار تعداد محدودی از افراد باشد، قدرت تصمیمگیری ممکن است متمرکز شود.
۱۰. هدف هشتم: ایجاد هماهنگی میان سازمانهای مستقل
یکی از کاربردهای مهم توکن، هماهنگی فعالیت چند سازمان است.
فرض کنید چند شرکت در یک زنجیره تأمین مشترک فعالیت میکنند.
این شرکتها ممکن است به ثبت مشترک تعهدات، تسویه هزینهها یا انتقال حقوق مشخص نیاز داشته باشند.
توکن میتواند بخشی از معماری این سامانه باشد.
مثال تجهیزات پزشکی
چند شرکت تولیدکننده، تأمینکننده و خدمات پس از فروش ممکن است در مدیریت یک شبکه خدمات مشترک مشارکت کنند.
توکن میتواند برای نمایش اعتبار خدمات یا حقوق مشخص طراحی شود.
اما پیش از صدور توکن باید مشخص شود که آیا سامانه قراردادی و پایگاه داده مشترک، همان نیاز را با هزینه کمتر برطرف نمیکند.
۱۱. هدف نهم: ایجاد قابلیت همکاری میان پلتفرمها
در برخی پروژهها، توکن میتواند در چند برنامه یا سامانه سازگار استفاده شود.
برای مثال، یک دارایی دیجیتال ممکن است از طریق کیف پولهای مختلف نگهداری یا منتقل شود.
اما قابلیت انتقال فنی به معنای پذیرش اقتصادی یا حقوقی توسط همه سامانهها نیست.
مثال
یک توکن عضویت ممکن است از نظر فنی میان کیف پولها منتقل شود.
بااینحال، ارائهدهنده خدمت میتواند طبق شرایط قراردادی، استفاده از مزایای عضویت را به احراز هویت یا شرایط دیگری وابسته کند.
بنابراین قابلیت همکاری واقعی به توافق تجاری، استانداردهای فنی و قواعد حقوقی نیاز دارد.
۱۲. هدف دهم: ایجاد بازار برای حقوق و خدمات دیجیتال
برخی توکنها امکان انتقال حقوق یا واحدهای دیجیتال را در بازارهای سازگار فراهم میکنند.
اما ایجاد بازار به معنای تضمین وجود خریدار، نقدشوندگی یا ارزش پایدار نیست.
برای شکلگیری بازار قابل اتکا باید عواملی مانند شفافیت اطلاعات، اعتبار حقوق، زیرساخت معامله، مدیریت ریسک و تقاضای واقعی وجود داشته باشد.
نکته مهم
نقدشوندگی یک دارایی نتیجه وجود بازار فعال و سازوکار معاملاتی مناسب است، نه صرفاً قابلیت انتقال توکن روی بلاکچین.
۱۳. مدلهای اقتصادی استفاده از توکن
برای تحلیل حرفهای، مدلهای توکنی را میتوان بر اساس نقش اقتصادی آنها دستهبندی کرد.
| مدل | منطق اقتصادی | نمونه کاربرد |
|---|---|---|
| پرداخت | انتقال ارزش | تسویه خدمات |
| مصرفی | استفاده از توکن برای خدمت | اعتبار پردازش |
| عضویت | دسترسی به مزایا | خدمات ویژه |
| پاداش | ایجاد انگیزه مشارکت | تأیید اطلاعات |
| وفاداری | حفظ و فعالسازی مشتری | امتیاز مشترک |
| حاکمیتی | مشارکت در تصمیمگیری | رأیگیری |
| داراییمحور | نمایش حقوق دارایی | گواهی یا حق مالی |
| وثیقهای | تضمین تعهدات | سپردهگذاری |
| ترکیبی | چند کارکرد همزمان | پلتفرم چندخدمتی |
این مدلها میتوانند همپوشانی داشته باشند.
۱۴. مدل تکتوکنی و چندتوکنی
مدل تکتوکنی
در این معماری، یک توکن چند کارکرد مانند پرداخت، دسترسی یا حاکمیت را بر عهده دارد.
مزیت احتمالی آن، سادگی نسبی ساختار داراییهاست.
اما ترکیب چند کارکرد ممکن است موجب تعارض اقتصادی یا پیچیدگی حقوقی شود.
مدل چندتوکنی
در این مدل، توکنهای مختلف برای کارکردهای متفاوت تعریف میشوند.
برای مثال، یک واحد برای پرداخت و واحد دیگری برای مشارکت در حاکمیت استفاده میشود.
این ساختار میتواند تفکیک نقشها را آسانتر کند، اما پیچیدگی فنی و عملیاتی را افزایش میدهد.
اصل طراحی: تعداد توکنها باید نتیجه نیازهای واقعی سامانه باشد، نه ابزاری برای جذابتر نشان دادن پروژه.
۱۵. عرضه توکن چگونه طراحی میشود؟
یکی از تصمیمهای مهم، تعیین قواعد عرضه است.
عرضه ثابت
تعداد کل توکنها طبق قواعد مشخص محدود میشود.
عرضه متغیر
سامانه ممکن است امکان ایجاد واحدهای جدید را داشته باشد.
عرضه مبتنی بر تقاضا
در برخی مدلها، صدور و بازخرید توکن با تقاضای کاربران مرتبط است.
توزیع مرحلهای
توکنها ممکن است در دورههای زمانی مشخص میان مشارکتکنندگان توزیع شوند.
در همه این مدلها باید اثر عرضه بر انگیزه کاربران، تمرکز مالکیت و پایداری اقتصادی بررسی شود.
۱۶. توکنومیکس چیست؟
توکنومیکس (Tokenomics) مجموعه قواعد اقتصادی حاکم بر عرضه، توزیع، تقاضا و استفاده از توکن است.
توکنومیکس مناسب باید به پرسشهای زیر پاسخ دهد:
چه کسی توکن دریافت میکند؟
چرا کاربران به توکن نیاز دارند؟
چه عاملی تقاضای واقعی ایجاد میکند؟
آیا توکن مصرف میشود یا قابل نگهداری است؟
آیا عرضه افزایش مییابد؟
سهم بنیانگذاران و سرمایهگذاران چقدر است؟
چه زمانی توکنهای تخصیصیافته آزاد میشوند؟
آیا انگیزه مشارکتکنندگان با موفقیت سامانه همراستا است؟
تفاوت ارزش توکن و ارزش کسبوکار
ممکن است یک کسبوکار درآمدزا باشد، اما توکن آن حقوقی نسبت به درآمد ایجاد نکند.
برعکس، ممکن است قیمت یک توکن افزایش یابد، بدون آنکه فعالیت اقتصادی پایداری پشت آن وجود داشته باشد.
بنابراین ارزشگذاری شرکت و ارزشگذاری توکن دو موضوع متفاوتاند.
۱۷. اقتصاد عرضه و تقاضای توکن
قیمت توکن قابل معامله میتواند تحت تأثیر عوامل متعددی قرار گیرد:
تقاضای استفاده
عرضه در گردش
انتظارات بازار
نقدشوندگی
تمرکز مالکیت
مقررات
اعتبار ناشر
ریسک فنی
شرایط کلان اقتصادی
وجود کاربرد واقعی میتواند یکی از عوامل تقاضا باشد، اما بهتنهایی افزایش قیمت را تضمین نمیکند.
مثال
اگر کاربران برای استفاده از خدمت مجبور به خرید توکن باشند، ممکن است تقاضای مصرفی ایجاد شود.
اما اگر ارائهدهندگان خدمت بلافاصله توکن دریافتی را بفروشند، فشار فروش نیز شکل میگیرد.
بنابراین باید چرخه کامل گردش توکن بررسی شود.
۱۸. مدل درآمدی پروژههای توکنی
درآمد یک پروژه توکنی ممکن است از منابع مختلفی ایجاد شود:
کارمزد خدمات: دریافت هزینه بابت خدمت واقعی.
اشتراک: ارائه دسترسی دورهای.
کارمزد زیرساخت: دریافت هزینه پردازش یا استفاده از منابع.
خدمات سازمانی: فروش راهکار به شرکتها.
خدمات تکمیلی: پشتیبانی، یکپارچهسازی و توسعه اختصاصی.
کارمزد بازار: دریافت کارمزد از معاملات یا خدمات بازار، در صورت مجاز بودن فعالیت.
اما فروش اولیه توکن نباید بدون تحلیل حقوقی و حسابداری بهعنوان درآمد عملیاتی پایدار تلقی شود.
۱۹. آیا ایجاد توکن باعث افزایش ارزش کسبوکار میشود؟
الزاماً خیر.
ارزش کسبوکار به عواملی مانند درآمد، سودآوری، کیفیت محصول، مزیت رقابتی، رشد بازار و توان اجرایی وابسته است.
ایجاد توکن ممکن است در بعضی شرایط به توسعه شبکه کاربران یا طراحی مشوقها کمک کند.
اما ممکن است هزینههای جدیدی نیز ایجاد کند:
توسعه قرارداد هوشمند
حسابرسی امنیتی
مدیریت خزانه
الزامات قانونی
پشتیبانی کیف پول
مدیریت نقدشوندگی
ارتباطات و پاسخگویی به دارندگان
بنابراین باید ارزش افزوده توکن در مقایسه با هزینههای آن محاسبه شود.
۲۰. مقایسه توکن با امتیاز وفاداری معمولی
فرض کنید یک مجموعه خدماتی قصد دارد به مشتریان خود امتیاز بدهد.
راهکار اول: امتیاز متمرکز
امتیازها در پایگاه داده مجموعه ثبت میشوند.
مزایا:
هزینه توسعه کمتر
کنترل سادهتر
امکان اصلاح خطا
تجربه کاربری آشنا
راهکار دوم: توکن دیجیتال
امتیازها در قالب توکن تعریف میشوند.
مزایای احتمالی:
قابلیت انتقال طبق قواعد مشخص
تعامل میان چند سامانه
امکان استفاده از زیرساختهای سازگار
ثبت مشترک سوابق
محدودیتها:
پیچیدگی فنی
هزینه تراکنش
مدیریت کلید
ریسک سوءاستفاده
مسائل حقوقی انتقالپذیری
نتیجه
اگر امتیازها تنها در یک مجموعه مصرف میشوند، راهکار متمرکز ممکن است مناسبتر باشد.
اگر چند سازمان مستقل به تسویه و انتقال اعتبار مشترک نیاز دارند، بررسی راهکار توکنی منطقیتر خواهد بود.
۲۱. کاربرد توکن در صنایع فرهنگی و خلاق
در صنایع فرهنگی و خلاق، توکن ممکن است برای اهداف مختلف بررسی شود.
گواهی دیجیتال آثار
ثبت شناسه و سوابق مرتبط با یک اثر.
مدیریت دسترسی
تعریف حقوق استفاده از محتوای دیجیتال.
عضویت و مشارکت
ایجاد مزایای مشخص برای اعضای یک شبکه.
وفاداری مشتری
تعریف امتیاز مشترک میان مراکز فرهنگی.
نمایش حقوق بهرهبرداری
ثبت دیجیتال برخی حقوق قراردادی مرتبط با آثار.
حاکمیت شبکه
مشارکت اعضا در تصمیمگیری درباره برنامههای مشترک.
در همه این کاربردها، اعتبار حقوقی، اصالت داده و مدل اقتصادی باید مستقل از فناوری بررسی شوند.
۲۲. کاربرد توکن در زنجیره تأمین
در زنجیره تأمین، توکن میتواند برای نمایش برخی حقوق یا وضعیتهای قابل انتقال استفاده شود.
برای مثال:
اعتبار خدمات
گواهی دیجیتال
حق دریافت کالا
واحد تسویه
وثیقه قراردادی
اما هر رویداد زنجیره تأمین به توکن نیاز ندارد.
در بسیاری از موارد، ثبت اطلاعات و رهگیری رویدادها بدون صدور توکن نیز امکانپذیر است.
۲۳. کاربرد توکن در سلامت و تجهیزات پزشکی
در این حوزه، کاربردهای احتمالی شامل گواهیهای دیجیتال، اعتبار خدمات یا مدیریت برخی حقوق قراردادی است.
برای مثال، یک شبکه خدمات تجهیزات پزشکی ممکن است اعتبار سرویس را میان مراکز مجاز تعریف کند.
اما نباید تصور کرد که توکن جایگزین استانداردهای تجهیزات پزشکی، تأییدیههای قانونی یا نظام کنترل کیفیت میشود.
همچنین اطلاعات حساس بیماران باید با الزامات محرمانگی و حفاظت از داده مدیریت شوند.
۲۴. ریسکهای ایجاد توکن
ریسک اقتصادی
نبود تقاضای واقعی یا مدل درآمدی پایدار.
ریسک فنی
آسیبپذیری قرارداد هوشمند و زیرساخت.
ریسک حقوقی
نامشخص بودن ماهیت توکن و حقوق دارندگان.
ریسک تمرکز
تجمع بخش بزرگی از توکنها در اختیار گروه محدود.
ریسک نقدشوندگی
نبود بازار فعال یا امکان تبدیل مناسب.
ریسک حاکمیت
اختلاف میان اعضا و سوءاستفاده از قدرت تصمیمگیری.
ریسک اعتبار
وعدههای غیرواقعی درباره ارزش، پشتوانه یا آینده توکن.
ریسک عملیاتی
از دست رفتن کلیدها، اختلال سامانه یا خطای کاربران.
۲۵. چه زمانی نباید توکن ایجاد کرد؟
ایجاد توکن معمولاً توجیه ضعیفی دارد اگر:
محصول یا خدمت واقعی هنوز تعریف نشده است.
مسئله مشخصی برای حل وجود ندارد.
تنها هدف، جذب سرمایه از طریق فروش توکن است.
مدل اقتصادی به افزایش قیمت توکن وابسته است.
کاربران به قابلیت انتقال مستقل نیازی ندارند.
یک پایگاه داده معمولی کافی است.
حقوق دارندگان مشخص نیست.
الزامات قانونی بررسی نشدهاند.
تیم توان مدیریت امنیت و عملیات را ندارد.
هزینه توکنسازی از منافع آن بیشتر است.
۲۶. چارچوب امکانسنجی ایجاد توکن
برای ارزیابی پروژه، پیشنهاد میشود شش محور بررسی شوند.
| محور | پرسش اصلی |
|---|---|
| مسئله | توکن چه مشکلی را حل میکند؟ |
| ضرورت | چرا راهکار بدون توکن کافی نیست؟ |
| اقتصاد | تقاضا و درآمد از کجا ایجاد میشوند؟ |
| حقوق | دارنده چه حقوقی دارد؟ |
| فناوری | چه زیرساختی لازم است؟ |
| حاکمیت | چه کسی مسئول تصمیمها و تعهدات است؟ |
تصمیمهای ممکن
عدم ایجاد توکن: زمانی که راهکار متعارف مناسبتر است.
اجرای آزمایشی: زمانی که ارزش احتمالی وجود دارد، اما هنوز اثبات نشده است.
توسعه محدود: زمانی که نیاز، مدل اقتصادی و الزامات اولیه روشن شدهاند.
توسعه گسترده: زمانی که عملکرد، امنیت، پذیرش و توجیه اقتصادی در مقیاس محدود تأیید شدهاند.
۲۷. نقشه راه پیشنهادی ایجاد توکن
مرحله اول: شناخت مسئله
تعریف کاربران، نیازها و فرایندهای کسبوکار.
مرحله دوم: مقایسه راهکارها
بررسی گزینههای متمرکز، بدون توکن و مبتنی بر توکن.
مرحله سوم: طراحی حقوق
تعیین حقوق دارنده، مسئولیت ناشر و محدودیتهای انتقال.
مرحله چهارم: طراحی توکنومیکس
تعیین عرضه، توزیع، مصرف و مشوقها.
مرحله پنجم: معماری فنی
انتخاب شبکه، استاندارد توکن، کیف پول و قرارداد هوشمند.
مرحله ششم: ارزیابی امنیت
آزمون، بازبینی کد و بررسی مخاطرات.
مرحله هفتم: اجرای آزمایشی
آزمایش مدل با کاربران و تراکنشهای محدود.
مرحله هشتم: ارزیابی اقتصادی
مقایسه هزینهها و منافع واقعی با فرضیات اولیه.
مرحله نهم: تصمیم توسعه
ادامه، اصلاح یا توقف پروژه بر اساس شواهد.
۲۸. مطالعه موردی فرضی: توکن در شبکه صنایع خلاق
فرض کنیم شبکهای از هنرمندان، مراکز آموزشی، فروشگاهها و ارائهدهندگان خدمات فرهنگی قصد ایجاد سامانه همکاری مشترک دارند.
اهداف اولیه عبارتاند از:
تسهیل استفاده از خدمات مشترک
افزایش مشارکت اعضا
ایجاد نظام امتیازدهی
مدیریت گواهیهای دیجیتال
توسعه بازار خدمات
پرسش اول: آیا توکن لازم است؟
برای ثبت مشخصات اعضا و ارائه خدمات اطلاعرسانی، پایگاه داده معمولی کافی است.
پرسش دوم: کجا توکن ممکن است ارزش ایجاد کند؟
اگر اعتبار خدمات باید میان چند سازمان مستقل منتقل و تسویه شود، توکن میتواند یکی از گزینههای قابل بررسی باشد.
پرسش سوم: آیا برای گواهی اصالت باید توکن قابل معامله ایجاد کرد؟
الزاماً خیر.
ممکن است یک گواهی دیجیتال غیرقابلانتقال یا سامانه ثبت سوابق، نیاز را بهتر برطرف کند.
پرسش چهارم: آیا برای مشارکت در تصمیمگیری باید توکن حاکمیتی ایجاد کرد؟
الزاماً خیر.
سامانه رأیگیری مبتنی بر عضویت تأییدشده نیز میتواند مناسب باشد.
نتیجه
در این پروژه فرضی، طراحی یک سامانه جامع همکاری پیش از ایجاد توکن اولویت دارد.
توکن تنها در بخشهایی باید استفاده شود که مزیت مشخص و قابل اندازهگیری ایجاد کند.
۲۹. شاخصهای سنجش موفقیت پروژه توکنی
موفقیت پروژه نباید صرفاً بر اساس قیمت توکن یا تعداد کیف پولها سنجیده شود.
شاخصهای مناسبتر عبارتاند از:
تعداد کاربران فعال واقعی
حجم استفاده از خدمات
نرخ بازگشت کاربران
هزینه هر تراکنش
درآمد عملیاتی
هزینه جذب مشتری
میزان استفاده واقعی از توکن
سهم فعالیتهای غیرسفتهبازانه
تعداد سازمانهای مشارکتکننده
نرخ خطا و رخدادهای امنیتی
میزان تحقق تعهدات
رضایت کاربران
این شاخصها باید متناسب با هدف پروژه انتخاب شوند.
۳۰. پرسشهای متداول
آیا هر کسبوکاری میتواند توکن ایجاد کند؟
از نظر فنی، ایجاد توکن روی بعضی شبکهها نسبتاً ساده است؛ اما عرضه، فروش یا استفاده اقتصادی از آن ممکن است مشمول الزامات قانونی باشد.
آیا ایجاد توکن به معنای ایجاد رمزارز مستقل است؟
خیر. بسیاری از توکنها روی بلاکچینهای موجود ایجاد میشوند.
آیا توکن حتماً باید قابل معامله باشد؟
خیر. توکن میتواند غیرقابلانتقال یا دارای محدودیت انتقال باشد.
آیا توکن بدون ارزش بازار کاربرد دارد؟
بله. بعضی توکنها برای گواهی، دسترسی یا ثبت حقوق مشخص استفاده میشوند و به بازار معاملاتی نیاز ندارند.
آیا فروش توکن بهترین روش تأمین مالی است؟
الزاماً خیر. این روش ممکن است ریسکهای حقوقی، اقتصادی و اعتباری قابلتوجهی داشته باشد.
آیا توکنسازی باعث افزایش نقدشوندگی دارایی میشود؟
ممکن است انتقال فنی را تسهیل کند، اما نقدشوندگی به وجود بازار، خریدار، حقوق معتبر و زیرساخت مناسب وابسته است.
آیا ایجاد توکن برای وفاداری مشتری ضروری است؟
خیر. سامانه امتیازدهی متعارف در بسیاری از کسبوکارها کافی است.
آیا توکن میتواند چند کارکرد داشته باشد؟
بله. اما ترکیب کارکردهای مختلف ممکن است پیچیدگی اقتصادی، فنی و حقوقی ایجاد کند.
آیا ایجاد توکن بهتنهایی درآمد ایجاد میکند؟
خیر. درآمد پایدار به ارائه ارزش واقعی و وجود مدل اقتصادی معتبر وابسته است.
جمعبندی
ایجاد توکن یکی از ابزارهای طراحی سامانههای دیجیتال و اقتصاد بلاکچینی است، نه هدف نهایی یک کسبوکار.
توکنها ممکن است برای پرداخت، دسترسی، پاداش، وفاداری، حاکمیت، نمایش حقوق دارایی یا هماهنگی میان سازمانها استفاده شوند.
اما ارزشآفرینی آنها به وجود مسئله واقعی، مدل اقتصادی پایدار، حقوق معتبر، زیرساخت امن و مشارکت کاربران وابسته است.
در بسیاری از پروژهها، راهکار بدون توکن میتواند سادهتر و اقتصادیتر باشد.
اصل راهبردی این است: ابتدا ارزش اقتصادی و مسئله کسبوکار را تعریف کنید، سپس درباره ضرورت ایجاد توکن تصمیم بگیرید.
منابع و مراجع
۱. Ethereum — Token Standards
https://ethereum.org/en/developers/docs/standards/tokens/
۲. ERC-20 Token Standard
https://eips.ethereum.org/EIPS/eip-20
۳. ERC-721 Non-Fungible Token Standard
https://eips.ethereum.org/EIPS/eip-721
۴. ERC-1155 Multi Token Standard
https://eips.ethereum.org/EIPS/eip-1155
۵. OECD — Blockchain Policy Centre
https://www.oecd.org/
۶. NISTIR 8202 — Blockchain Technology Overview
https://doi.org/10.6028/NIST.IR.8202
۷. European Union — Markets in Crypto-assets Regulation (MiCA)
https://eur-lex.europa.eu/eli/reg/2023/1114/oj
۸. OpenZeppelin — Smart Contracts and Token Standards
https://docs.openzeppelin.com/contracts/
یادداشت تحریریه: این مقاله ماهیت آموزشی و تحلیلی دارد. ایجاد، عرضه و فروش توکن باید بر اساس مقررات معتبر حوزه قضایی مربوط بررسی شود. منابع معرفیشده برای مطالعه تخصصیاند و استناد بندبهبند و بررسی آخرین مقررات پیش از انتشار رسمی توصیه میشود.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.