استیبلکوین، توکن پرداخت و توکن حاکمیتی
این مقاله مفهوم «استیبلکوین، توکن پرداخت و توکن حاکمیتی» را در چارچوب دانشنامه بلاکچین بررسی میکند. تمرکز بر تعریف دقیق، سازوکار، کاربرد و محدودیتهای عملی است تا مخاطب بتواند میان امکان فنی و ارزش واقعی کسبوکار تفاوت بگذارد.
فهرست مطالب
- استیبلکوین، توکن پرداخت و توکن حاکمیتی؛ معماری اقتصادی، کاربردها و چالشهای حقوقی در اقتصاد دیجیتال
- ۱. چرا توکنها کارکردهای متفاوت دارند؟
- ۲. استیبلکوین چیست؟
- مثال ساده
- ۳. انواع استیبلکوینها
- ۳-۱. استیبلکوین با پشتوانه ارز رسمی
- ۳-۲. استیبلکوین با وثیقه رمزارزی
- ۳-۳. استیبلکوین الگوریتمی
- ۳-۴. استیبلکوین با پشتوانه کالا
- ۴. استیبلکوین چگونه ارزش خود را حفظ میکند؟
- ۵. مهمترین ریسکهای استیبلکوین
- ریسک ذخایر
- ریسک بازخرید
- ریسک بانکی و متولی
- ریسک قرارداد هوشمند
- ریسک مقررات
- ریسک تمرکز
- ریسک از دست رفتن پیوند قیمتی
- ۶. توکن پرداخت چیست؟
- ویژگیهای مهم
- مثال
- ۷. تفاوت توکن پرداخت و استیبلکوین
- ۸. معماری یک سامانه پرداخت مبتنی بر توکن
- کیف پول
- شبکه انتقال
- درگاه پرداخت
- سامانه حسابداری
- مدیریت ریسک
- تبدیل و تسویه
- انطباق حقوقی
- ۹. کاربرد توکنهای پرداخت در کسبوکارها
- پرداخت خدمات دیجیتال
- پرداختهای بینالمللی
- پرداختهای خرد
- اقتصاد پلتفرمی
- ۱۰. توکن حاکمیتی چیست؟
- ۱۱. سازوکار تصمیمگیری با توکن حاکمیتی
- ۱۲. مدلهای رأیگیری
- یک توکن، یک رأی
- رأیگیری تفویضی
- رأیگیری مبتنی بر زمان یا قفلکردن توکن
- رأیگیری درجهدوم
- ۱۳. سازمان خودگردان غیرمتمرکز یا DAO
- مثال فرضی
- ۱۴. ریسکهای توکن حاکمیتی
- تمرکز قدرت
- مشارکت پایین
- تعارض منافع
- حملات حاکمیتی
- ابهام حقوقی
- فاصله تصمیم تا اجرا
- ۱۵. مقایسه سه نوع توکن
- ۱۶. تفاوت استیبلکوین با پول دیجیتال بانک مرکزی
- ۱۷. الزامات حقوقی و نظارتی
- ۱۸. آیا کسبوکارها باید توکن اختصاصی ایجاد کنند؟
- مثال اول: پلتفرم خدمات فرهنگی
- مثال دوم: شبکه چندسازمانی
- مثال سوم: شبکه تصمیمگیری مشترک
- ۱۹. معماری پیشنهادی برای ارزیابی پروژه توکنی
- ۲۰. مطالعه موردی فرضی: شبکه خدمات فرهنگی و خلاق
- راهکار اول: پرداخت متعارف
- راهکار دوم: اعتبار دیجیتال
- راهکار سوم: حاکمیت دیجیتال
- نتیجه مطالعه موردی
- ۲۱. آینده استیبلکوینها و توکنهای پرداخت و حاکمیتی
- ۲۲. پرسشهای متداول
- آیا استیبلکوین همیشه یک دلار ارزش دارد؟
- آیا استیبلکوین بدون پشتوانه واقعی معتبر است؟
- آیا بیتکوین توکن پرداخت است؟
- آیا توکن حاکمیتی همان سهام است؟
- آیا یک توکن میتواند هم پرداختی و هم حاکمیتی باشد؟
- آیا برای ایجاد DAO حتماً باید توکن منتشر کرد؟
- آیا استفاده از استیبلکوین تمام ریسکهای ارزی را حذف میکند؟
- جمعبندی
- منابع و مراجع
استیبلکوین، توکن پرداخت و توکن حاکمیتی؛ معماری اقتصادی، کاربردها و چالشهای حقوقی در اقتصاد دیجیتال
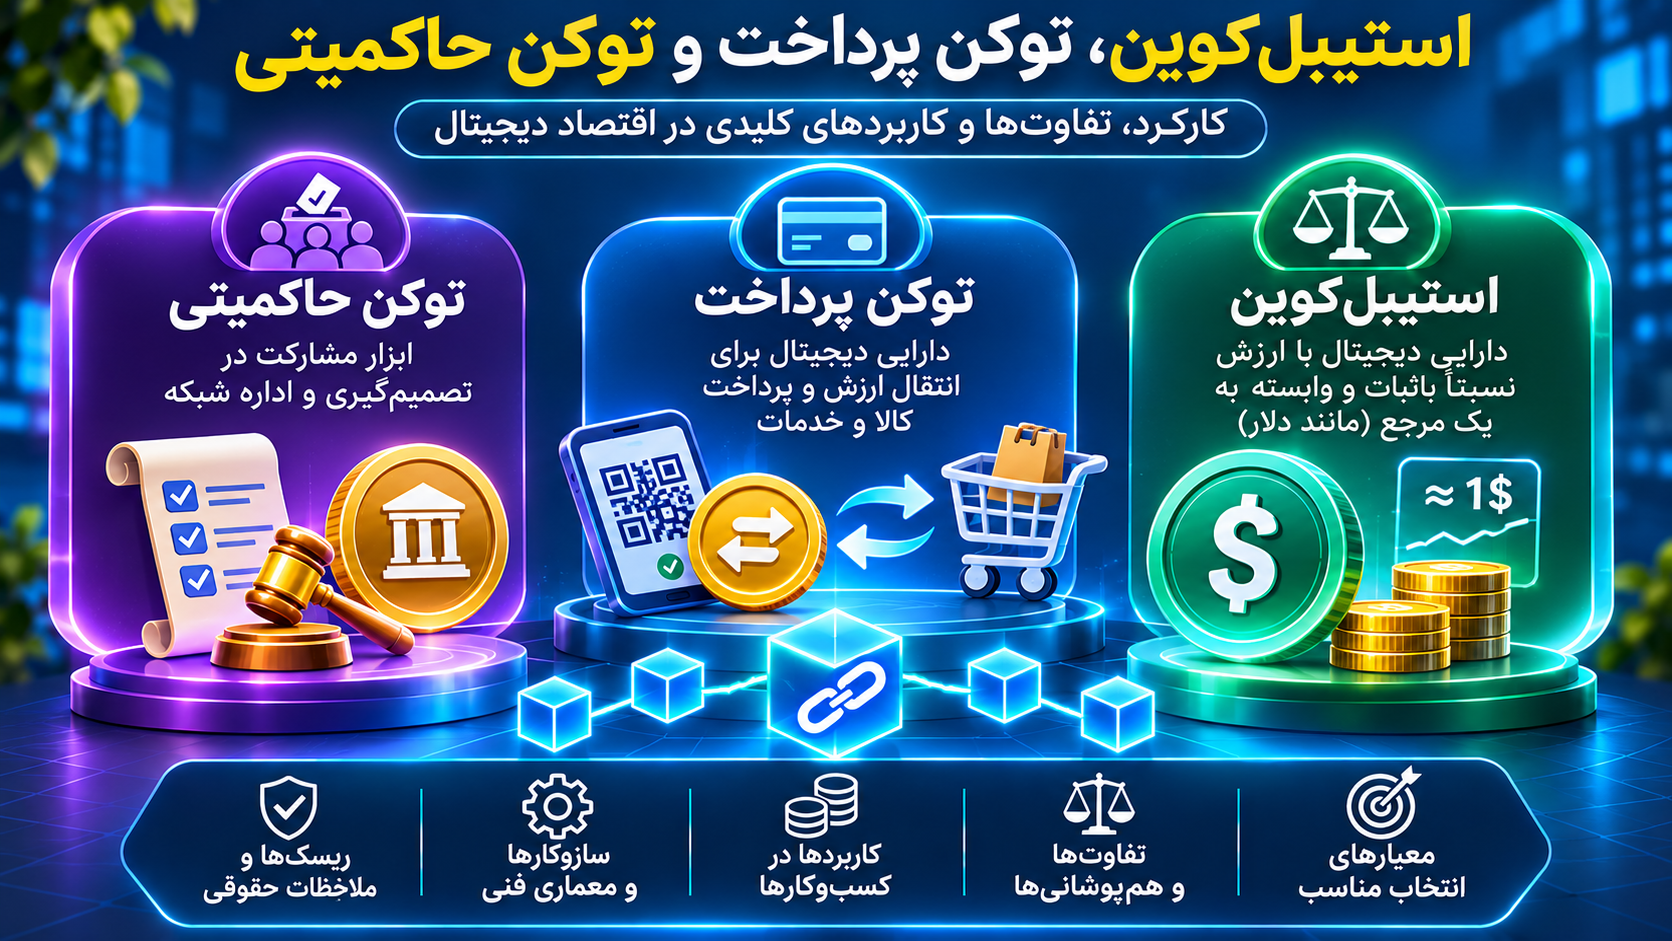
در اقتصاد دیجیتال مبتنی بر بلاکچین، همه توکنها برای یک هدف ایجاد نمیشوند. برخی برای کاهش نوسانات ارزش و تسهیل مبادلات طراحی شدهاند، بعضی نقش ابزار پرداخت و انتقال ارزش را ایفا میکنند و گروهی دیگر امکان مشارکت در تصمیمگیری و اداره شبکههای غیرمتمرکز را فراهم میسازند.
استیبلکوینها (Stablecoins)، توکنهای پرداخت (Payment Tokens) و توکنهای حاکمیتی (Governance Tokens) سه مفهوم مهم در این حوزه هستند که شناخت تفاوتهای آنها برای توسعهدهندگان، مدیران کسبوکار، سرمایهگذاران و سیاستگذاران ضروری است.
بااینحال، ثبات ارزش، قابلیت پرداخت و حق مشارکت در حاکمیت، ویژگیهایی مستقل و گاهی همپوشان هستند. یک توکن ممکن است همزمان برای پرداخت استفاده شود و سازوکاری برای تثبیت ارزش داشته باشد.
این مقاله، سازوکار فنی و اقتصادی این توکنها، فرصتهای کاربردی، ریسکها، الزامات حقوقی و معیارهای انتخاب آنها را بررسی میکند.
۱. چرا توکنها کارکردهای متفاوت دارند؟
توکن در بلاکچین یک واحد دیجیتال است که قواعد ایجاد، انتقال، نگهداری و استفاده از آن در یک شبکه یا قرارداد هوشمند تعریف میشود.
اما آنچه اهمیت اقتصادی دارد، صرفاً وجود این واحد دیجیتال نیست؛ بلکه حقوق و کارکردهایی است که به آن اختصاص داده شدهاند.
برای مثال:
یک توکن ممکن است برای تسویه بهای کالا استفاده شود.
توکن دیگری ممکن است برای حفظ ارزش نزدیک به یک ارز مرجع طراحی شده باشد.
توکن سوم ممکن است حق مشارکت در رأیگیری درباره تغییرات یک پروتکل را ایجاد کند.
بنابراین دستهبندی توکنها باید بر اساس کارکرد واقعی، طراحی فنی و ماهیت حقوقی آنها انجام شود.
۲. استیبلکوین چیست؟
استیبلکوین نوعی دارایی دیجیتال است که برای حفظ ارزش نسبتاً باثبات در مقایسه با یک دارایی یا شاخص مرجع طراحی میشود.
این مرجع ممکن است یک ارز رسمی مانند دلار یا یورو، یک کالا یا مجموعهای از داراییها باشد.
هدف استیبلکوین کاهش نوسانات ارزش نسبت به مرجع تعیینشده است؛ اما این هدف به معنای تضمین ثبات یا قابلیت بازخرید در تمام شرایط نیست.
مثال ساده
فرض کنید یک استیبلکوین با هدف حفظ ارزش نزدیک به یک دلار آمریکا طراحی شده باشد.
در شرایط عادی، سازوکار عرضه، بازخرید یا معاملات بازار ممکن است به حفظ قیمت نزدیک به یک دلار کمک کند.
اما اگر اعتماد به ناشر کاهش یابد، ذخایر کافی نباشند یا امکان بازخرید مختل شود، قیمت میتواند از ارزش هدف فاصله بگیرد.
به این پدیده از دست رفتن پیوند قیمتی یا De-pegging گفته میشود.
۳. انواع استیبلکوینها
۳-۱. استیبلکوین با پشتوانه ارز رسمی
در این مدل، ناشر ادعا میکند که داراییهای ذخیره برای پشتیبانی از توکنهای منتشرشده نگهداری میشوند.
ذخایر ممکن است شامل وجه نقد، سپرده بانکی یا ابزارهای مالی کوتاهمدت باشند.
نمونههای شناختهشده: USDT و USDC.
وجود ذخایر اعلامشده بهتنهایی تضمین نمیکند که همه دارندگان در هر شرایطی بتوانند توکن خود را مستقیماً بازخرید کنند. حقوق بازخرید، کیفیت ذخایر، متولی نگهداری و شرایط ناشر اهمیت دارند.
۳-۲. استیبلکوین با وثیقه رمزارزی
در این مدل، داراییهای دیجیتال بهعنوان وثیقه استفاده میشوند.
به دلیل نوسانات وثیقه، ممکن است ارزش داراییهای سپردهگذاریشده بیش از ارزش توکنهای منتشرشده تعیین شود.
نمونه: سازوکارهای مرتبط با DAI.
این مدل به قراردادهای هوشمند، مدیریت وثیقه، اوراکلهای قیمت و فرایندهای نقدسازی وابسته است.
۳-۳. استیبلکوین الگوریتمی
در این مدل، قواعد نرمافزاری و مشوقهای اقتصادی برای تنظیم عرضه یا تقاضا و حفظ ارزش هدف به کار گرفته میشوند.
برخی طرحها پشتوانه کافی و قابل بازخرید ندارند و بیش از حد به اعتماد بازار وابستهاند.
فروپاشی UST در سال ۲۰۲۲ نشان داد که سازوکارهای تثبیت الگوریتمی ممکن است در شرایط فشار بازار دچار شکست شدید شوند.
البته همه استیبلکوینهایی که از الگوریتم استفاده میکنند، ساختار اقتصادی یکسانی ندارند.
۳-۴. استیبلکوین با پشتوانه کالا
برخی توکنها برای نمایش ارزش مرتبط با کالاهایی مانند طلا طراحی میشوند.
در این موارد، باید میان مالکیت توکن، حقوق مطالبه کالا و مالکیت قانونی دارایی پایه تفاوت گذاشت.
وجود یک توکن مرتبط با طلا بهتنهایی اثبات نمیکند که دارنده حق تحویل مقدار مشخصی طلای فیزیکی دارد.
۴. استیبلکوین چگونه ارزش خود را حفظ میکند؟
سه سازوکار اصلی در بسیاری از طراحیها اهمیت دارند:
ذخایر یا وثیقه: داراییهایی که برای پشتیبانی از ارزش توکن در نظر گرفته شدهاند.
صدور و بازخرید: فرایندی که میتواند امکان تبدیل دارایی مرجع به توکن و بالعکس را فراهم کند.
آربیتراژ: فعالیت مشارکتکنندگان بازار که ممکن است اختلاف قیمت توکن با ارزش مرجع را کاهش دهد.
برای مثال، اگر یک توکن قابل بازخرید به ارزش یک دلار، در بازار با قیمت پایینتری معامله شود، مشارکتکنندگان واجد شرایط ممکن است با خرید و بازخرید آن از اختلاف قیمت بهره ببرند.
اما این سازوکار تنها زمانی مؤثر است که بازخرید واقعاً در دسترس، قابل اعتماد و از نظر اقتصادی مقرونبهصرفه باشد.
۵. مهمترین ریسکهای استیبلکوین
ریسک ذخایر
ممکن است کیفیت، نقدشوندگی یا میزان ذخایر با تعهدات ناشر متناسب نباشد.
ریسک بازخرید
ممکن است همه دارندگان حق بازخرید مستقیم نداشته باشند یا فرایند بازخرید محدود شود.
ریسک بانکی و متولی
نگهداری ذخایر نزد بانکها و مؤسسات مالی، وابستگیهای عملیاتی و اعتباری ایجاد میکند.
ریسک قرارداد هوشمند
آسیبپذیری نرمافزاری میتواند به اختلال یا خسارت منجر شود.
ریسک مقررات
مقررات مربوط به صدور، نگهداری و انتقال استیبلکوینها در کشورها متفاوت است.
ریسک تمرکز
در برخی استیبلکوینها، ناشر میتواند طبق قواعد قرارداد و شرایط قانونی، نشانیهایی را مسدود کند.
ریسک از دست رفتن پیوند قیمتی
در شرایط بحرانی، قیمت بازار ممکن است از ارزش هدف فاصله بگیرد.
۶. توکن پرداخت چیست؟
توکن پرداخت (Payment Token) دارایی دیجیتالی است که برای انتقال ارزش یا پرداخت بهای کالا و خدمات استفاده میشود.
این اصطلاح در نظامهای حقوقی مختلف ممکن است تعریف متفاوتی داشته باشد.
در کاربرد عمومی، برخی رمزارزهای بومی شبکه مانند بیتکوین نیز نقش دارایی پرداختی دارند، اگرچه از نظر معماری فنی لزوماً توکن صادرشده بر بستر یک قرارداد هوشمند نیستند.
ویژگیهای مهم
قابلیت انتقال میان کاربران
امکان تسویه ارزش
سازگاری با کیف پول یا زیرساخت پرداخت
قواعد مشخص درباره کارمزد
قابلیت تأیید تراکنش
سطح معینی از پذیرش توسط دریافتکنندگان
مثال
یک فروشگاه اینترنتی ممکن است امکان پرداخت با یک دارایی دیجیتال را فراهم کند.
اما دریافت توکن لزوماً به معنای دریافت مبلغ قطعی و بدون ریسک نیست؛ زیرا قیمت دارایی، کارمزد تبدیل، زمان تسویه و مقررات ممکن است بر نتیجه اقتصادی اثر بگذارند.
۷. تفاوت توکن پرداخت و استیبلکوین
استیبلکوین بر سازوکار حفظ ارزش نسبت به یک مرجع تمرکز دارد.
توکن پرداخت بر کاربرد در انتقال و تسویه ارزش تأکید میکند.
این دو ویژگی میتوانند در یک دارایی جمع شوند.
برای مثال، یک استیبلکوین وابسته به دلار ممکن است برای پرداخت نیز استفاده شود.
اما یک دارایی مورد استفاده در پرداخت، الزاماً دارای ارزش باثبات نیست.
| معیار | استیبلکوین | توکن پرداخت |
|---|---|---|
| ویژگی اصلی | هدف تثبیت ارزش | انتقال ارزش |
| ارزش مرجع | معمولاً مشخص | ممکن است وجود نداشته باشد |
| نوسان قیمت | هدف کاهش نوسان نسبت به مرجع | وابسته به دارایی |
| کاربرد | تسویه، نگهداری ارزش نسبی، مبادله | پرداخت و انتقال |
| ریسک مهم | ذخایر، بازخرید، از دست رفتن پیوند | نوسان، پذیرش، کارمزد |
| امکان همپوشانی | بله | بله |
۸. معماری یک سامانه پرداخت مبتنی بر توکن
برای ایجاد سامانه پرداخت، صرف صدور توکن کافی نیست.
معماری عملیاتی ممکن است شامل این اجزا باشد:
کیف پول
برای مدیریت کلیدها و امضای تراکنشها استفاده میشود.
شبکه انتقال
تراکنشها را مطابق قواعد پروتکل پردازش میکند.
درگاه پرداخت
درخواست پرداخت را ایجاد و وضعیت تراکنش را به سامانه فروش منتقل میکند.
سامانه حسابداری
ارزش ریالی یا ارزی تراکنش، کارمزد و وضعیت تسویه را ثبت میکند.
مدیریت ریسک
کنترلهای لازم برای جلوگیری از سوءاستفاده، بررسی تراکنشها و مدیریت خطا را اجرا میکند.
تبدیل و تسویه
در صورت نیاز، دارایی دیجیتال به ارز مورد استفاده کسبوکار تبدیل میشود.
انطباق حقوقی
محدودیتهای قانونی، احراز هویت و الزامات مرتبط با فعالیت مالی را بررسی میکند.
در نتیجه، موفقیت سامانه پرداخت بیش از آنکه به ایجاد توکن وابسته باشد، به کیفیت زیرساخت، پذیرش کاربران و انطباق با مقررات بستگی دارد.
۹. کاربرد توکنهای پرداخت در کسبوکارها
پرداخت خدمات دیجیتال
برخی خدمات آنلاین ممکن است از توکن برای دریافت هزینه استفاده کنند.
پرداختهای بینالمللی
داراییهای دیجیتال ممکن است در بعضی مسیرهای مجاز برای انتقال ارزش به کار روند.
بااینحال، محدودیتهای بانکی، تحریمها، مقررات مالی و شرایط ارائهدهندگان خدمات باید بررسی شوند. استفاده از بلاکچین این الزامات را از بین نمیبرد.
پرداختهای خرد
در بعضی معماریها، انتقال واحدهای کوچک ارزش امکانپذیر است.
اما کارمزد شبکه و هزینه عملیاتی باید با ارزش پرداخت متناسب باشد.
اقتصاد پلتفرمی
یک پلتفرم ممکن است از توکن برای تسویه میان ارائهدهندگان خدمات استفاده کند.
در این حالت نیز باید ضرورت توکن در مقایسه با سامانه پرداخت متعارف بررسی شود.
۱۰. توکن حاکمیتی چیست؟
توکن حاکمیتی (Governance Token) دارایی دیجیتالی است که طبق قواعد یک پروتکل یا سازمان، امکان مشارکت در برخی تصمیمگیریها را فراهم میکند.
دارنده ممکن است بتواند درباره موضوعاتی مانند تغییر پارامترهای پروتکل، تخصیص منابع یا تصویب پیشنهادهای مشخص رأی دهد.
اما باید توجه داشت که داشتن توکن حاکمیتی الزاماً به معنای مالکیت سهام شرکت یا برخورداری از حقوق قانونی مدیریت یک شخصیت حقوقی نیست.
۱۱. سازوکار تصمیمگیری با توکن حاکمیتی
یک فرایند حاکمیتی ممکن است شامل مراحل زیر باشد:
مرحله اول: ارائه پیشنهاد
یک مشارکتکننده مجاز پیشنهاد مشخصی ثبت میکند.
مرحله دوم: بررسی و گفتوگو
اعضا درباره پیامدهای پیشنهاد بحث میکنند.
مرحله سوم: رأیگیری
دارندگان واجد شرایط مطابق قواعد سامانه رأی میدهند.
مرحله چهارم: بررسی حدنصاب
مشخص میشود که پیشنهاد شرایط تصویب را داشته است یا خیر.
مرحله پنجم: اجرا
در بعضی سامانهها، تصمیم بهصورت خودکار اجرا میشود و در برخی دیگر به اقدام اشخاص یا نهادهای مشخص نیاز دارد.
این تفاوت اهمیت دارد؛ زیرا رأیگیری روی بلاکچین بهتنهایی تضمینکننده اجرای تصمیم نیست.
۱۲. مدلهای رأیگیری
یک توکن، یک رأی
قدرت رأی با تعداد توکنهای واجد شرایط متناسب است.
مزیت آن سادگی است، اما میتواند به تمرکز قدرت در اختیار دارندگان بزرگ منجر شود.
رأیگیری تفویضی
دارنده میتواند حق رأی خود را طبق قواعد سامانه به نماینده دیگری واگذار کند.
رأیگیری مبتنی بر زمان یا قفلکردن توکن
در برخی طراحیها، مدت تعهد یا قفلکردن توکن بر قدرت رأی تأثیر میگذارد.
رأیگیری درجهدوم
در برخی مدلها، هزینه افزایش قدرت رأی بهصورت غیرخطی رشد میکند.
این مدل میتواند برای بعضی اهداف مفید باشد، اما در سامانههای باز با خطر ایجاد هویتهای متعدد و سوءاستفاده مواجه است.
هیچیک از این روشها بهتنهایی حاکمیت عادلانه یا غیرمتمرکز را تضمین نمیکند.
۱۳. سازمان خودگردان غیرمتمرکز یا DAO
DAO اصطلاحی برای ساختارهایی است که بخشی از هماهنگی، تصمیمگیری یا مدیریت منابع خود را از طریق قواعد نرمافزاری و مشارکت اعضا انجام میدهند.
در بعضی DAOها، توکن حاکمیتی ابزار مشارکت در تصمیمگیری است.
اما همه DAOها الزاماً از توکن استفاده نمیکنند و میزان تمرکززدایی آنها متفاوت است.
مثال فرضی
یک شبکه همکاری میان تولیدکنندگان صنایع خلاق میتواند سازوکاری برای تصمیمگیری درباره استفاده از منابع مشترک ایجاد کند.
اعضا ممکن است درباره موضوعاتی مانند اولویت پروژههای آموزشی یا تخصیص بودجه تبلیغاتی رأی دهند.
بااینحال، باید مشخص شود:
منابع مالی متعلق به چه شخصیت حقوقی است؟
چه کسانی مسئول اجرای مصوبات هستند؟
اختلافات چگونه حل میشوند؟
تصمیمهای اعضا چه اعتبار قراردادی دارند؟
چگونه از تمرکز رأی جلوگیری میشود؟
بنابراین DAO جایگزین خودکار قراردادها، شخصیت حقوقی و مسئولیتهای قانونی نیست.
۱۴. ریسکهای توکن حاکمیتی
تمرکز قدرت
اگر بخش بزرگی از توکنها در اختیار تعداد محدودی از دارندگان باشد، تصمیمها ممکن است تحت کنترل آنان قرار گیرد.
مشارکت پایین
ممکن است بیشتر دارندگان در رأیگیری شرکت نکنند.
تعارض منافع
دارندگان بزرگ ممکن است تصمیمهایی بگیرند که به نفع خودشان و به زیان سایر کاربران باشد.
حملات حاکمیتی
در برخی شرایط، مهاجم ممکن است با کسب قدرت رأی کافی، تصمیمهای مخرب پیشنهاد یا تصویب کند.
ابهام حقوقی
مشخص نبودن مسئولیت اشخاص و اعتبار تصمیمها میتواند مشکلات حقوقی ایجاد کند.
فاصله تصمیم تا اجرا
ممکن است رأیگیری انجام شود، اما اجرای آن به نهادهای متمرکز وابسته باشد.
۱۵. مقایسه سه نوع توکن
| ویژگی | استیبلکوین | توکن پرداخت | توکن حاکمیتی |
|---|---|---|---|
| هدف اصلی | ثبات نسبی ارزش | انتقال و پرداخت | مشارکت در تصمیمگیری |
| مبنای ارزش | سازوکار تثبیت و اعتماد به آن | عرضه، تقاضا و کاربرد | حقوق و کارکرد حاکمیتی، همراه با عوامل بازار |
| کاربرد نمونه | تسویه با واحد مرجع | خرید خدمات | رأیگیری پروتکل |
| ریسک شاخص | از دست رفتن پیوند قیمتی | نوسان و پذیرش | تمرکز قدرت و سوءاستفاده |
| نیاز به مدل اقتصادی | بله | بله | بله |
| نیاز به بررسی حقوقی | بله | بله | بله |
این سه عنوان لزوماً متقابل نیستند. یک توکن ممکن است چند کارکرد داشته باشد و در نتیجه با الزامات حقوقی متعددی مواجه شود.
۱۶. تفاوت استیبلکوین با پول دیجیتال بانک مرکزی
پول دیجیتال بانک مرکزی (CBDC) در صورت انتشار، شکلی از پول بانک مرکزی محسوب میشود که ویژگیهای آن به طراحی و چارچوب حقوقی کشور صادرکننده وابسته است.
استیبلکوین معمولاً توسط یک ناشر غیربانک مرکزی یا در قالب یک سازوکار غیرمتمرکز طراحی میشود.
تفاوت اصلی در ماهیت تعهد، نهاد صادرکننده، وضعیت حقوقی و سازوکار مدیریت ارزش است.
همچنین CBDC الزاماً بر بلاکچین مبتنی نیست.
۱۷. الزامات حقوقی و نظارتی
ارزیابی حقوقی توکنها باید بر اساس حوزه قضایی، نوع دارایی و فعالیت واقعی انجام شود.
برای مثال، در اتحادیه اروپا مقررات MiCA میان برخی دستههای دارایی رمزنگاریشده، از جمله توکنهای مرتبط با دارایی و توکنهای پول الکترونیکی، تفاوت قائل میشود.
بااینحال، طبقهبندی قانونی همیشه با اصطلاحات عمومی بازار مانند «توکن پرداخت» یا «استیبلکوین الگوریتمی» یکسان نیست.
در ایران نیز نمیتوان صرفاً با استناد به تعریف فنی یک توکن، درباره مجاز بودن صدور، عرضه عمومی، پرداخت یا سرمایهگذاری با آن نتیجهگیری کرد.
برای هر طرح باید آخرین مقررات و الزامات نهادهای ذیصلاح بررسی شوند.
۱۸. آیا کسبوکارها باید توکن اختصاصی ایجاد کنند؟
یکی از اشتباهات رایج در پروژههای بلاکچینی، فرض ضرورت ایجاد توکن اختصاصی است.
در بسیاری از سامانهها، میتوان بدون صدور توکن جدید فعالیت کرد.
مثال اول: پلتفرم خدمات فرهنگی
اگر هدف صرفاً دریافت حق عضویت باشد، سامانه پرداخت متعارف ممکن است کافی باشد.
مثال دوم: شبکه چندسازمانی
اگر چند سازمان مستقل نیاز به انتقال ارزش یا تسویه مشترک داشته باشند، بررسی راهکارهای توکنی ممکن است توجیهپذیر باشد.
مثال سوم: شبکه تصمیمگیری مشترک
اگر اعضا به قواعد شفاف رأیگیری نیاز داشته باشند، میتوان ابزارهای حاکمیت دیجیتال را بررسی کرد.
اما حتی در این حالت نیز استفاده از توکن قابل معامله ضرورت ندارد.
۱۹. معماری پیشنهادی برای ارزیابی پروژه توکنی
پیش از تصمیمگیری درباره ایجاد یا استفاده از توکن، شش محور باید بررسی شود.
یک. مسئله کسبوکار: چه مشکل مشخصی قرار است حل شود؟
دو. ضرورت فناوری: آیا سامانه متمرکز یا ابزارهای موجود کافی نیستند؟
سه. مدل اقتصادی: هزینهها، منافع و انگیزه کاربران چیست؟
چهار. حقوق و مقررات: چه حقوقی ایجاد میشود و چه مجوزهایی لازم است؟
پنج. امنیت و عملیات: مدیریت کلید، قرارداد هوشمند و زیرساخت چگونه انجام میشود؟
شش. حاکمیت و پاسخگویی: چه کسانی اختیار تصمیمگیری و مسئولیت اجرا را دارند؟
۲۰. مطالعه موردی فرضی: شبکه خدمات فرهنگی و خلاق
فرض کنیم شبکهای از مراکز فرهنگی، هنرمندان و ارائهدهندگان خدمات آموزشی قصد دارند یک سامانه همکاری مشترک ایجاد کنند.
سه نیاز مطرح است:
۱. تسویه هزینه خدمات میان اعضا
۲. تعریف اعتبار قابل استفاده در مراکز مختلف
۳. مشارکت اعضا در تعیین اولویت برنامههای مشترک
راهکار اول: پرداخت متعارف
برای تسویه مالی میتوان از زیرساختهای بانکی و پرداخت موجود استفاده کرد.
راهکار دوم: اعتبار دیجیتال
در صورت وجود نیاز واقعی به قابلیت انتقال میان سامانههای مستقل، استفاده از اعتبار توکنی قابل بررسی است.
راهکار سوم: حاکمیت دیجیتال
برای تصمیمگیری مشترک میتوان سامانه رأیگیری و ثبت مصوبات طراحی کرد.
این سامانه ممکن است مبتنی بر بلاکچین باشد یا نباشد.
نتیجه مطالعه موردی
هیچ ضرورتی وجود ندارد که هر سه نیاز با یک توکن اختصاصی برطرف شوند.
طراحی حرفهای باید سادهترین ترکیب فناوری، قرارداد و سازوکار اجرایی را انتخاب کند.
۲۱. آینده استیبلکوینها و توکنهای پرداخت و حاکمیتی
توسعه این ابزارها به چند عامل وابسته است:
قابلیت اعتماد و شفافیت ذخایر
کیفیت زیرساخت پرداخت
سازگاری با سامانههای مالی
مدیریت امنیت و حریم خصوصی
مقررات روشن
مدلهای حاکمیت پاسخگو
تقاضای واقعی کاربران
استیبلکوینها میتوانند در بعضی فرایندهای تسویه نقش داشته باشند، توکنهای پرداخت ممکن است روشهای انتقال ارزش را متنوع کنند و توکنهای حاکمیتی میتوانند الگوهای تازهای برای مشارکت ایجاد کنند.
اما هیچیک از این ظرفیتها بهتنهایی موفقیت اقتصادی یا حقوقی یک پروژه را تضمین نمیکند.
۲۲. پرسشهای متداول
آیا استیبلکوین همیشه یک دلار ارزش دارد؟
خیر. استیبلکوین ممکن است برای حفظ ارزش نزدیک به یک دلار طراحی شده باشد، اما قیمت آن میتواند از مقدار هدف فاصله بگیرد.
آیا استیبلکوین بدون پشتوانه واقعی معتبر است؟
اعتبار آن به طراحی، سازوکار تثبیت، ریسکها و حقوق دارنده بستگی دارد. نبود ذخایر قابل اتکا میتواند ریسک قابلتوجهی ایجاد کند.
آیا بیتکوین توکن پرداخت است؟
بیتکوین دارایی بومی شبکه خود است و میتواند برای انتقال ارزش استفاده شود. بااینحال، از نظر فنی با توکنهای صادرشده روی قراردادهای هوشمند تفاوت دارد.
آیا توکن حاکمیتی همان سهام است؟
خیر. حق رأی در یک پروتکل الزاماً معادل مالکیت سهام یا حقوق قانونی سهامدار نیست.
آیا یک توکن میتواند هم پرداختی و هم حاکمیتی باشد؟
بله. برخی داراییها چند کارکرد دارند، اما این موضوع میتواند ارزیابی اقتصادی و حقوقی آنها را پیچیدهتر کند.
آیا برای ایجاد DAO حتماً باید توکن منتشر کرد؟
خیر. بعضی ساختارهای حاکمیت دیجیتال بدون توکن قابل معامله نیز قابل طراحیاند.
آیا استفاده از استیبلکوین تمام ریسکهای ارزی را حذف میکند؟
خیر. علاوه بر ریسک خود استیبلکوین، تغییر ارزش ارز مرجع نسبت به پول محلی نیز میتواند بر نتیجه اقتصادی اثر بگذارد.
جمعبندی
استیبلکوینها، توکنهای پرداخت و توکنهای حاکمیتی سه مفهوم مهم اما متفاوت در اقتصاد بلاکچینی هستند.
استیبلکوین برای حفظ ارزش نسبتاً باثبات نسبت به یک مرجع طراحی میشود؛ توکن پرداخت بر انتقال و تسویه ارزش تمرکز دارد؛ و توکن حاکمیتی میتواند امکان مشارکت در تصمیمگیری را فراهم کند.
این کارکردها ممکن است همپوشانی داشته باشند و انتخاب هرکدام باید بر اساس مسئله واقعی، مدل اقتصادی، ساختار حقوقی و معماری فنی انجام شود.
اصل راهبردی این است که ابتدا نیاز اقتصادی و نهادی مشخص شود و سپس درباره ضرورت توکن تصمیمگیری شود؛ نه اینکه ایجاد توکن نقطه آغاز طراحی کسبوکار باشد.
منابع و مراجع
۱. Bank for International Settlements (BIS) — پژوهشها و گزارشهای مربوط به استیبلکوین و نظام پرداخت.
https://www.bis.org/
۲. Financial Stability Board (FSB) — Global Regulatory Framework for Crypto-asset Activities.
https://www.fsb.org/
۳. International Monetary Fund (IMF) — پژوهشهای داراییهای دیجیتال و استیبلکوینها.
https://www.imf.org/
۴. European Union — Regulation (EU) 2023/1114 on Markets in Crypto-assets (MiCA).
https://eur-lex.europa.eu/eli/reg/2023/1114/oj
۵. Ethereum — مستندات قراردادهای هوشمند و استانداردهای توکن.
https://ethereum.org/en/developers/docs/
۶. OpenZeppelin — Governance Documentation.
https://docs.openzeppelin.com/contracts/5.x/governance
۷. MakerDAO / Sky — مستندات سازوکارهای وثیقه و حاکمیت.
https://docs.sky.money/
یادداشت تحریریه: این مقاله آموزشی است و توصیه سرمایهگذاری، پیشنهاد صدور دارایی دیجیتال یا تأیید قانونی فعالیتهای مالی محسوب نمیشود. منابع فوق برای مطالعه و استناد تخصصی معرفی شدهاند و بررسی آخرین نسخه مقررات پیش از انتشار نهایی ضروری است.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.