فینتک و نقش بلاکچین در خدمات مالی
نقش بلاکچین در پرداخت، تسویه، دارایی دیجیتال و خدمات مالی را همراه با ریسک نقدشوندگی، مقررات و امنیت بررسی میکنیم.
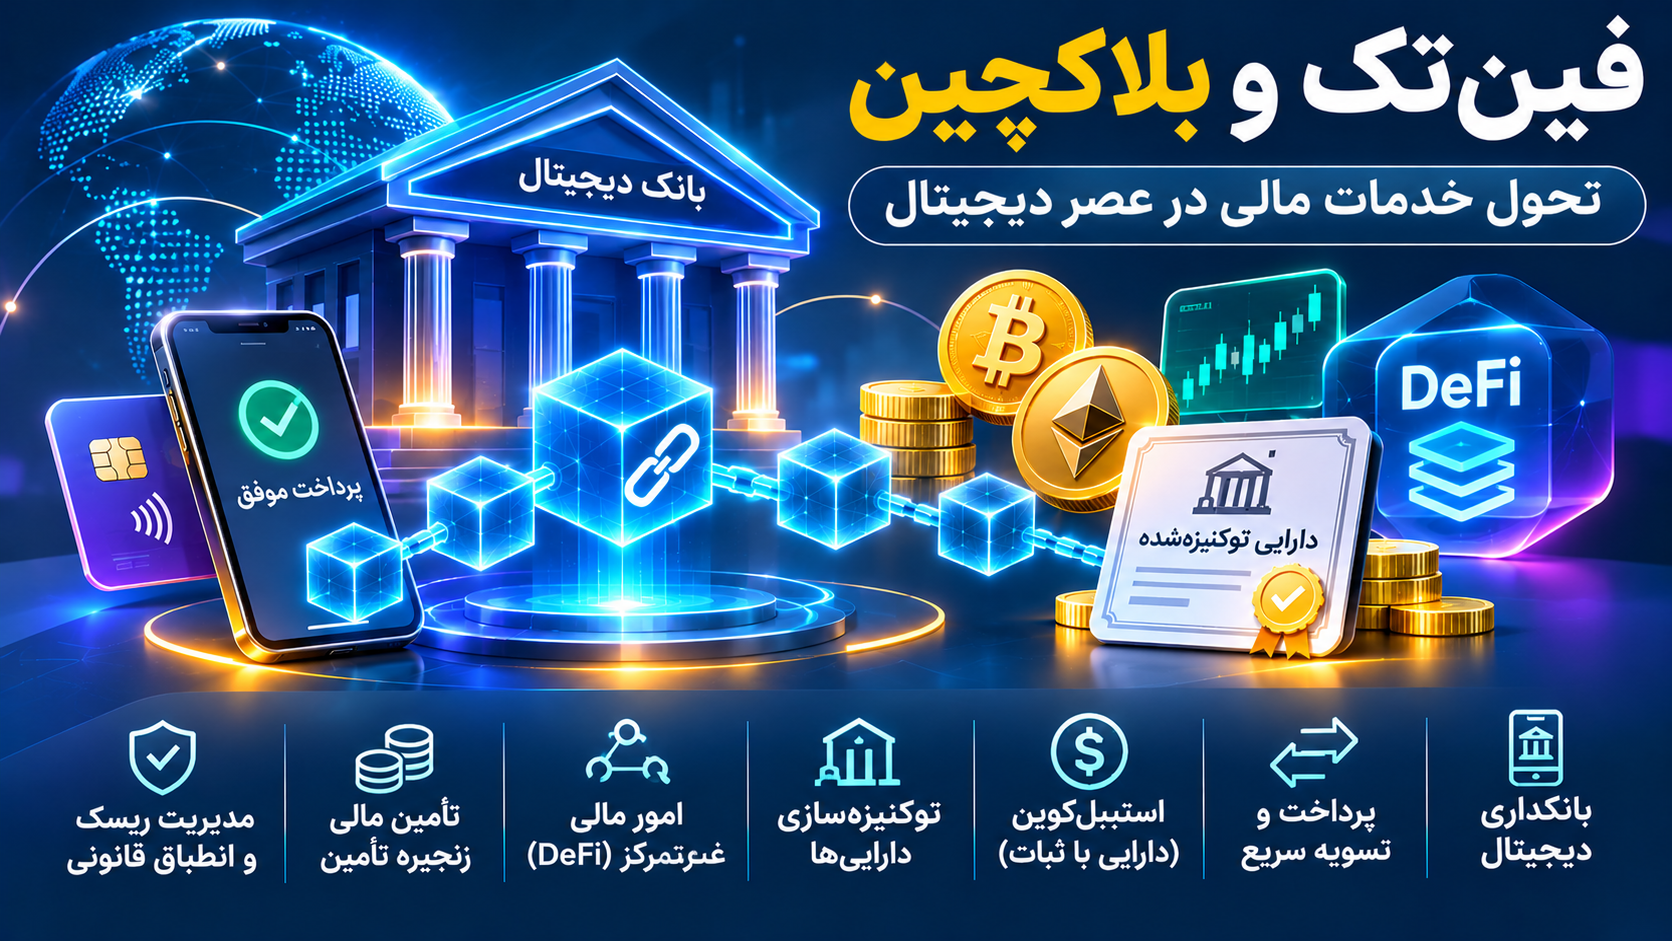
فهرست مطالب
- فینتک و بلاکچین؛ تحول خدمات مالی، پرداخت، تسویه و بازار داراییهای دیجیتال
- ۱. فینتک چیست؟
- ۲. چرا صنعت مالی به فناوریهای جدید نیاز دارد؟
- پراکندگی سامانهها
- هزینه تطبیق اطلاعات
- تأخیر در تسویه
- پیچیدگی پرداخت برونمرزی
- محدودیت دسترسی
- هزینه انطباق
- ۳. بلاکچین چه نقشی در خدمات مالی دارد؟
- ۴. تفاوت بانکداری دیجیتال با بانکداری مبتنی بر بلاکچین
- ۵. پرداخت، پایاپای و تسویه چه تفاوتی دارند؟
- پرداخت (Payment)
- پایاپای (Clearing)
- تسویه (Settlement)
- مثال
- ۶. بلاکچین در پرداختهای بینالمللی
- ۷. استیبلکوین چیست؟
- انواع رایج
- ۸. آیا استیبلکوین همان پول بانکی است؟
- ۹. ارز دیجیتال بانک مرکزی یا CBDC
- CBDC عمدهفروشی
- CBDC خرد
- ۱۰. توکنیزهسازی دارایی چیست؟
- مثال
- ۱۱. توکنیزهسازی اوراق بهادار
- ۱۲. تسویه همزمان دارایی و وجه
- مثال
- ۱۳. امور مالی غیرمتمرکز یا DeFi
- ۱۴. صرافی غیرمتمرکز چگونه کار میکند؟
- مثال ساده بازارساز خودکار
- ۱۵. وامدهی در DeFi
- مثال
- ۱۶. ریسکهای امور مالی غیرمتمرکز
- خطای قرارداد هوشمند
- ریسک اوراکل
- ریسک نقدشوندگی
- ریسک حاکمیت
- ریسک استیبلکوین
- ریسک ترکیبپذیری
- ریسک حقوقی
- ۱۷. بانکداری باز و بلاکچین
- ۱۸. قراردادهای هوشمند در خدمات مالی
- ۱۹. تأمین مالی زنجیره تأمین
- ۲۰. بلاکچین در تأمین مالی کسبوکارهای کوچک
- مثال
- ۲۱. پرداختهای خرد و اقتصاد پلتفرمی
- ۲۲. بلاکچین و بیمه دیجیتال
- مثال
- ۲۳. انطباق قانونی و مبارزه با پولشویی
- ۲۴. نقش FATF در داراییهای مجازی
- ۲۵. حریم خصوصی مالی
- ۲۶. آیا بلاکچین واسطههای مالی را حذف میکند؟
- ۲۷. نقش بلاکچین در بازار سرمایه
- انتشار اوراق
- ثبت مالکیت
- اقدامات شرکتی
- تسویه
- ممیزی
- ۲۸. ارتباط بلاکچین با بازارهای خارج از بورس یا OTC
- ۲۹. معماری فنی یک پلتفرم مالی مبتنی بر بلاکچین
- لایه اول: تجربه کاربری
- لایه دوم: هویت و انطباق
- لایه سوم: هسته مالی
- لایه چهارم: مدیریت ریسک
- لایه پنجم: دفترکل و قراردادهای هوشمند
- لایه ششم: پرداخت و تسویه
- لایه هفتم: نگهداری دارایی
- لایه هشتم: گزارشدهی و نظارت
- ۳۰. ریسکهای اصلی پلتفرمهای مالی بلاکچینی
- ریسک بازار
- ریسک نقدشوندگی
- ریسک اعتباری
- ریسک عملیاتی
- ریسک امنیت سایبری
- ریسک قانونی
- ریسک حاکمیت
- ریسک اتصال به نظام مالی
- ۳۱. الزامات حقوقی در ایران
- ۳۲. مدلهای درآمدی کسبوکارهای فینتک
- کارمزد تراکنش
- اشتراک نرمافزار
- خدمات سازمانی
- کارمزد نگهداری
- خدمات داده و تحلیل
- خدمات تأمین مالی
- ۳۳. مثال اقتصادی یک زیرساخت تسویه B2B
- ۳۴. شاخصهای ارزیابی موفقیت
- ۳۵. نقشه راه راهاندازی یک پایلوت فینتک مبتنی بر بلاکچین
- ماه اول: تعریف مسئله
- ماه دوم: ارزیابی حقوقی
- ماه سوم: طراحی معماری
- ماه چهارم: توسعه نمونه اولیه
- ماه پنجم: آزمون امنیت و عملیات
- ماه ششم: ارزیابی اقتصادی
- ۳۶. چه زمانی نباید از بلاکچین استفاده کرد؟
- ۳۷. آینده فینتک و بلاکچین
- توکنیزهسازی داراییهای واقعی
- توسعه زیرساختهای تسویه
- تحول پرداختهای برونمرزی
- ترکیب هوش مصنوعی و فینتک
- افزایش توجه به حاکمیت و انطباق
- همگرایی زیرساختهای مالی
- ۳۸. پرسشهای متداول
- آیا فینتک همان رمزارز است؟
- آیا بلاکچین پرداختها را همیشه ارزانتر میکند؟
- آیا استیبلکوین بدون ریسک است؟
- آیا CBDC همان بیتکوین است؟
- آیا توکنیزهسازی ملک به معنای انتقال سند مالکیت است؟
- آیا DeFi جایگزین کامل بانکها میشود؟
- آیا میتوان بدون مجوز پلتفرم مالی بلاکچینی راهاندازی کرد؟
- جمعبندی
- منابع
فینتک و بلاکچین؛ تحول خدمات مالی، پرداخت، تسویه و بازار داراییهای دیجیتال
شناسه مقاله: ۱۴۸
دستهبندی: دانشنامه بلاکچین، فناوری مالی و اقتصاد دیجیتال
سطح آموزشی: مقدماتی تا پیشرفته
صنعت خدمات مالی در حال گذار از مدلهای سنتی بانکمحور به اکوسیستمی متشکل از بانکها، شرکتهای فناوری مالی، پلتفرمهای پرداخت، زیرساختهای داده و شبکههای دارایی دیجیتال است. فناوری بلاکچین یکی از ابزارهای این تحول به شمار میرود و میتواند در برخی شرایط به انتقال ارزش، ثبت مشترک تعهدات، تسویه معاملات و توکنیزهسازی داراییها کمک کند. اما بهرهگیری از این فناوری با چالشهایی مانند مقررات، نقدشوندگی، امنیت، حاکمیت و اتصال به نظام مالی واقعی مواجه است. در این مقاله، معماری خدمات مالی مبتنی بر بلاکچین، فرصتهای اقتصادی، محدودیتها و الزامات اجرایی آن را بررسی میکنیم.
۱. فینتک چیست؟
فینتک (Financial Technology یا FinTech) به استفاده از فناوری برای طراحی، ارائه، بهبود یا تحول محصولات و خدمات مالی گفته میشود.
فینتک حوزهای بسیار گسترده است و صرفاً به رمزارز یا بلاکچین محدود نمیشود.
نمونههایی از خدمات فینتک عبارتاند از:
پرداخت الکترونیکی و کیف پول دیجیتال
بانکداری دیجیتال
اعتبارسنجی و اعطای تسهیلات
تأمین مالی جمعی
مدیریت سرمایهگذاری
بیمه دیجیتال
فناوریهای نظارتی و انطباق
خدمات مالی مبتنی بر داده
زیرساختهای بانکداری باز
انتقال پول و تسویه
خدمات مرتبط با داراییهای دیجیتال
وجه مشترک این فعالیتها استفاده از فناوری برای حل مسائل مالی است.
بلاکچین تنها یکی از فناوریهایی است که ممکن است در بخشی از این خدمات کاربرد داشته باشد.
۲. چرا صنعت مالی به فناوریهای جدید نیاز دارد؟
نظام مالی سنتی طی دههها زیرساختهای پیچیدهای برای نگهداری حسابها، انتقال پول، اعتبارسنجی و تسویه معاملات ایجاد کرده است.
این زیرساختها در بسیاری از موارد قابل اعتماد و کارآمد هستند؛ اما محدودیتهایی نیز دارند.
پراکندگی سامانهها
بانکها، کارگزاران، نهادهای تسویه و ارائهدهندگان خدمات مالی ممکن است از دفترکلهای مستقل استفاده کنند.
هزینه تطبیق اطلاعات
در برخی معاملات، چند نهاد باید اطلاعات یک رویداد مالی را با یکدیگر تطبیق دهند.
تأخیر در تسویه
انتقال مالکیت دارایی و پرداخت وجه ممکن است در زمانهای متفاوتی انجام شوند.
پیچیدگی پرداخت برونمرزی
پرداختهای بینالمللی ممکن است به چند واسطه، بررسی انطباق و تبدیل ارز نیاز داشته باشند.
محدودیت دسترسی
برخی افراد و کسبوکارها ممکن است به خدمات مالی مناسب دسترسی کافی نداشته باشند.
هزینه انطباق
شناسایی مشتری، مبارزه با پولشویی، مدیریت تقلب و گزارشدهی نظارتی نیازمند زیرساختهای قابل توجهی است.
فناوریهای مالی برای پاسخ به این مسائل توسعه مییابند؛ اما همه مشکلات را نمیتوان با بلاکچین حل کرد.
۳. بلاکچین چه نقشی در خدمات مالی دارد؟
بلاکچین میتواند امکان ثبت و هماهنگی برخی تراکنشها یا وضعیتهای مالی را در دفترکلی مشترک فراهم کند.
در یک سامانه مالی مبتنی بر بلاکچین، ممکن است چند نهاد بتوانند مطابق قواعد شبکه، درباره مالکیت یا وضعیت یک دارایی دیجیتال به توافق برسند.
کاربردهای احتمالی شامل موارد زیر هستند:
۱. انتقال دارایی دیجیتال
۲. ثبت و تسویه برخی معاملات
۳. انتشار داراییهای توکنیزهشده
۴. اجرای قواعد مالی از طریق قرارداد هوشمند
۵. ثبت شواهد مشترک میان نهادهای مالی
۶. مدیریت برخی فرایندهای وثیقهگذاری
۷. توسعه خدمات مالی غیرمتمرکز
اما دفترکل مشترک بهتنهایی به معنای وجود پول قانونی، دارایی معتبر، نقدشوندگی یا قابلیت اجرای حقوقی تعهدات نیست.
۴. تفاوت بانکداری دیجیتال با بانکداری مبتنی بر بلاکچین
بانکداری دیجیتال به ارائه خدمات بانکی از طریق زیرساختهای دیجیتال اشاره دارد.
برای مثال، افتتاح حساب آنلاین، انتقال وجه، دریافت تسهیلات یا مشاهده گردش حساب میتواند بدون بلاکچین انجام شود.
در مقابل، استفاده از بلاکچین در بانکداری به معماری خاصی اشاره دارد که در آن بخشی از ثبت یا انتقال ارزش از طریق دفترکل توزیعشده انجام میشود.
| معیار | بانکداری دیجیتال متعارف | مدل مبتنی بر بلاکچین |
|---|---|---|
| دفترکل | معمولاً تحت کنترل بانک یا زیرساخت مجاز | ممکن است میان چند مشارکتکننده توزیع شود |
| مدیریت حساب | مبتنی بر سامانه بانکی | بسته به طراحی، حساب یا توکن |
| انتقال ارزش | از طریق ریلهای پرداخت و تسویه موجود | از طریق قواعد شبکه و دارایی مربوط |
| احراز هویت | طبق مقررات بانکی | همچنان نیازمند سازوکار متناسب |
| نظارت | چارچوبهای بانکی و پرداخت | وابسته به نوع فعالیت و حوزه قضایی |
| مسئولیت | مبتنی بر روابط حقوقی مشخص | نیازمند تعیین مسئولیت ناشر، متولی و سایر بازیگران |
هیچیک از این دو مدل بهصورت مطلق برتر نیست.
۵. پرداخت، پایاپای و تسویه چه تفاوتی دارند؟
برای شناخت کاربرد بلاکچین در خدمات مالی، باید چند مفهوم را از یکدیگر تفکیک کنیم.
پرداخت (Payment)
فرایندی است که طی آن پرداختکننده برای انتقال ارزش به دریافتکننده اقدام میکند.
پایاپای (Clearing)
فرایند تبادل، تطبیق و تعیین تعهدات مالی طرفها پیش از تسویه است.
تسویه (Settlement)
فرایندی است که در آن تعهدات مالی مطابق قواعد سامانه ایفا و انتقال نهایی وجوه یا داراییها انجام میشود.
مثال
فرض کنید شخصی سهام خریداری میکند.
ثبت سفارش و انجام معامله الزاماً به معنای انتقال نهایی وجه و اوراق بهادار نیست.
ممکن است پس از معامله، فرایندهای پایاپای، کنترل و تسویه انجام شوند.
بلاکچین میتواند در برخی معماریها به هماهنگی این مراحل کمک کند؛ اما نهاییشدن فنی تراکنش لزوماً با نهاییشدن قانونی تسویه یکسان نیست.
۶. بلاکچین در پرداختهای بینالمللی
پرداختهای برونمرزی از کاربردهای مطرحشده برای فناوری دفترکل توزیعشده هستند.
در برخی مسیرهای پرداخت سنتی، بانکها و ارائهدهندگان خدمات مختلف در انتقال پول مشارکت میکنند.
این فرایند ممکن است با هزینه، تأخیر، اختلاف ساعت کاری و الزامات انطباق همراه باشد.
یک شبکه دارایی دیجیتال میتواند در شرایط مشخص امکان انتقال ارزش را با سازوکاری متفاوت فراهم کند.
اما برای ارزیابی واقعی باید تمام مراحل بررسی شوند:
تبدیل پول مبدأ به دارایی قابل انتقال
انتقال در شبکه
تبدیل به پول مقصد
کارمزدها
نقدشوندگی
کنترلهای قانونی
ریسک طرف مقابل
محدودیتهای بانکی و ارزی
سرعت انتقال توکن روی شبکه، معادل سرعت کامل پرداخت بینالمللی از حساب مبدأ تا حساب مقصد نیست.
۷. استیبلکوین چیست؟
استیبلکوین (Stablecoin) نوعی دارایی دیجیتال است که سازوکاری برای حفظ ارزش نسبت به یک دارایی یا واحد مرجع دارد.
برای مثال، برخی استیبلکوینها تلاش میکنند ارزش خود را نسبت به دلار آمریکا ثابت نگه دارند.
اما «تلاش برای ثبات» به معنای تضمین ثبات نیست.
انواع رایج
استیبلکوین با پشتوانه دارایی: ناشر مدعی نگهداری ذخایری برای پشتیبانی از توکنهای منتشرشده است.
استیبلکوین با وثیقه رمزارزی: ارزش توکن با سازوکارهای وثیقهگذاری و مدیریت ریسک پشتیبانی میشود.
مدلهای الگوریتمی: برای حفظ قیمت از قواعد عرضه، تقاضا یا مشوقهای اقتصادی استفاده میکنند.
ریسک این مدلها متفاوت است.
کیفیت ذخایر، حقوق بازخرید، نقدشوندگی، شفافیت و اعتبار ناشر باید بررسی شوند.
۸. آیا استیبلکوین همان پول بانکی است؟
خیر، لزوماً.
یک سپرده بانکی، یک استیبلکوین خصوصی و پول بانک مرکزی میتوانند از نظر حقوقی و اقتصادی ماهیت متفاوتی داشته باشند.
برای مثال، سپرده بانکی معمولاً طلبی از بانک مطابق قرارداد و مقررات مربوط است.
استیبلکوین ممکن است متضمن حقوق مشخصی نسبت به ناشر یا ذخایر باشد؛ اما این حقوق در همه پروژهها یکسان نیست.
بنابراین هنگام استفاده از استیبلکوین باید مشخص شود:
ناشر چه کسی است؟
پشتوانه چیست؟
حق بازخرید چگونه تعریف شده است؟
دارنده توکن چه حقوقی دارد؟
چه نهادی بر فعالیت نظارت میکند؟
در صورت ورشکستگی ناشر چه اتفاقی میافتد؟
۹. ارز دیجیتال بانک مرکزی یا CBDC
ارز دیجیتال بانک مرکزی (Central Bank Digital Currency) نوعی پول دیجیتال است که توسط بانک مرکزی منتشر میشود.
CBDC با رمزارزهای غیرمتمرکز و استیبلکوینهای خصوصی یکسان نیست.
طراحی CBDC میتواند بهصورت عمدهفروشی یا خرد باشد.
CBDC عمدهفروشی
برای استفاده نهادهای مالی مجاز در برخی فرایندهای مالی و تسویه طراحی میشود.
CBDC خرد
برای استفاده عمومی یا گروههای مشخصی از کاربران در پرداختها در نظر گرفته میشود.
CBDC الزاماً به بلاکچین نیاز ندارد.
بانک مرکزی میتواند بر اساس اهداف پولی، عملیاتی و حقوقی، معماری متمرکز یا توزیعشده را بررسی کند.
۱۰. توکنیزهسازی دارایی چیست؟
توکنیزهسازی (Tokenization) فرایندی است که در آن حقوق یا منافع مرتبط با یک دارایی در قالب توکن دیجیتال نمایش داده میشوند.
دارایی پایه میتواند شامل مواردی مانند:
اوراق بهادار
مطالبات مالی
واحدهای صندوق
طلا
املاک
کالا
برخی حقوق قراردادی
باشد.
اما باید میان «نمایش دیجیتال یک دارایی» و «ایجاد حق قانونی معتبر نسبت به آن دارایی» تفاوت گذاشت.
مثال
فرض کنیم یک شرکت قصد دارد حقوق اقتصادی مرتبط با یک دارایی ملکی را در قالب توکن عرضه کند.
صرف ایجاد یک میلیون توکن به معنای انتقال قانونی مالکیت ملک به دارندگان آنها نیست.
برای اعتبار حقوقی باید مشخص شود:
۱. دارایی به نام چه شخص یا نهادی است؟
۲. توکن نماینده چه حقی است؟
۳. انتقال توکن چه اثر قانونی دارد؟
۴. درآمد و هزینهها چگونه تقسیم میشوند؟
۵. اختلافات چگونه حل میشوند؟
۶. چه مجوزهایی لازم است؟
بنابراین توکنیزهسازی، همزمان مسئلهای فناورانه، مالی و حقوقی است.
۱۱. توکنیزهسازی اوراق بهادار
یکی از حوزههای مهم، نمایش دیجیتال اوراق بهادار یا حقوق مرتبط با آنهاست.
در چنین مدلهایی، دفترکل توزیعشده ممکن است برای ثبت مالکیت یا انتقال حقوق استفاده شود.
مزایای احتمالی شامل موارد زیر است:
هماهنگی بهتر اطلاعات مالکیت
خودکارسازی برخی اقدامات شرکتی
بهبود قابلیت ممیزی
کاهش برخی مراحل تطبیق
امکان طراحی تسویه هماهنگ
اما انتشار و معامله اوراق بهادار معمولاً تحت نظارت و مقررات خاص قرار دارد.
تغییر شکل فناوری ثبت دارایی، الزامات بازار سرمایه را خودبهخود حذف نمیکند.
۱۲. تسویه همزمان دارایی و وجه
یکی از مفاهیم مهم بازارهای مالی، تحویل در برابر پرداخت (Delivery versus Payment یا DvP) است.
در این مدل، انتقال دارایی و انتقال وجه بهگونهای هماهنگ میشوند که ریسک تحویل یک طرف بدون دریافت عوض کاهش یابد.
مثال
خریدار قصد خرید اوراق بهادار توکنیزهشده را دارد.
فروشنده نیز قصد دریافت وجه دارد.
در یک معماری مناسب، سامانه میتواند انتقال دارایی و وجه را به تحقق شرایط مشترک وابسته کند.
اما این قابلیت زمانی ارزش واقعی دارد که هر دو دارایی، قواعد انتقال، حقوق قانونی و سازوکار تسویه معتبر داشته باشند.
اگر وجه پرداختی صرفاً توکنی فاقد نقدشوندگی یا حق بازخرید قابل اتکا باشد، هماهنگی فنی انتقالها بهتنهایی ریسک مالی را حذف نمیکند.
۱۳. امور مالی غیرمتمرکز یا DeFi
امور مالی غیرمتمرکز (Decentralized Finance) به مجموعهای از برنامهها و پروتکلهای مالی اشاره دارد که بخشی از فعالیتهای آنها با قراردادهای هوشمند و زیرساختهای بلاکچینی انجام میشود.
نمونه خدمات DeFi عبارتاند از:
مبادله داراییهای دیجیتال
وامدهی و وامگیری
مدیریت وثیقه
تأمین نقدینگی
برخی ابزارهای مشتقه
مدیریت دارایی
اما غیرمتمرکز بودن یک پروتکل، موضوعی نسبی است.
ممکن است توسعهدهندگان، دارندگان توکن حاکمیتی، ارائهدهندگان داده یا مدیران زیرساخت بر بخشهایی از سامانه کنترل داشته باشند.
۱۴. صرافی غیرمتمرکز چگونه کار میکند؟
صرافی غیرمتمرکز یا DEX سامانهای است که امکان مبادله برخی داراییهای دیجیتال را از طریق قراردادهای هوشمند فراهم میکند.
برخی DEXها از دفتر سفارش استفاده میکنند.
برخی دیگر بر پایه بازارساز خودکار (Automated Market Maker یا AMM) فعالیت میکنند.
مثال ساده بازارساز خودکار
در یک استخر نقدینگی، دو دارایی نگهداری میشوند.
قیمت مبادله میتواند بر اساس نسبت ذخایر و قواعد قرارداد تعیین شود.
در مدل شناختهشده حاصلضرب ثابت، رابطه سادهشده زیر مطرح است:
(x \times y = k)
که در آن:
(x): مقدار دارایی اول
(y): مقدار دارایی دوم
(k): مقدار ثابت مدل در شرایط سادهشده
در پیادهسازی واقعی، کارمزد، تغییر ذخایر، لغزش قیمت و سایر قواعد باید لحاظ شوند.
این مدل امکان مبادله را فراهم میکند، اما در برابر دستکاری بازار، زیان تأمینکنندگان نقدینگی و خطای قرارداد مصون نیست.
۱۵. وامدهی در DeFi
در برخی پروتکلهای DeFi، کاربران میتوانند دارایی دیجیتال سپردهگذاری کنند یا در برابر وثیقه وام بگیرند.
در بسیاری از مدلها، ارزش وثیقه باید از مبلغ وام بیشتر باشد.
مثال
کاربری معادل ۱۵۰ واحد ارزش دارایی دیجیتال وثیقه میگذارد و ۱۰۰ واحد وام دریافت میکند.
اگر ارزش وثیقه کاهش یابد، ممکن است نسبت وثیقه به بدهی از حد مجاز پایینتر برود.
در این شرایط، قرارداد میتواند مطابق قواعد پروتکل بخشی از وثیقه را نقد کند.
اما این فرایند با خطراتی مانند نوسان قیمت، خطای اوراکل، ازدحام شبکه و نقدشوندگی ناکافی همراه است.
بنابراین وامدهی DeFi معادل وام بانکی متعارف نیست.
۱۶. ریسکهای امور مالی غیرمتمرکز
خطای قرارداد هوشمند
اشکال در کد ممکن است به از دست رفتن دارایی منجر شود.
ریسک اوراکل
داده قیمت نادرست میتواند موجب تسویه یا نقدسازی اشتباه شود.
ریسک نقدشوندگی
ممکن است فروش دارایی با قیمت مناسب امکانپذیر نباشد.
ریسک حاکمیت
تغییر قواعد پروتکل ممکن است بر حقوق و منافع کاربران اثر بگذارد.
ریسک استیبلکوین
دارایی مرجع ممکن است ثبات مورد انتظار را حفظ نکند.
ریسک ترکیبپذیری
وابستگی چند پروتکل به یکدیگر میتواند باعث سرایت خسارت شود.
ریسک حقوقی
وضعیت نظارتی و حقوقی خدمات ممکن است در حوزههای قضایی متفاوت باشد.
۱۷. بانکداری باز و بلاکچین
بانکداری باز (Open Banking) به اشتراکگذاری کنترلشده برخی دادهها یا قابلیتهای بانکی از طریق رابطهای برنامهنویسی و با رعایت قواعد مربوط اشاره دارد.
این مفهوم الزاماً به بلاکچین وابسته نیست.
در یک معماری بانکداری باز، APIها میتوانند خدماتی مانند مشاهده اطلاعات حساب یا آغاز پرداخت را فراهم کنند.
بلاکچین ممکن است در بعضی فرایندهای چندنهادی نقش مکمل داشته باشد؛ اما جایگزین مدیریت رضایت، امنیت API یا نظارت بانکی نیست.
۱۸. قراردادهای هوشمند در خدمات مالی
قرارداد هوشمند میتواند برخی قواعد مالی را بهصورت خودکار اجرا کند.
برای مثال:
آزادسازی وثیقه پس از ایفای تعهد
تقسیم وجوه بر اساس قواعد مشخص
ثبت انتقال توکن
محاسبه برخی پرداختها
اعمال محدودیت انتقال
اما اجرای کد به معنای اعتبار حقوقی خودکار تمام تعهدات نیست.
در قراردادهای مالی باید مسائل زیر روشن باشند:
مسئولیت طرفها
شرایط فسخ
خطای داده
اختلافات
فورسماژور
توقف اضطراری
حقوق مصرفکننده
الزامات نظارتی
۱۹. تأمین مالی زنجیره تأمین
در تأمین مالی زنجیره تأمین، اطلاعات مربوط به سفارش، تحویل، فاکتور و تأیید خریدار میتواند در تصمیم نهاد مالی مؤثر باشد.
برای مثال، یک تأمینکننده پس از تحویل کالا، طلبی از خریدار دارد.
اگر این طلب مطابق قوانین قابل انتقال یا تأمین مالی باشد، نهاد مالی میتواند با بررسی وضعیت آن تصمیم بگیرد.
دفترکل مشترک ممکن است به کاهش اختلاف اطلاعات میان خریدار، تأمینکننده و نهاد مالی کمک کند.
اما بلاکچین بهتنهایی:
اعتبار خریدار را تضمین نمیکند.
اصالت فاکتور را اثبات نمیکند.
منابع مالی ایجاد نمیکند.
وصول مطالبات را تضمین نمیکند.
برای موفقیت چنین سامانهای، اعتبارسنجی، قراردادهای معتبر و سازوکار مدیریت ریسک ضروریاند.
۲۰. بلاکچین در تأمین مالی کسبوکارهای کوچک
کسبوکارهای کوچک ممکن است با محدودیت دسترسی به منابع مالی مواجه باشند.
فناوریهای مالی میتوانند از طریق دادههای تراکنشی، اعتبارسنجی و مدلهای نوآورانه تأمین مالی به کاهش برخی موانع کمک کنند.
بلاکچین در صورت وجود نیاز واقعی به ثبت مشترک تعهدات یا انتقال حقوق مالی میتواند نقش داشته باشد.
مثال
یک بازارگاه B2B اطلاعات سفارشهای تأییدشده و سوابق تحویل را در اختیار نهاد مالی مجاز قرار میدهد.
نهاد مالی میتواند با بررسی اطلاعات معتبر، امکان ارائه تسهیلات را ارزیابی کند.
در این مدل، ارزش اصلی ممکن است از دادههای تجاری قابل اعتماد و اتصال به نظام تأمین مالی ایجاد شود؛ نه لزوماً از بلاکچین.
۲۱. پرداختهای خرد و اقتصاد پلتفرمی
در برخی پلتفرمها، پرداختهای کوچک و پرتعداد انجام میشود.
برای مثال:
پرداخت بابت محتوای دیجیتال
تسویه با تولیدکنندگان محتوا
پرداختهای درونبرنامهای
خدمات مبتنی بر مصرف
پرداخت میان ماشینها
شبکههای دارایی دیجیتال ممکن است برای برخی از این کاربردها بررسی شوند.
اما باید هزینه هر تراکنش، تأخیر، نوسان دارایی، تجربه کاربری و مقررات بررسی شود.
در بسیاری از موارد، زیرساختهای پرداخت متعارف یا سامانههای تجمیع تراکنش اقتصادیتر هستند.
۲۲. بلاکچین و بیمه دیجیتال
فناوری بیمه یا InsurTech از داده و فناوری برای بهبود طراحی و ارائه خدمات بیمه استفاده میکند.
قراردادهای هوشمند ممکن است در برخی بیمههای پارامتریک کاربرد داشته باشند.
مثال
در یک بیمه پارامتریک کشاورزی، پرداخت خسارت ممکن است به وقوع یک شاخص از پیش تعیینشده مانند میزان بارندگی وابسته باشد.
اگر منبع داده معتبر باشد و شرایط قرارداد تحقق یابد، سامانه میتواند فرایند پرداخت را آغاز کند.
اما باید مشخص شود:
شاخص چگونه اندازهگیری میشود؟
منبع داده چه کسی است؟
خطای اندازهگیری چگونه اصلاح میشود؟
آیا پرداخت نیازمند بررسی قانونی است؟
اختلافات چگونه حل میشوند؟
در نتیجه، خودکارسازی بدون طراحی حقوقی و مدیریت ریسک کافی نیست.
۲۳. انطباق قانونی و مبارزه با پولشویی
خدمات مالی در بسیاری از کشورها مشمول الزامات شناسایی مشتری، مبارزه با پولشویی و مقابله با تأمین مالی تروریسم هستند.
مفاهیم مهم عبارتاند از:
KYC: شناسایی و شناخت مشتری.
AML: کنترلها و اقدامات مبارزه با پولشویی.
CFT: مقابله با تأمین مالی تروریسم.
Transaction Monitoring: پایش تراکنشها برای شناسایی الگوهای پرریسک.
شفاف بودن بخشی از دادههای بلاکچین به معنای شناسایی قطعی اشخاص پشت آدرسها نیست.
همچنین تحلیل تراکنشهای بلاکچینی جایگزین کامل فرایندهای انطباق قانونی نمیشود.
۲۴. نقش FATF در داراییهای مجازی
گروه ویژه اقدام مالی (FATF) استانداردها و راهنماهایی درباره ریسکهای پولشویی و تأمین مالی تروریسم در حوزه داراییهای مجازی منتشر کرده است.
یکی از موضوعات مهم، الزامات مربوط به ارائهدهندگان خدمات دارایی مجازی (VASP) و انتقال برخی اطلاعات لازم در چارچوب قواعد مربوط است.
اما دامنه اجرا و الزامات عملی در کشورها متفاوت است.
بنابراین نمیتوان یک حکم عمومی را بدون بررسی مقررات محل فعالیت به همه کسبوکارهای دارایی دیجیتال تعمیم داد.
۲۵. حریم خصوصی مالی
یکی از چالشهای بلاکچین عمومی، قابلیت مشاهده تاریخچه برخی تراکنشهاست.
ممکن است آدرسها مستقیماً نام واقعی افراد را نشان ندهند، اما تحلیل الگوهای تراکنش و ترکیب دادهها میتواند به شناسایی یا ارتباطدهی فعالیتها کمک کند.
برای خدمات مالی سازمانی، محرمانگی اطلاعات تجاری اهمیت زیادی دارد.
برای مثال، یک شرکت ممکن است نخواهد تمام تأمینکنندگان و مبالغ پرداختی آن برای عموم قابل مشاهده باشند.
بنابراین باید از ابتدا درباره معماری دسترسی، محرمانگی، ذخیره داده و ابزارهای رمزنگاری تصمیمگیری شود.
۲۶. آیا بلاکچین واسطههای مالی را حذف میکند؟
این ادعا نیازمند دقت است.
بلاکچین میتواند نقش برخی واسطههای ثبت یا هماهنگی را تغییر دهد.
اما در بسیاری از خدمات مالی، همچنان به نهادهایی مانند موارد زیر نیاز است:
بانک
متولی نگهداری دارایی
ناشر دارایی
ارائهدهنده نقدشوندگی
حسابرس
مرجع احراز هویت
نهاد ناظر
ارائهدهنده خدمات حقوقی
شرکت مدیریت ریسک
در بعضی مدلها، واسطه حذف نمیشود؛ بلکه نقش آن از ثبت تراکنش به نگهداری دارایی، انطباق یا مدیریت زیرساخت تغییر میکند.
بنابراین بهتر است از مفهوم بازآرایی نقش واسطهها استفاده کنیم، نه حذف قطعی آنها.
۲۷. نقش بلاکچین در بازار سرمایه
بازار سرمایه شامل نهادها و فرایندهای متعددی مانند انتشار اوراق، معاملات، پایاپای، تسویه، نگهداری دارایی و افشای اطلاعات است.
بلاکچین میتواند برای برخی از این فرایندها بررسی شود.
انتشار اوراق
نمایش دیجیتال حقوق مرتبط با اوراق در چارچوب مجاز.
ثبت مالکیت
ایجاد سازوکار مشترک برای ثبت و انتقال برخی حقوق.
اقدامات شرکتی
خودکارسازی بخشی از فرایندهای توزیع سود یا اعمال حقوق، در صورت وجود داده و قواعد معتبر.
تسویه
هماهنگی انتقال دارایی و وجه.
ممیزی
افزایش قابلیت بررسی برخی سوابق.
اما توسعه چنین زیرساختی بدون هماهنگی با نهادهای مسئول بازار سرمایه، نظام پرداخت و مراجع قانونی امکان بهرهبرداری رسمی را تضمین نمیکند.
۲۸. ارتباط بلاکچین با بازارهای خارج از بورس یا OTC
بازارهای خارج از بورس (Over-the-Counter) به سازوکارهایی برای معامله مستقیم یا مبتنی بر شبکه معاملهگران، خارج از دفتر سفارش متمرکز بورس اشاره دارند.
در برخی بازارهای OTC، مسائل زیر اهمیت دارند:
شناسایی طرف معامله
کشف قیمت
ثبت توافق
مدیریت وثیقه
تسویه
مدیریت ریسک طرف مقابل
گزارشدهی نظارتی
بلاکچین ممکن است برای ثبت برخی تعهدات یا انتقال داراییهای واجد شرایط بررسی شود.
اما بازار OTC لزوماً به بلاکچین نیاز ندارد.
همچنین باید میان معاملات OTC رسمی در بازار سرمایه و معاملات غیررسمی داراییهای دیجیتال تفاوت گذاشت.
۲۹. معماری فنی یک پلتفرم مالی مبتنی بر بلاکچین
یک پلتفرم حرفهای ممکن است از لایههای زیر تشکیل شود.
لایه اول: تجربه کاربری
وبسایت، اپلیکیشن و داشبورد مشتریان.
لایه دوم: هویت و انطباق
احراز هویت، کنترل دسترسی، KYC و پایش تراکنش.
لایه سوم: هسته مالی
مدیریت حسابها، سفارشها، ماندهها و تعهدات.
لایه چهارم: مدیریت ریسک
اعتبارسنجی، کنترل محدودیتها، وثیقه و پایش ریسک.
لایه پنجم: دفترکل و قراردادهای هوشمند
ثبت یا اجرای قواعد مرتبط با دارایی دیجیتال.
لایه ششم: پرداخت و تسویه
اتصال به زیرساختهای بانکی یا سامانههای مجاز انتقال ارزش.
لایه هفتم: نگهداری دارایی
مدیریت کلیدها، کیف پولهای سازمانی و سیاستهای امنیتی.
لایه هشتم: گزارشدهی و نظارت
گزارشهای مالی، عملیاتی، حسابرسی و نظارتی.
در این معماری، بلاکچین تنها یکی از اجزای سامانه است.
۳۰. ریسکهای اصلی پلتفرمهای مالی بلاکچینی
ریسک بازار
نوسان قیمت داراییها ممکن است موجب زیان شود.
ریسک نقدشوندگی
ممکن است امکان فروش یا بازخرید دارایی در زمان مناسب وجود نداشته باشد.
ریسک اعتباری
طرف مقابل ممکن است تعهد خود را ایفا نکند.
ریسک عملیاتی
اختلال سامانه، خطای انسانی یا نقص فرایند میتواند خسارت ایجاد کند.
ریسک امنیت سایبری
نفوذ، سرقت کلید یا خطای قرارداد هوشمند ممکن است به از دست رفتن دارایی منجر شود.
ریسک قانونی
فعالیت ممکن است به مجوز، محدودیت یا الزامات خاص نیاز داشته باشد.
ریسک حاکمیت
تصمیمگیری متمرکز یا مبهم میتواند منافع کاربران را تحت تأثیر قرار دهد.
ریسک اتصال به نظام مالی
ممکن است انتقال ارزش میان دارایی دیجیتال و حساب بانکی با محدودیت مواجه شود.
۳۱. الزامات حقوقی در ایران
در ایران، فعالیتهای مالی و دارایی دیجیتال ممکن است بسته به ماهیت خدمت با صلاحیت و مقررات نهادهای مختلف ارتباط داشته باشند.
از جمله:
بانک مرکزی جمهوری اسلامی ایران
سازمان بورس و اوراق بهادار
نهادهای مسئول مبارزه با پولشویی
مراجع مالیاتی
سایر نهادهای دارای صلاحیت قانونی
برای مثال، ارائه خدمت پرداخت، انتشار ابزار مالی، فعالیت صرافی یا عرضه اوراق بهادار ممکن است هرکدام الزامات متفاوتی داشته باشند.
نمیتوان صرفاً با تغییر نام یک ابزار مالی به «توکن»، از مقررات ماهوی آن عبور کرد.
همچنین وجود یک فناوری یا ثبت شرکت، بهتنهایی مجوز ارائه تمام خدمات مالی محسوب نمیشود.
وضعیت حقوقی هر مدل کسبوکار باید بر اساس مقررات معتبر و جاری در زمان اجرا بررسی شود.
۳۲. مدلهای درآمدی کسبوکارهای فینتک
مدل درآمدی به نوع خدمت وابسته است.
کارمزد تراکنش
دریافت مبلغ یا درصد مشخص بابت خدمت مجاز.
اشتراک نرمافزار
دریافت هزینه دورهای برای استفاده از زیرساخت.
خدمات سازمانی
ارائه API، گزارشگیری، مدیریت دارایی یا خدمات انطباق.
کارمزد نگهداری
در مدلهای مجاز، دریافت هزینه بابت نگهداری یا مدیریت دارایی.
خدمات داده و تحلیل
ارائه خدمات تحلیلی در چارچوب حقوق داده و محرمانگی.
خدمات تأمین مالی
دریافت درآمد مطابق قرارداد و مجوزهای مربوط.
مدل درآمدی باید با ارزش واقعی خدمت، هزینه جذب مشتری، ریسک و الزامات قانونی سازگار باشد.
۳۳. مثال اقتصادی یک زیرساخت تسویه B2B
فرض کنیم یک پلتفرم سالانه ۵۰۰ هزار تراکنش میان کسبوکارها پردازش میکند.
هزینه عملیاتی فعلی تطبیق و رسیدگی به هر تراکنش بهطور متوسط ۱۲ هزار تومان است.
هزینه سالانه:
۵۰۰٬۰۰۰ × ۱۲٬۰۰۰ = ۶ میلیارد تومان
فرض کنیم سامانه جدید این هزینه را به ۸ هزار تومان کاهش دهد.
هزینه جدید:
۵۰۰٬۰۰۰ × ۸٬۰۰۰ = ۴ میلیارد تومان
صرفهجویی ناخالص:
۲ میلیارد تومان در سال
اگر هزینه نگهداری و بهرهبرداری سالانه زیرساخت جدید ۱٫۲ میلیارد تومان باشد، منفعت عملیاتی خالص پیش از سایر هزینهها برابر است با:
۸۰۰ میلیون تومان در سال
اما باید بررسی شود چه مقدار از این منفعت از خودکارسازی و یکپارچهسازی حاصل شده و چه مقدار واقعاً به استفاده از بلاکچین وابسته است.
این مثال فرضی و صرفاً آموزشی است.
۳۴. شاخصهای ارزیابی موفقیت
| شاخص | هدف |
|---|---|
| هزینه هر تراکنش | ارزیابی کارایی اقتصادی |
| زمان تسویه | سنجش سرعت تحقق تعهد |
| نرخ خطای تطبیق | کیفیت هماهنگی داده |
| نرخ تقلب | ارزیابی ریسک عملیاتی |
| دسترسپذیری سامانه | پایداری خدمت |
| هزینه انطباق | ارزیابی بهرهوری نظارتی |
| نرخ شکست تراکنش | کیفیت فنی |
| نقدشوندگی | امکان تبدیل دارایی |
| رضایت مشتری | تجربه استفاده |
| بازده سرمایهگذاری | توجیه اقتصادی پروژه |
هر شاخص باید با مقدار پایه، هدف و روش اندازهگیری مشخص همراه باشد.
۳۵. نقشه راه راهاندازی یک پایلوت فینتک مبتنی بر بلاکچین
ماه اول: تعریف مسئله
شناسایی مشکل واقعی مالی، مشتریان و فرایند موجود.
ماه دوم: ارزیابی حقوقی
بررسی ماهیت خدمت، مجوزها، مسئولیتها و الزامات انطباق.
ماه سوم: طراحی معماری
مقایسه راهکار متمرکز، دفترکل مجوزدار و شبکه عمومی.
ماه چهارم: توسعه نمونه اولیه
اجرای یک سناریوی محدود با دادهها و داراییهای آزمایشی.
ماه پنجم: آزمون امنیت و عملیات
بررسی قراردادهای هوشمند، مدیریت کلید، کنترل دسترسی و سناریوهای خطا.
ماه ششم: ارزیابی اقتصادی
مقایسه نتایج با راهکارهای جایگزین و تصمیم درباره توسعه.
اجرای پایلوت فنی نباید با مجوز عرضه عمومی خدمات مالی اشتباه گرفته شود.
۳۶. چه زمانی نباید از بلاکچین استفاده کرد؟
در شرایط زیر، ضرورت استفاده از بلاکچین باید با تردید بیشتری بررسی شود:
تمام مشارکتکنندگان به یک نهاد مرکزی اعتماد دارند.
مسئله با API و پایگاه داده متعارف قابل حل است.
دارایی دیجیتال فاقد حق قانونی روشن است.
نقدشوندگی لازم وجود ندارد.
هزینه انطباق از منافع پروژه بیشتر است.
فرایند نیازمند اصلاح یا برگشت مکرر اطلاعات است.
زیرساخت بانکی و حقوقی لازم فراهم نیست.
مشتریان به قابلیتهای بلاکچینی نیاز واقعی ندارند.
فناوری باید تابع مسئله کسبوکار باشد، نه برعکس.
۳۷. آینده فینتک و بلاکچین
چند روند مهم میتوانند آینده این حوزه را شکل دهند.
توکنیزهسازی داراییهای واقعی
نمایش دیجیتال حقوق مالی و داراییها ممکن است در برخی بازارهای قانونمند گسترش یابد.
توسعه زیرساختهای تسویه
نهادهای مالی ممکن است از دفترکلهای مشترک برای بهبود هماهنگی استفاده کنند.
تحول پرداختهای برونمرزی
مدلهای جدید انتقال ارزش میتوانند در کنار زیرساختهای متعارف توسعه یابند.
ترکیب هوش مصنوعی و فینتک
هوش مصنوعی میتواند در کشف تقلب، تحلیل ریسک و خدمات مشتری نقش داشته باشد.
افزایش توجه به حاکمیت و انطباق
با توسعه داراییهای دیجیتال، اهمیت مدیریت ریسک، حقوق مشتری و نظارت بیشتر میشود.
همگرایی زیرساختهای مالی
ممکن است بخشی از خدمات مالی متعارف و داراییهای دیجیتال در معماریهای ترکیبی به یکدیگر متصل شوند.
اما سرعت و شکل تحقق این روندها به مقررات، اقتصاد بازار، امنیت و پذیرش کاربران وابسته است.
۳۸. پرسشهای متداول
آیا فینتک همان رمزارز است؟
خیر. رمزارز و بلاکچین تنها بخشی از اکوسیستم فناوری مالی هستند.
آیا بلاکچین پرداختها را همیشه ارزانتر میکند؟
خیر. هزینه کامل خدمت شامل کارمزد شبکه، تبدیل دارایی، انطباق، نقدشوندگی و عملیات است.
آیا استیبلکوین بدون ریسک است؟
خیر. ریسک ناشر، ذخایر، نقدشوندگی، بازخرید و فناوری باید بررسی شود.
آیا CBDC همان بیتکوین است؟
خیر. CBDC پول دیجیتال منتشرشده توسط بانک مرکزی است و از نظر ساختار و حاکمیت با بیتکوین تفاوت دارد.
آیا توکنیزهسازی ملک به معنای انتقال سند مالکیت است؟
خیر، لزوماً. حقوق قانونی دارنده توکن باید در چارچوب معتبر تعریف و قابل اجرا باشند.
آیا DeFi جایگزین کامل بانکها میشود؟
چنین نتیجهای قطعی نیست. بسیاری از خدمات مالی همچنان به نهادهای دارای صلاحیت، مدیریت ریسک و زیرساختهای حقوقی وابستهاند.
آیا میتوان بدون مجوز پلتفرم مالی بلاکچینی راهاندازی کرد؟
پاسخ به نوع خدمت و مقررات محل فعالیت بستگی دارد. استفاده از بلاکچین بهتنهایی معافیت قانونی ایجاد نمیکند.
جمعبندی
فینتک حاصل تحول گسترده خدمات مالی با استفاده از فناوری است و بلاکچین یکی از ابزارهای احتمالی این تحول محسوب میشود.
ارزش بلاکچین در خدمات مالی زمانی آشکار میشود که چند مشارکتکننده مستقل به ثبت مشترک، انتقال ارزش یا اجرای هماهنگ تعهدات نیاز داشته باشند.
کاربردهایی مانند توکنیزهسازی داراییها، تسویه هماهنگ، برخی پرداختهای برونمرزی و قراردادهای هوشمند میتوانند فرصتهای مهمی ایجاد کنند.
اما تحقق این فرصتها به وجود حقوق قانونی روشن، نقدشوندگی، امنیت، حاکمیت و انطباق وابسته است.
برای مدیران و سرمایهگذاران، پرسش اصلی نباید این باشد که «چگونه یک محصول مالی بلاکچینی بسازیم؟» بلکه باید پرسید:
«کدام ناکارآمدی واقعی در خدمات مالی را میتوان با یک معماری جدید، به شکلی قانونی، امن و اقتصادی برطرف کرد و آیا بلاکچین نسبت به گزینههای دیگر ارزش بیشتری ایجاد میکند؟»
منابع
۱. Bank for International Settlements (BIS) — پژوهشهای پول دیجیتال، توکنیزهسازی و زیرساختهای مالی
https://www.bis.org/
۲. Financial Stability Board (FSB) — گزارشهای داراییهای دیجیتال و ریسک ثبات مالی
https://www.fsb.org/
۳. International Monetary Fund (IMF) — مطالعات پول دیجیتال و تحول نظام مالی
https://www.imf.org/
۴. Financial Action Task Force (FATF) — راهنماهای دارایی مجازی و ارائهدهندگان خدمات
https://www.fatf-gafi.org/
۵. World Bank — Financial Inclusion and Digital Financial Services
https://www.worldbank.org/
۶. Ethereum.org — Decentralized Finance
https://ethereum.org/en/defi/
۷. Committee on Payment and Settlement Systems / CPMI — اصول و گزارشهای زیرساخت بازارهای مالی
https://www.bis.org/cpmi/
۸. International Organization of Securities Commissions (IOSCO) — گزارشهای بازار داراییهای دیجیتال
https://www.iosco.org/
۹. بانک مرکزی جمهوری اسلامی ایران — مقررات و اطلاعیههای مرتبط با خدمات پولی و پرداخت
https://www.cbi.ir/
۱۰. سازمان بورس و اوراق بهادار — مقررات بازار سرمایه و ابزارهای مالی
https://www.seo.ir/
یادداشت تحریریه: این منابع برای مطالعه و راستیآزمایی نهایی معرفی شدهاند و به معنای تأیید تکتک ادعاهای مقاله نیستند. مقررات مالی و دارایی دیجیتال تغییرپذیرند؛ پیش از انتشار یا استفاده عملی، آخرین نسخه اسناد رسمی باید بررسی شود. مثالهای مالی مقاله فرضی و آموزشی هستند.
نظرها
هنوز نظری منتشر نشده؛ اولین نفر باشید.
نظر شما
نظرها پس از تأیید مدیر منتشر میشوند. ایمیل شما نمایش داده نمیشود.